En esta noticia
Meta busca cobrar por agentes de Inteligencia Artificial (IA) que conecten consumidores y empresas. Nubank quiere trasladar su banca digital a Estados Unidos. Las acciones de Nu y Meta tienen un potencial de suba de 68,9% y 23,6%, respectivamente, según los precios objetivo de Goldman Sachs y JP Morgan.
Los informes más recientes los bancos distinguen oportunidad de valor: Meta recibe un múltiplo mayor por la IA; Nu sostiene su valuación en mercados existentes, sin ingresos estadounidenses.
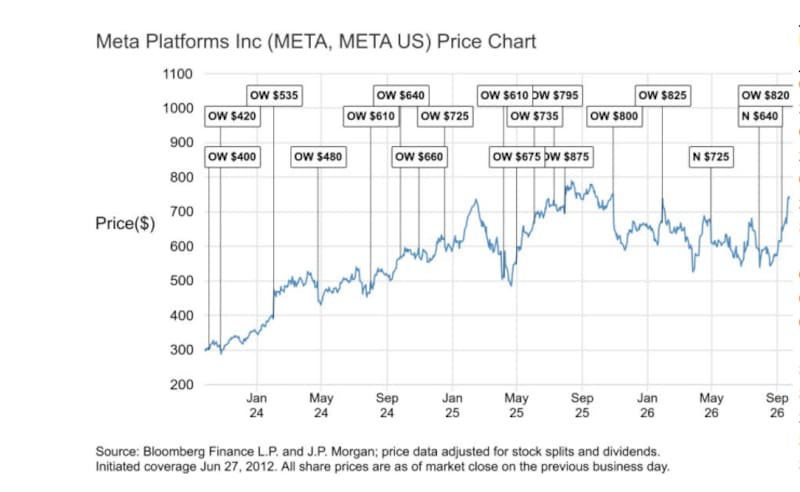
JP Morgan mantiene sobreponderar Meta y sube su objetivo de u$s 820 a u$s 920 para diciembre de 2027: un potencial de 23,6% frente al cierre de u$s 744,10 del 23 de septiembre.
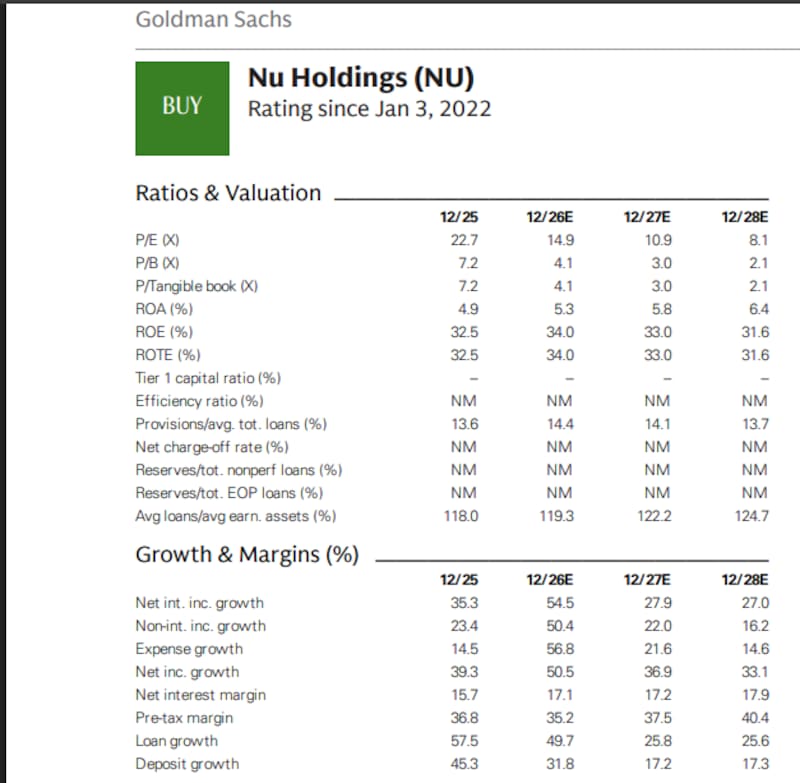
Goldman mantiene comprar Nu y un objetivo a doce meses de u$s 23, un 68,9% sobre los u$s 13,62 de referencia.
Meta: cobrar por agentes
La IA ya mejora anuncios, contenido, interacción y retorno publicitario, según JP Morgan.
Muse permitiría participar directamente en decisiones y transacciones de consumidores.
El lanzamiento recibió más de 2.000 propuestas de conectores, no necesariamente operativos, con socios de comercio, entretenimiento y servicios.
Meta podría cobrar comisiones, suscripciones o por objetivos comerciales en intercambios entre agentes. Zuckerberg expresó su intención de cobrar por transacción, pero JP Morgan aún no identifica monetización relevante de Muse, salvo posibles suscripciones de usuarios intensivos.
Watermelon, el modelo más avanzado según el informe, potenciaría Muse y la venta de acceso mediante API. Un precio menor podría impulsar el uso, pero deberá compensar los costos. Voz, video, computadoras y dispositivos personales amplían el uso.
Meta apunta a más de 2.000 millones de usuarios de lentes, con más de 100 variantes previstas. El banco no separa sus ingresos, márgenes ni retorno.
Valuación y caja
JP Morgan aplica 26 veces el beneficio GAAP de 2028, de u$s 35,44 por acción, frente a 23 veces antes. Ese mayor múltiplo explica la suba del objetivo; el banco cita mayor confianza en la monetización y respaldo de su modelo de flujos descontados.
Los ingresos crecerían 26,5%, 20% y 16,1% entre 2026 y 2028, hasta u$s 354.427 millones. El beneficio por acción ajustado avanzaría 7,5%, 12,7% y 12,1%.
El margen operativo ajustado bajaría del 52,4% de 2025 al 43,2% en 2028.Para 2026 estima flujo operativo de u$s 138.076 millones e inversión de u$s 142.504 millones. En 2027 serían u$s 177.146 millones y u$s 242.686 millones; en 2028, u$s 222.941 millones y u$s 283.542 millones.
La inversión absorbería 56%, 79,5% y 80% de los ingresos, respectivamente. El flujo libre ajustado a la firma sería negativo en u$s 1.448 millones, u$s 57.996 millones y u$s 49.632 millones entre 2026 y 2028.
Meta pasaría de caja neta de u$s 22.848 millones en 2025 a deuda neta de u$s 165.163 millones en 2028. El retorno sobre patrimonio caería de 43,7% a 25,2%.
Nubank: el caso latinoamericano
Goldman apoya su objetivo de u$s 23 en Nu sin sumar ingresos por su nuevo negocio estadounidense. Estima ganancias netas de u$s 4.437 millones en 2026, u$s 6.081 millones en 2027 y u$s 8.174 millones en 2028; por acción, u$s 0,91, u$s 1,25 y u$s 1,68.
Nu pasó de 33 millones de clientes brasileños en 2020 a 113 millones al cierre de 2025. Su cuota combinada en tarjetas y préstamos personales más que se triplicó, hasta 13,3%.
En México alcanzó cerca de 3% y llegó al equilibrio en el primer trimestre de 2026. Son antecedentes, no garantías para Estados Unidos. Goldman destaca distribución digital y bajos costos: gastos/ingresos del 20%, frente al 33% de Klarna y más en varios rivales estadounidenses, con diferencias de negocios y contabilidad.
Estados Unidos: escala, capital y competencia
Goldman calcula un mercado estadounidense de tarjetas y préstamos personales sin garantía de u$s 1,5 billones, siete veces el brasileño.
En depósitos, u$s 35.000 millones representarían cerca de 0,2% del mercado.Una cuota del 2% por producto generaría u$s 490 millones anuales adicionales; al 10%, u$s 2.450 millones.
El primer escenario exige una cartera de u$s 31.000 millones y, con préstamos/patrimonio de 11,4 veces, u$s 2.700 millones de capital: un cálculo derivado, no financiamiento anunciado.
A 22 veces ganancias, cada dos puntos de cuota sumarían 16% de capitalización. Depende de resultados, plazos y múltiplos: no se suma íntegramente hoy al objetivo.
Otro ejercicio combina 10 millones de clientes activos e ingresos mensuales de u$s 185,6 por cliente, diez veces la estimación brasileña utilizada: daría u$s 22.300 millones anuales, cerca de los u$s 24.000 millones consolidados de 2026 de esa comparación.
El costo de competir
En tarjetas, Goldman supone 70% de saldos con intereses, fondeo al 4%, provisiones de 7,5% y gastos de 6% sobre préstamos. En personales, provisiones de 5,5% y gastos de 3%.
El retorno patrimonial sería de 19% y 14%, con promedio del 18%, frente a más de 30% para Nu consolidado.
Un punto porcentual menos de costos sobre préstamos elevaría el retorno combinado hacia 27%; un punto más lo bajaría a 9%. Goldman estima que marketing pasará del 11% de los gastos operativos en 2025 al 20% en 2028. Nu destinó u$s 244 millones a marketing en 2025, frente a más de u$s 6.000 millones de American Express, con categorías contables no idénticas.
Los siete mayores jugadores concentran 83% del crédito en tarjetas. Goldman ve oportunidades entre jóvenes, personas con menor acceso financiero y comunidades latinoamericanas. México, Colombia y Brasil suman u$s 84.400 millones en remesas recibidas en los datos citados. HundredX, sobre 97 compañías, detecta malestar con tasas y comisiones y alta recomendación de bancos.