En esta noticia
- Cuáles fueron las diez empresas que más dividendos pagaron
- Los bancos siguen dominando los dividendos
- Tecnología crece y desplaza a los bancos en recompras
- La inteligencia artificial pone a prueba las recompras
- Qué pasó con los dividendos en América Latina
- México quedó segundo y Perú registró el mayor crecimiento
- Qué puede pasar con los dividendos durante 2026
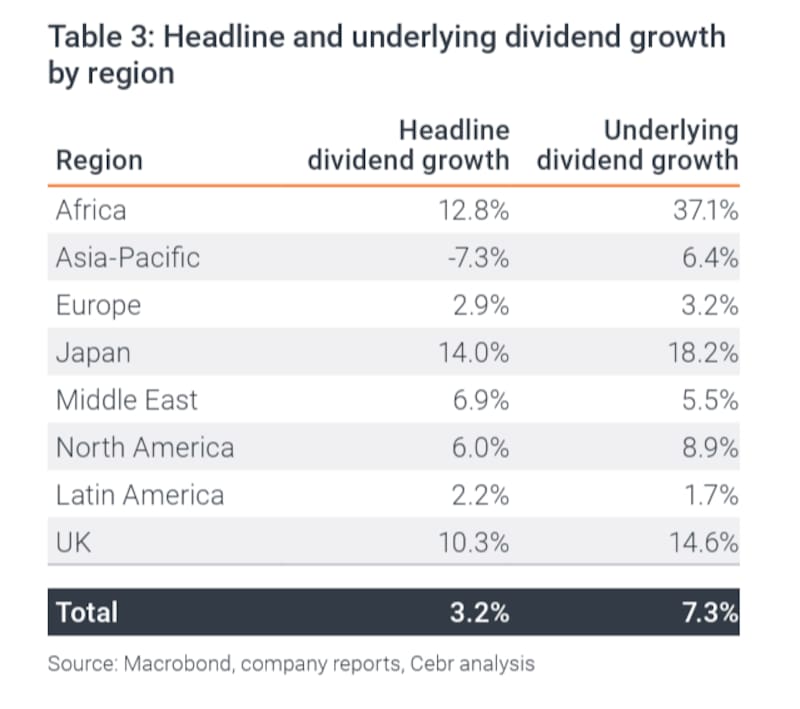
Las grandes empresas del mundo sostuvieron la devolución de capital a sus accionistas durante el segundo trimestre de 2026. Los dividendos globales alcanzaron una cifra estimada de u$s 757.800 millones, con un crecimiento subyacente del 7,3% interanual, según la última edición del Índice Global de Dividendos y Recompras de Janus Henderson.
El avance nominal fue más moderado, de 3,2%. La diferencia se explica principalmente por efectos vinculados con el calendario de pagos.
Para medir la tendencia de fondo, Janus Henderson utiliza el crecimiento subyacente, que elimina el impacto de los dividendos extraordinarios, las fluctuaciones de las monedas y los cambios temporales entre un trimestre y otro.
La distribución de dividendos estuvo acompañada por una fuerte aceleración de las recompras de acciones. Las compañías destinaron u$s 572.000 millones a adquirir sus propios títulos, 26,8% más que durante el mismo período de 2025.
En conjunto, dividendos y recompras representaron una devolución de capital a los accionistas cercana a u$s 1,33 billones en solo tres meses.
El índice analiza a 1.500 de las mayores compañías del mundo. Estas empresas distribuyeron u$s 706.700 millones en dividendos y realizaron recompras por u$s 533.400 millones.
Cuáles fueron las diez empresas que más dividendos pagaron
Saudi Aramco volvió a encabezar el ranking mundial. La petrolera estatal saudita explicó 3,1% de los dividendos pagados por las compañías incluidas en el índice.
Saudi Aramco pagó alrededor de u$s 22.000 millones durante el trimestre. El ranking de las diez empresas que más dividendos distribuyeron quedó conformado de la siguiente manera:
- Saudi Aramco.
- Nestlé.
- HSBC.
- Allianz.
- Microsoft.
- Nvidia.
- Tencent.
- Agricultural Bank of China.
- PetroChina.
- Zurich Insurance.
Saudi Aramco conservó el primer puesto que ya había ocupado durante los cuatro trimestres anteriores. Nestlé avanzó al segundo lugar y HSBC se ubicó tercero, mientras que Allianz y Microsoft completaron las primeras cinco posiciones.
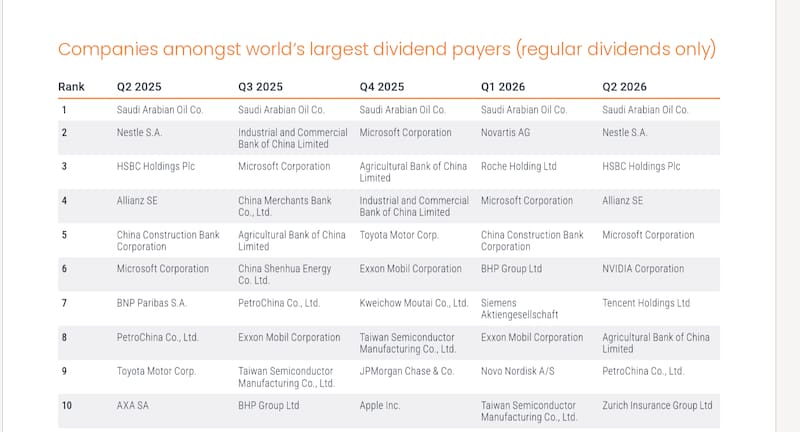
La composición del ranking muestra que los mayores dividendos todavía se concentran en sectores tradicionalmente asociados con la renta, como energía, bancos, seguros y consumo estable. No obstante, la aparición de Microsoft, Nvidia y Tencent confirma el peso creciente de las grandes tecnológicas.
Las 20 mayores pagadoras distribuyeron u$s 136.200 millones en conjunto. Esa suma representó 18% de la estimación global de dividendos del trimestre. El documento no proporciona un subtotal separado para las diez primeras, por lo que no es posible determinar con precisión cuánto repartió exclusivamente ese grupo.
Los bancos siguen dominando los dividendos
Aunque las tecnológicas avanzaron dentro del ranking, el sector financiero continuó siendo la principal fuente de dividendos a nivel mundial.
Las empresas financieras distribuyeron u$s 239.700 millones durante el segundo trimestre. El monto aumentó 8,1% en términos subyacentes y 11,9% en términos nominales frente al mismo período del año anterior.
Dentro del sector, los bancos pagaron u$s 120.300 millones; las aseguradoras, u$s 56.500 millones; y las compañías agrupadas dentro de servicios financieros generales, u$s 50.400 millones. El resto correspondió al sector inmobiliario.
Janus Henderson sostiene que los bancos pasaron varios años reconstruyendo sus dividendos hasta llevarlos nuevamente hacia niveles históricos más sostenibles. A partir de esa base, las entidades comenzaron a recurrir con mayor intensidad a las recompras para distribuir el capital excedente.
“Los bancos han dedicado años a reconstruir sus bases de dividendos y ahora recurren cada vez más a las recompras para devolver el capital excedente sin comprometerse a unos pagos permanentemente más elevados”, explicó Jane Shoemake, responsable de CPM de renta variable para EMEA en Janus Henderson.
La diferencia entre ambas herramientas es central. Un dividendo regular representa un compromiso de más largo plazo y su reducción suele ser interpretada negativamente por el mercado. Las recompras, en cambio, pueden ajustarse con mayor facilidad si cambian las ganancias, las inversiones o las necesidades de capital de una compañía.
Tecnología crece y desplaza a los bancos en recompras
Tecnología fue el sector con mayor crecimiento de dividendos durante el trimestre. Los pagos aumentaron 23,5% en términos subyacentes y alcanzaron los u$s 70.500 millones.
Buena parte de ese salto se explicó por Nvidia, que elevó su dividendo por acción de u$s 0,01 a u$s 0,25 para el pago realizado en junio.
Janus Henderson advierte, de todos modos, que el incremento porcentual partió de una base muy reducida y que la compañía todavía ofrece un rendimiento por dividendos bajo.
Por volumen, tecnología se ubicó como el tercer mayor sector pagador, detrás de las empresas financieras y las industriales, que distribuyeron u$s 86.600 millones.
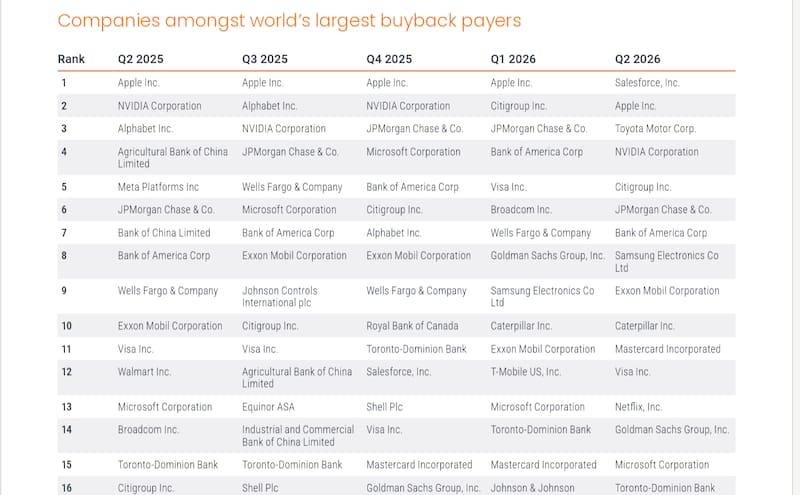
El liderazgo tecnológico fue más contundente en las recompras. Las empresas del sector destinaron u$s 121.100 millones a adquirir acciones propias y desplazaron a las financieras, que recompraron títulos por u$s 104.000 millones.
Salesforce encabezó el ranking mundial de recompras del segundo trimestre, seguida por Apple, Toyota, Nvidia y Citigroup. Siete de las diez mayores empresas recompradoras pertenecieron a los sectores financiero o tecnológico.
“Observamos un cambio en la forma en que las empresas conciben la devolución de capital. Los dividendos siguen siendo un compromiso importante a largo plazo, pero las recompras ofrecen a los equipos directivos mucho más margen para reaccionar cuando cambian sus prioridades”, señaló Shoemake.
La inteligencia artificial pone a prueba las recompras
El crecimiento de la inversión en inteligencia artificial abre uno de los principales interrogantes del informe.
Las grandes tecnológicas están destinando cifras sin precedentes a centros de datos, capacidad informática e infraestructura relacionada con la IA. Al mismo tiempo, continúan realizando grandes recompras y, en algunos casos, incrementan sus dividendos.
Hasta el momento, la fortaleza de las ganancias y la generación de caja permitió sostener las tres estrategias. Sin embargo, Janus Henderson observa que las posiciones netas de efectivo están disminuyendo y que algunas compañías recurren crecientemente a los mercados de deuda para financiar sus decisiones de asignación de capital.
Si el gasto en inteligencia artificial permanece elevado, las empresas podrían tener que elegir entre financiar nuevas inversiones, preservar la flexibilidad de sus balances o mantener el actual ritmo de devolución de capital.
La administradora considera que los dividendos regulares serían más resistentes, debido a que las compañías los tratan como un compromiso duradero. Las recompras funcionarían como la principal variable de ajuste ante un escenario más exigente.
Qué pasó con los dividendos en América Latina
América Latina quedó rezagada frente al crecimiento mundial. Las compañías de la región distribuyeron aproximadamente u$s 11.500 millones durante el segundo trimestre, con una expansión subyacente de apenas 1,7%.
El crecimiento nominal fue de 2,2%. En este caso, el avance subyacente resultó menor porque la región había registrado mayores dividendos extraordinarios durante el mismo período de 2025, mientras que los movimientos cambiarios tuvieron un efecto favorable sobre la comparación en dólares.
Brasil fue el principal pagador de América Latina. Sus empresas distribuyeron aproximadamente u$s 4.400 millones y concentraron 38,5% del total regional.
Los dividendos brasileños crecieron 12,8% en términos subyacentes, aunque mostraron una caída nominal de 3,8%. La divergencia refleja los ajustes realizados por Janus Henderson para separar los factores extraordinarios, cambiarios y temporales de la evolución fundamental.
JBS NV fue uno de los principales motores del crecimiento, después de elevar su dividendo por acción de u$s 0,35 a u$s 1. Brasil también lideró las recompras de acciones en América Latina, con operaciones por u$s 1.100 millones.
México quedó segundo y Perú registró el mayor crecimiento
México fue el segundo mayor pagador regional, con dividendos por u$s 3.400 millones y una participación de 30,1% en el total latinoamericano.
Los pagos crecieron 16,5% en términos nominales, pero disminuyeron 0,8% sobre una base subyacente. La actividad estuvo impulsada principalmente por Grupo México, conglomerado con negocios en minería y transporte, que elevó su dividendo por acción de 1,20 a 1,65 pesos mexicanos.
Las compañías mexicanas también ejecutaron recompras por aproximadamente u$s 400 millones, el segundo monto más alto de América Latina detrás de Brasil.
Perú distribuyó u$s 2.200 millones y registró un crecimiento de 37,8%, tanto nominal como subyacente. Fue la mayor expansión entre los principales mercados regionales y estuvo concentrada principalmente en dos compañías, con Credicorp como la mayor contribuyente.
Chile pagó aproximadamente u$s 1.100 millones. Aunque el monto nominal creció 6,3%, los dividendos cayeron 15,2% en términos subyacentes. El mercado chileno permaneció altamente concentrado y Banco Santander Chile fue su principal pagador.
Colombia distribuyó cerca de u$s 300 millones, frente a u$s 1.000 millones durante el mismo período de 2025. La reducción se explicó principalmente por Grupo Cibest, que regresó a una estructura trimestral después de haber realizado un pago anual y otro extraordinario el año pasado.
Qué puede pasar con los dividendos durante 2026
Janus Henderson mantiene una perspectiva favorable para lo que resta del año. La firma proyecta que los dividendos globales crecerán entre 5% y 6% en 2026, mientras que las recompras avanzarían entre 7% y 8%.
El escenario está respaldado por la fortaleza de las ganancias empresariales, la posición de los bancos y los flujos de caja generados por las compañías beneficiadas por las inversiones en tecnología e infraestructura de inteligencia artificial.
No obstante, la administradora identifica tres riesgos: la fragilidad de la confianza de los consumidores, la presión sobre los fabricantes europeos de automóviles y la creciente competencia entre las inversiones vinculadas con la IA y la devolución de capital a los accionistas.
El sector automotor europeo enfrenta no solamente una demanda más débil, sino también una competencia estructural de los fabricantes chinos de vehículos eléctricos. Esa combinación ya provocó recortes de dividendos en empresas como Mercedes-Benz y Volkswagen.
La perspectiva general continúa positiva, pero cada vez más selectiva. Los dividendos aparecen como la parte más estable de la remuneración al accionista, mientras que las recompras ofrecen mayor crecimiento y flexibilidad, pero también serían las primeras en ajustarse si las ganancias pierden impulso o las compañías necesitan destinar más capital a sus inversiones.