En esta noticia
Los fondos de secondaries compran participaciones a fundadores, empleados e inversores que necesitan liquidez antes de una venta o salida a Bolsa.
El modelo ya es parte del ecosistema tecnológico de Estados Unidos, comienza a crecer en América Latina y encuentra en la Argentina una nueva generación de compañías con ambición global.
Durante años, el capital de riesgo (venture capital) latinoamericano tuvo una prioridad casi excluyente: conseguir dinero para crear nuevas empresas. El desafío era financiar la próxima generación de startups, acompañarlas durante sus primeros años y ayudarlas a crecer.
Ahora, a medida que el ecosistema madura, aparece una necesidad diferente: transformar en dinero parte del valor acumulado en compañías que todavía no fueron vendidas ni salieron a Bolsa.
Esa necesidad está impulsando el mercado de secondaries, o transacciones en el mercado secundario. Consiste en que en lugar de aportar capital nuevo o fresco a una startup, el inversor compra acciones que ya pertenecen a un fundador, un empleado, un inversor ángel o un fondo de venture capital.
La compañía no recibe directamente ese dinero. La operación permite que un accionista venda una parte de su posición antes de que se produzca el evento de liquidez tradicional: una adquisición o una oferta pública inicial de acciones (IPO, por sus siglas en inglés).
“Hoy el presente del venture capital son los secondaries. Es lo nuevo y lo más relevante por la actividad que estamos viendo en la industria y por la necesidad de liquidez”, explica a El Cronista Karin Tenenboim, socia de Practical VC, fondo especializado en este tipo de operaciones.
La tendencia revela un cambio profundo. América Latina ya no tiene solamente startups que buscan su primera ronda. Después de casi dos décadas de construcción tecnológica, también posee empresas maduras, fundadores con buena parte de su patrimonio concentrado en acciones y fondos que necesitan devolver capital a sus propios inversores.
El problema de tener millones, pero solamente en papel
Los fondos de venture capital suelen tener una vida aproximada de diez años. Durante ese período invierten en distintas startups y esperan que alguna sea adquirida o llegue al mercado bursátil. Solo entonces pueden convertir la valorización de sus acciones en un retorno efectivo.
El inconveniente es que los plazos se extendieron. Las compañías tecnológicas permanecen privadas durante más tiempo y una participación valorizada en millones de dólares no necesariamente puede utilizarse para pagar gastos, invertir en otro proyecto o devolverles dinero a los aportantes de un fondo.
“Antes, muchas compañías demoraban tres, cuatro o cinco años en salir a Bolsa. Hoy estamos hablando de plazos más cercanos a los diez años”, señala Tenenboim.
Esa espera afecta a todos los integrantes del ecosistema. Un fundador puede necesitar diversificar su patrimonio o afrontar un gasto personal. Un empleado puede querer convertir en dinero una parte de sus opciones sobre acciones. Un inversor ángel puede decidir reasignar capital. Y un fondo puede necesitar mostrar retornos para conseguir aportantes para su próximo vehículo. En pocas palabras, la necesidad pasa ahora por la liquidez.
El secondary crea una salida intermedia: el accionista vende una porción, pero conserva su participación principal y continúa expuesto al crecimiento futuro de la empresa. La operación requiere normalmente la autorización de la compañía y puede incluir derechos de preferencia para los accionistas existentes.
“No necesariamente se vende todo. Puede venderse una pequeña parte”, aclara Tenenboim. “Los motivos de liquidez son muy variados y aparecen entre fundadores, empleados, fondos e inversores ángeles”.
La señal de maduración que llega desde Brasil
Brasil ofrece una primera radiografía regional. El informe “State of the Startup Secondaries Market in Brazil 2025”, elaborado por Spectra Investments y Beacon Founders sobre una encuesta a 93 fundadores, muestra que el fenómeno dejó de ser excepcional.
El 33% de los emprendedores consultados ya había vendido parte de su participación, mientras que otro 31% había considerado hacerlo. Solamente el 36% nunca había evaluado una operación secundaria.
Los datos también relativizan el temor de que estas ventas signifiquen que los fundadores están abandonando sus empresas. En el 82% de los casos se vendió menos del 10% de la participación del emprendedor: el 55% transfirió menos del 5% y otro 27%, entre el 5% y el 10%.
El mercado, por lo tanto, no funciona necesariamente como una puerta de salida. Puede convertirse en una herramienta para reducir la presión financiera sin romper la alineación entre el fundador y los inversores.
El 58% de quienes concretaron una operación aseguró que la venta no modificó su motivación, mientras que el 42% señaló un efecto positivo derivado de una menor presión financiera. Ninguno reportó una disminución de su compromiso con la compañía.

Pero la estructura importa. El 45% encontró algún grado de resistencia entre sus inversores y, en el 18% de los casos, fue necesario introducir mecanismos de realineamiento, como extender el período de permanencia de las acciones o restringir futuras ventas secundarias.
Del capital inmovilizado al próximo emprendimiento
El principal efecto tecnológico de los secondaries no está únicamente en la liquidez personal. También aparece en el destino posterior del dinero.
Según el reporte de Spectra Investments y Beacon Founders, el 91% de los fundadores que vendieron parte de sus acciones reinvirtió una porción de esos recursos en startups. El 70% lo hizo directamente en otras compañías, mientras que el 42% colocó capital en fondos de venture capital. Algunos utilizaron más de un canal.
El dinero obtenido, entonces, no necesariamente abandona el sector. Pasa de una empresa consolidada a nuevos emprendimientos, junto con la experiencia y los contactos de quienes ya atravesaron el proceso de crear una compañía.
“Es un síntoma de maduración”, sostiene Tenenboim. “Al principio, la principal preocupación era conseguir el capital inicial para formar las compañías. Ahora los inversores quieren obtener retornos y los fundadores y empleados también necesitan liquidez. Hace falta reciclar ese capital para que vuelva a otras empresas”.
Este mecanismo ya es parte de la infraestructura del venture capital en mercados desarrollados. En América Latina adquiere todavía más importancia debido a la escasez de IPO y adquisiciones, las dos vías tradicionales para convertir una participación privada en dinero.
“Se necesitan las tres alternativas: adquisiciones, salidas a Bolsa y secondaries. Pero en América Latina estos últimos cobran más relevancia porque no tenemos el mismo volumen de IPO ni de fusiones y adquisiciones que Estados Unidos”, explica la ejecutiva.
Comprar empresas más maduras y con menor incertidumbre
La otra cara de la operación es el comprador. Quien entra mediante un secondary puede acceder a una startup en una fase más avanzada, con información sobre ingresos, crecimiento, clientes y desempeño operativo que no existía durante las primeras rondas.
Esto no elimina el riesgo. Las acciones siguen sin cotizar públicamente, pueden existir restricciones para venderlas y la valorización depende de negociaciones privadas. Sin embargo, reduce parte de la incertidumbre propia de apostar por una compañía que apenas comienza.
Las transacciones también pueden realizarse con descuento frente a la última valorización. En Brasil, el 64% de las ventas de los fundadores se concretó al mismo precio que la ronda más reciente, mientras que el 36% se negoció por debajo de esa referencia.
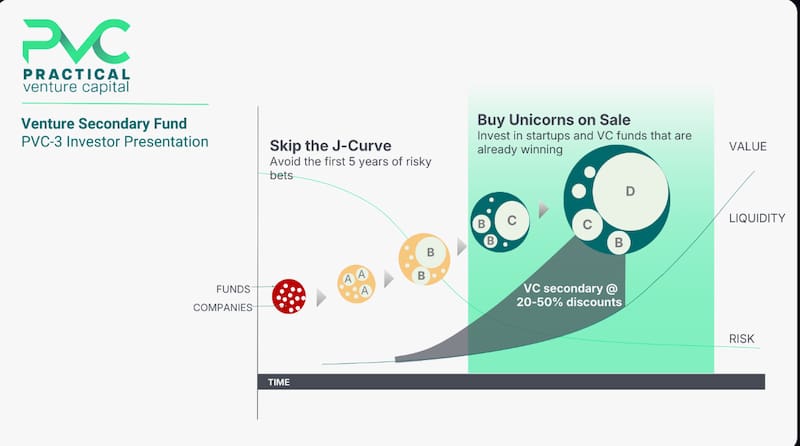
Entre los inversores encuestados que ya habían comprado posiciones secundarias, el 93% aseguró que el desempeño estuvo en línea con sus expectativas y el 85% manifestó interés en realizar nuevas operaciones.
Para Tenenboim, la madurez alcanzada por el ecosistema permite combinar ambas estrategias: una porción destinada a empresas consolidadas y otra a compañías más jóvenes con mayor riesgo y potencial.
“Después de dos décadas de construcción de empresas en América Latina, ya no existe la necesidad de colocar todo el capital en early stage. Hay oportunidades en compañías más maduras, pero también se pueden conservar posiciones tempranas en industrias con capacidad de crecer”, afirma.
Argentina: talento local para construir compañías globales
En ese nuevo mapa regional, la Argentina aparece menos como un mercado aislado y más como una plataforma de talento capaz de crear empresas para distintos países.
Tenenboim observa una recuperación de la actividad del venture capital local luego de un período durante el cual los fondos actuaron con mayor cautela. La inteligencia artificial concentra buena parte de la atención, aunque las oportunidades regionales continúan vinculadas con fintech y con soluciones tecnológicas adaptadas a los sistemas y regulaciones de cada país.
“El talento argentino está muy preparado para pensar globalmente. Prácticamente no hay un fundador argentino que se quede solamente en la Argentina”, destaca Tenenboim.
La mayor estabilidad cambiaria y la unificación del tipo de cambio también facilitaron, según la ejecutiva, la lectura de los resultados de las compañías argentinas. Cuando las ventas se convertían a dólares utilizando referencias cambiarias diferentes, comparar su crecimiento con empresas de México o Brasil resultaba mucho más difícil.
El riesgo país no desaparece, pero en el venture capital tiene una dinámica distinta de la que domina el precio diario de bonos y acciones. Los fondos evalúan negocios con horizontes de varios años y priorizan la capacidad de la compañía para expandirse fuera de su país de origen.
“La demanda de capital ya no es solamente nacional ni regional. Una startup puede tener fundadores argentinos y su mercado principal en Brasil, México o Estados Unidos. La vara subió muchísimo”, señala Tenenboim.
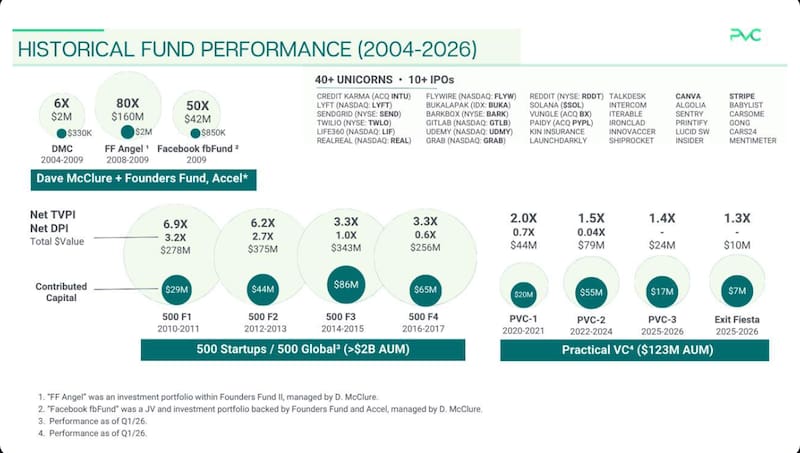
Practical VC administra tres fondos por más de u$s 100 millones y proyecta destinar u$s 10 millones a operaciones en América Latina. Su estrategia apunta a compañías consolidadas y, según Tenenboim, responde tanto a la oferta de participaciones como al interés de inversores estadounidenses por aumentar su exposición regional.
La próxima etapa del capital de riesgo
El avance de los secondaries no significa que las rondas tradicionales hayan perdido importancia. Las startups todavía necesitan capital primario para contratar personal, desarrollar productos y abrir mercados. Lo que cambia es la arquitectura que las rodea.
El mercado latinoamericano comienza a sumar una instancia intermedia entre la inversión inicial y la venta completa de la compañía. Esa nueva capa permite que empleados, fundadores e inversores obtengan liquidez; que los compradores accedan a empresas más maduras; y que parte de los recursos vuelva a financiar nuevos proyectos.
El resultado puede ser un ecosistema menos dependiente de una gran IPO o de una adquisición excepcional para generar retornos.
“El capital necesita circular”, resume Tenenboim. “Si los fundadores y los inversores consiguen liquidez, pueden volver a invertir. Ahí es donde realmente empieza a funcionar el concepto de ecosistema”.
En la primera etapa del venture capital latinoamericano, el desafío fue crear startups. En la siguiente, será construir el mercado que les permita crecer durante más tiempo sin mantener atrapado durante una década todo el valor generado. Los secondaries buscan ocupar precisamente ese espacio.


