En esta noticia
- Un dividendo extraordinario
- Por qué Bank of America recomienda comprar
- Una apuesta más pura al mercado eléctrico
- Citi coincide, pero es más conservador con el precio
- AbraSilver podría ser apenas el primer paso
- La mirada de un experto: dividendo inmediato, potencial de suba y los riesgos que todavía enfrenta CEPU
Central Puerto (CEPU) volvió a quedar en el radar de Wall Street después de concretar una operación que combina una elevada rentabilidad, el abandono de un negocio ajeno a su actividad principal y una importante devolución de capital a sus accionistas.
La generadora eléctrica acordó la venta de toda su participación en AbraSilver, una minera canadiense enfocada en el desarrollo de proyectos de plata en la Argentina. La transacción alcanzó los u$s 164 millones, una cifra alineada con las estimaciones de Bank of America.
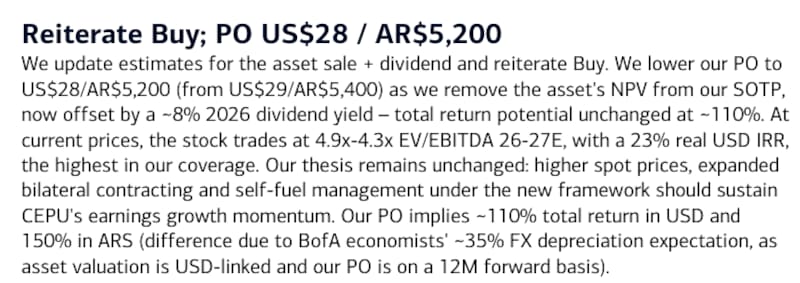
El banco estadounidense consideró positiva la decisión y ratificó su recomendación de “Compra” sobre Central Puerto.
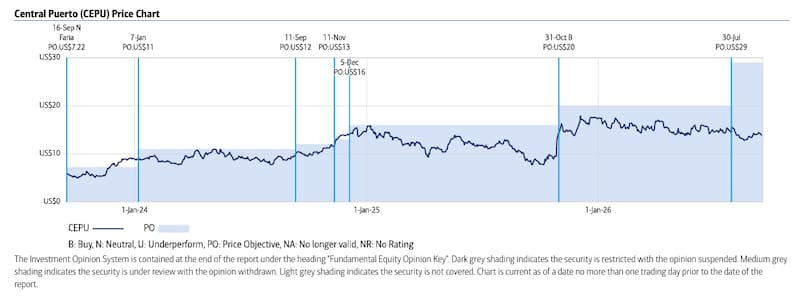
Aunque redujo ligeramente el precio objetivo del ADR, desde u$s 29 hasta u$s 28, calculó que entre la apreciación de la acción y el dividendo extraordinario el retorno total podría alcanzar el 113% en dólares.
El principal argumento no pasa solamente por el monto obtenido. Según BofA, Central Puerto multiplicó por 6,4 veces la inversión original en aproximadamente dos años y consiguió una tasa interna de retorno real en dólares cercana al 90%.
En otras palabras, la compañía convirtió una inversión minoritaria y no estratégica en una ganancia efectiva y decidió transferir prácticamente todo el resultado a sus accionistas.
Un dividendo extraordinario
Tras anunciar la venta, Central Puerto resolvió distribuir los fondos mediante un dividendo extraordinario de aproximadamente u$s 164 millones. El pago representa un rendimiento cercano al 8% sobre el valor bursátil de la empresa al momento del informe.
La fecha de registro para acceder al dividendo quedó establecida para el 18 de septiembre, mientras que el desembolso está previsto para el 25 del mismo mes.
BofA destacó que no se trata de un gesto menor. La devolución directa de efectivo a los accionistas continúa siendo poco frecuente entre las compañías argentinas, especialmente por un monto de semejante magnitud.
La operación también responde a una de las principales dudas que pesaban sobre Central Puerto: la estrategia de asignación de capital. Parte del mercado había cuestionado que la generadora destinara recursos a inversiones alejadas de su negocio eléctrico.
Ahora, la empresa no solo salió de la minería con una ganancia extraordinaria, sino que evitó utilizar los fondos para realizar una nueva adquisición no relacionada.
Para el banco, la decisión mejora la disciplina financiera y reduce el riesgo de que el capital sea dirigido hacia proyectos con menor rentabilidad o escasa relación con la actividad principal.
Por qué Bank of America recomienda comprar
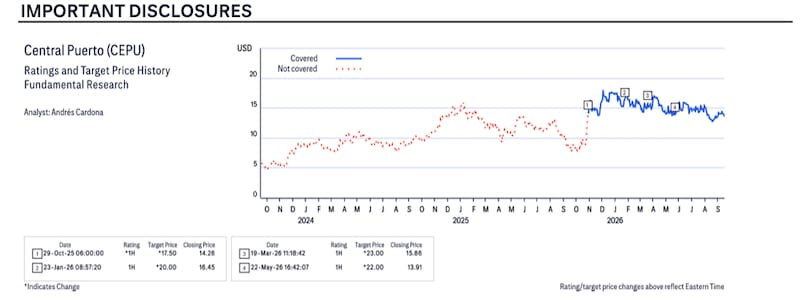
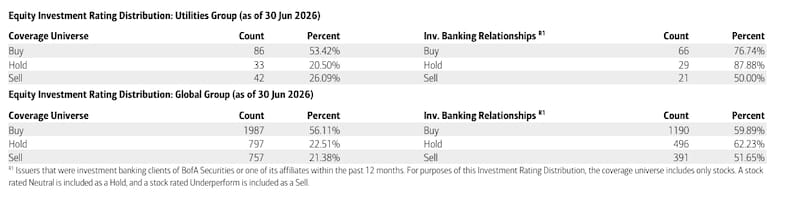
Con la acción cotizando a u$s 13,65 en Nueva York, Bank of America estableció un precio objetivo de u$s 28 para el ADR. Eso representa un potencial de apreciación de alrededor del 105%.
Al incorporar el dividendo extraordinario, cuyo rendimiento ronda el 8%, el retorno total proyectado asciende al 113%.
El objetivo fue reducido desde los u$s 29 anteriores porque el banco eliminó de su valuación el aporte correspondiente a AbraSilver.
Sin embargo, el dinero que deja de figurar como activo de la compañía reaparece como una distribución para el accionista. Por ese motivo, el retorno total prácticamente no cambia: antes de la operación era de 112% y ahora llega a 113%.
Así, en términos estrictos, la venta no creó todo ese potencial desde cero. Lo que hizo fue cristalizar el valor de la inversión minera, convertirlo en efectivo y reducir la incertidumbre sobre su destino.
Para la acción que cotiza en Buenos Aires, BofA fijó un precio objetivo de $5200, frente a los $2181 contemplados en el informe. El banco estimó un retorno potencial cercano al 150% en pesos.
La diferencia frente al potencial en dólares se explica por la depreciación cambiaria de aproximadamente 35% que proyectan los economistas de la entidad.
Una apuesta más pura al mercado eléctrico
La segunda consecuencia de la operación es estratégica. Al desprenderse de AbraSilver, Central Puerto abandona un activo minero que no formaba parte de su actividad principal y fortalece su perfil como compañía enfocada en la generación de energía.
Bank of America la considera la empresa cotizante con mayor exposición a la liberalización del mercado eléctrico argentino. Esa característica podría adquirir más valor si el nuevo esquema permite que los precios reflejen mejor los costos de generación y amplía la contratación directa entre productores y grandes usuarios.
El banco espera que los resultados de Central Puerto sean impulsados por tres factores: precios más altos en el mercado spot, crecimiento de los contratos bilaterales y mayor capacidad de administrar directamente el suministro de combustibles.
Central Puerto cuenta con aproximadamente 7115 megavatios de capacidad instalada entre centrales térmicas, hidroeléctricas y renovables. También posee participaciones minoritarias en activos vinculados con la generación, el transporte y la distribución de gas.
De acuerdo con las estimaciones de BofA, los ingresos avanzarían desde $1,59 billones en 2026 hasta $2,33 billones en 2028. En el mismo período, el EBITDA crecería desde $688.628 millones hasta $1,48 billones.
El banco también proyecta que el margen operativo, después de retroceder al 32,6% en 2026, se recuperará hasta el 43% en 2027 y se acercará al 50% en 2028.
Citi coincide, pero es más conservador con el precio
La operación también recibió una lectura positiva de Citi. El banco considera que vender AbraSilver representa un paso importante en la simplificación del portafolio de Central Puerto y permite liberar valor para los accionistas.
Además, considera razonable distribuir los fondos como dividendos en un momento en el que las nuevas oportunidades de inversión en generación eléctrica parecen ofrecer retornos poco atractivos.
Citi calcula que la venta generó alrededor de u$s 162 millones y que el dividendo extraordinario equivale a $164 por acción o u$s 1,084 por ADR, lo que representaba un rendimiento de aproximadamente 7,5% sobre el precio de cierre utilizado por el banco.
Sin embargo, su valuación es más conservadora que la de BofA. Citi mantiene una recomendación Buy/High Risk y fija un precio objetivo de u$s 22 por ADR, frente a los u$s 13,65 utilizados como referencia.
Eso implica un potencial de apreciación de 61,2% a 12 meses, frente al target de u$s 28 establecido por Bank of America.
AbraSilver podría ser apenas el primer paso
Citi incorpora además un elemento que puede convertirse en otro catalizador para Central Puerto: la posibilidad de continuar desprendiéndose de negocios que no considera centrales.
El banco menciona específicamente la participación de CEPU en el proyecto de litio Tres Cruces y, en una escala mayor, la posibilidad de monetizar activos y negocios forestales.
Una mayor simplificación permitiría concentrar progresivamente el portafolio alrededor de generación eléctrica y petróleo y gas, según la visión de Citi.
La mirada de un experto: dividendo inmediato, potencial de suba y los riesgos que todavía enfrenta CEPU
Gustavo Gardey, especialista en Mercado de Capitales y CEO de Bull Road Investments (BRI), destacó en chara con El Cronista que CEPU confirmó la venta del 100% de su participación en la minera canadiense AbraSilver por unos u$s 163 millones, con una ganancia superior a los u$s 130 millones, y destinó esos fondos a un dividendo extraordinario de u$s 161,3 millones, equivalente a un rendimiento cercano al 7%-8%.
Para Gardey, la operación se suma a un consenso ya optimista sobre el papel: los analistas de Wall Street observan un upside promedio cercano al 80%, mientras que Allaria Ledesma proyecta un retorno del 83% hacia fines de 2026 y Bank of America calcula un retorno potencial de 113%, apoyado en la reforma regulatoria del sector energético y en la mayor demanda esperada por Vaca Muerta.
En ese contexto, el especialista sostiene una recomendación de “Comprar / Mantener”, con el dividendo como catalizador inmediato.
Según explicó, CEPU combina un evento de caja ya confirmado con una historia de revaluación de mediano plazo de su negocio eléctrico principal, acompañada por una mejora de sus fundamentos: en 2025, los ingresos crecieron 17% y el EBITDA ajustado avanzó 8%.
Para quienes ya tienen la acción, Gardey considera que la estrategia pasa por no vender ante la volatilidad habitual del papel, que durante el último año osciló entre u$s 7,43 y u$s 18,50.
Para quienes evalúan ingresar, Gardey señala que el dividendo anunciado aporta un retorno inmediato mientras el mercado espera una eventual convergencia hacia los precios objetivo establecidos por los bancos.
Sin embargo, Gardey plantea dos reservas. Por un lado, advierte que el dividendo es un evento puntual y no una mejora estructural recurrente. Por otro, CEPU continúa expuesta al riesgo argentino.
En este sentido, remarca que el mercado accionario local permanece lateralizado y sin una tendencia clara que impulse al conjunto de los papeles. Por eso, si el S&P Merval no encuentra un catalizador macro que reactive el apetito por los activos argentinos, considera difícil que CEPU pueda converger por sí sola hacia los targets de los bancos, aun cuando su historia individual sea sólida.
Por ese motivo, Gardey sostiene su recomendación con un horizonte de mediano plazo y no como una apuesta a un rally aislado de la acción.