En esta noticia
Cuando pensamos en una inversión a largo plazo, la tasa de rendimiento suele ser el primer dato que aparece en el análisis: cuánto puede rendir una cartera en un año, qué instrumento ofrece un mayor retorno o cómo evolucionó una alternativa en el pasado.
En esa primera instancia, el tiempo durante el cual el capital permanece invertido suele quedar en un segundo plano, aunque también influye sobre el resultado de la inversión y explica por qué dos inversiones con rendimientos similares pueden alcanzar valores muy distintos con el paso de los años.
Si le prestamos atención al tiempo, aparece lo que se conoce como interés compuesto, cuando los rendimientos obtenidos permanecen invertidos. En lugar de retirarse, se suman al capital y forman parte de los rendimientos futuros.
Qué es el interés compuesto y cómo funciona
El interés compuesto es el mecanismo por el cual los rendimientos obtenidos se suman al capital y comienzan también a generar nuevos rendimientos.
En otras palabras, la inversión deja de crecer únicamente sobre el dinero aportado originalmente y empieza a hacerlo sobre un monto cada vez mayor. Ese proceso suele describirse como capitalización.
Veámoslo más de cerca con un ejemplo simple
Supongamos una inversión inicial de $100.000 con una rentabilidad hipotética del 10% anual, manteniendo siempre reinvertidas las ganancias.
- Al finalizar el primer año, el capital asciende a $110.000.
- Durante el segundo año, el rendimiento ya no se calcula sobre $100.000, sino sobre $110.000.
- Al finalizar ese segundo año, el capital llega a $121.000.
- En el tercer año, el cálculo vuelve a realizarse sobre un monto mayor.
Así, cada período aumenta la base sobre la que se generan los nuevos rendimientos.
Interés simple vs. interés compuesto: la diferencia
La diferencia entre ambos conceptos radica en qué ocurre con los intereses obtenidos.
- Con interés simple, las ganancias siempre se calculan sobre el capital inicial.
- Con interés compuesto, las ganancias pasan a integrar el capital y también producen nuevos rendimientos.
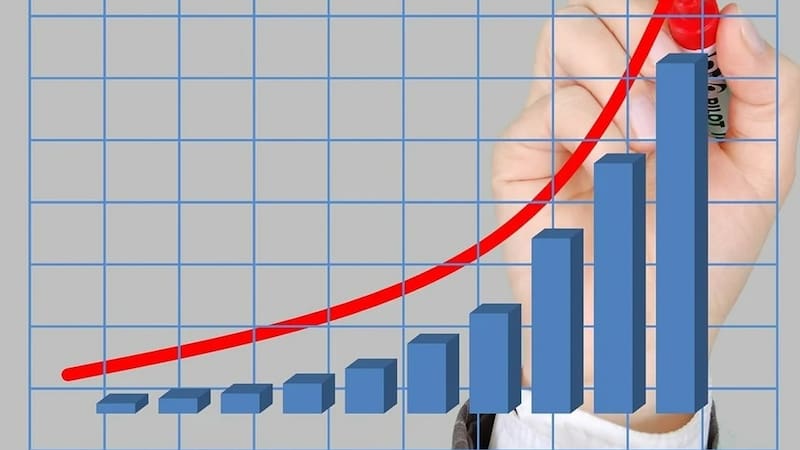
Durante los primeros años, los resultados de ambos mecanismos pueden parecer similares. Con el paso del tiempo, la brecha entre uno y otro suele ampliarse porque el interés compuesto acumula rendimientos sobre un capital cada vez mayor.
Así el tiempo puede cambiar el resultado de una inversión
Durante los primeros años de la inversión, la diferencia entre el interés simple y el interés compuesto suele ser moderada dado que la capitalización todavía actúa sobre un monto reducido. A medida que transcurre el tiempo, cada rendimiento pasa a calcularse sobre un capital mayor y empieza la aceleración del crecimiento.
Cuando las ganancias permanecen invertidas durante períodos largos, la capitalización se repite una y otra vez sobre un capital cada vez mayor. Como consecuencia, el efecto acumulado adquiere una importancia creciente a medida que se extiende el horizonte de inversión.
Reinvertir las ganancias cambia la forma en que crece una inversión
El interés compuesto comienza a desplegar su efecto cuando los rendimientos permanecen invertidos.
En lugar de retirarse al finalizar cada período, se incorporan al capital y participan del cálculo de los rendimientos siguientes, de modo que la base sobre la que crece la inversión aumenta con el paso del tiempo.
Las operaciones en las que puede aplicarse el interés compuesto
Aunque suela asociarse con las inversiones, el interés compuesto también puede aplicarse en otras operaciones cuyos rendimientos o intereses se incorporen al capital o al saldo pendiente para participar del cálculo de los siguientes.
En las inversiones, ese proceso aparece cuando las ganancias permanecen invertidas y continúan formando parte del capital. También puede estar presente en depósitos bancarios u otros instrumentos financieros cuyas condiciones contemplan la capitalización periódica de los intereses.
Créditos y financiaciones
En el caso de los préstamos, las financiaciones y las refinanciaciones, el interés compuesto puede actuar cuando los intereses se incorporan al saldo adeudado. A partir de ese momento, los nuevos intereses se calculan sobre un monto que ya incluye intereses acumulados, lo que incrementa el crecimiento de la deuda con el paso del tiempo.