En esta noticia
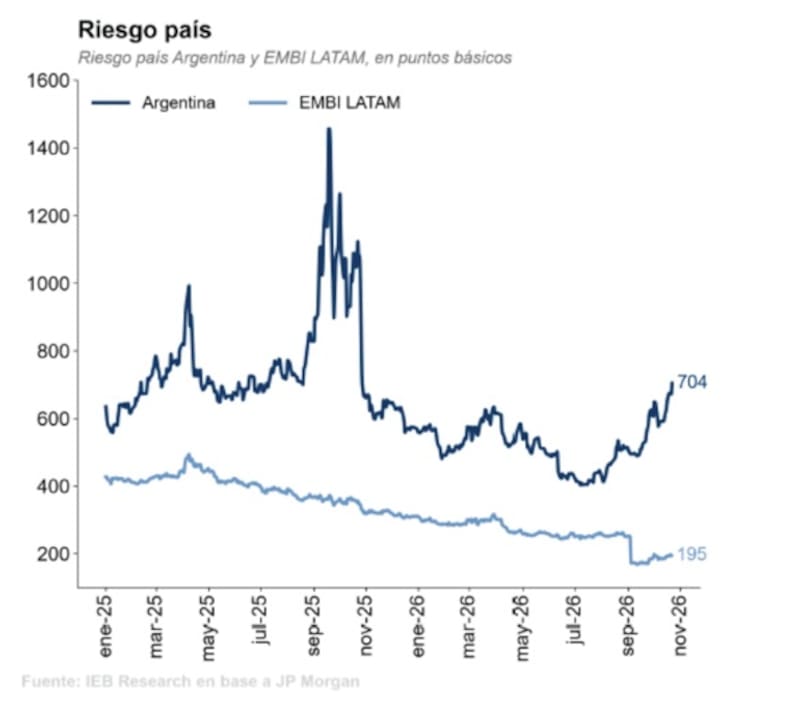
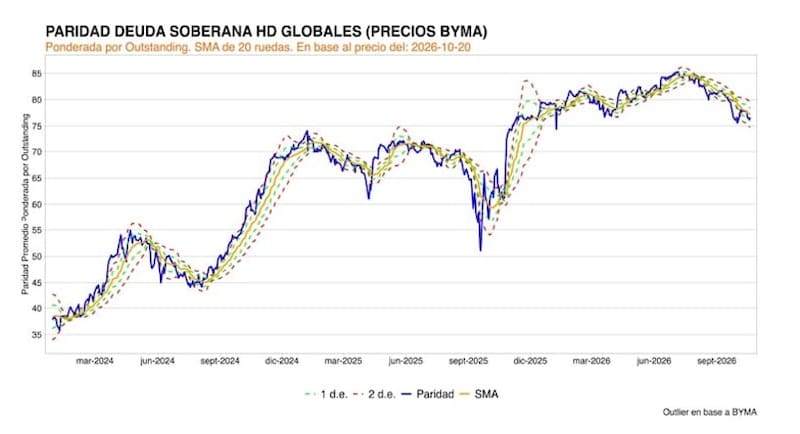
Los bonos argentinos operan con fuertes caídas desde sus máximos y el riesgo país se ubica en su mayor valor desde octubre de 2025. El factor global afecta a la deuda y las variables domésticas, relacionadas con la cuestión electoral, termina perjudicando aún mas a la renta fija argentina.
Los niveles de tasas de los bonos argentinos hacen que el mercado vea un sobre castigo en la renta fija local, abriendo oportunidades para perfiles arriesgados.
Contexto desafiante
Los bonos argentinos sufren el escenario global, aunque muestran un deterioro mayor respecto de sus pares.
Estamos en presencia de un escenario de tasas de interés de EEUU al alza y que cotiza en máximos multianuales a causa de la guerra y la inestabilidad fiscal de la principal potencia mundial.
Esto esta afectando a todas las curvas de bonos a nival global, haciendo que las mismas operen a la baja.
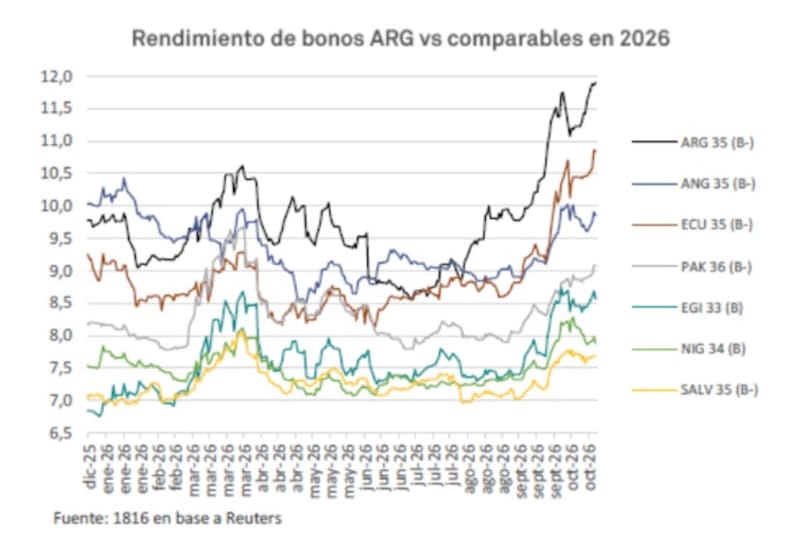
En ese escenario, la deuda soberana argentina muestra un desempeño más débil que el de sus pares emergentes.
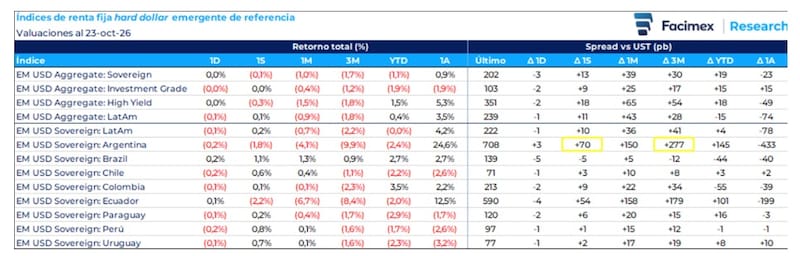
La renta fija argentina muestra una baja de 1,8% en la ultima semana, una merma de 4,1% en el ultimo mes y perdidas de hasta 10% en el ultimo trimestre, dejando un resultado de 2,4% en lo que va del año.
El escenario bajista es compartido en la mayoría de los índices de deuda global aunque con una magnitud mas reducida, lo que deja expuesta la volatilidad de la renta fija argentina.
Por el caso, el índice de deuda global cae % en el ultimo mes, casi 2% abajo en el trimestre y una caída de 1,1% en lo que va del año.
Los bonos de Latam también cae 1% en el ultimo mes y 1,8% en el trimestre, aunque avanzan 0,4% en lo que va del año.
De hecho, al realizar la comparativa, la renta fija argentina tiene una perfomance similar a la de Ecuador, la cual baja 2,2% en la ultima semana, pierde 6,7% en el mes y 8,4% en el último trimestre.
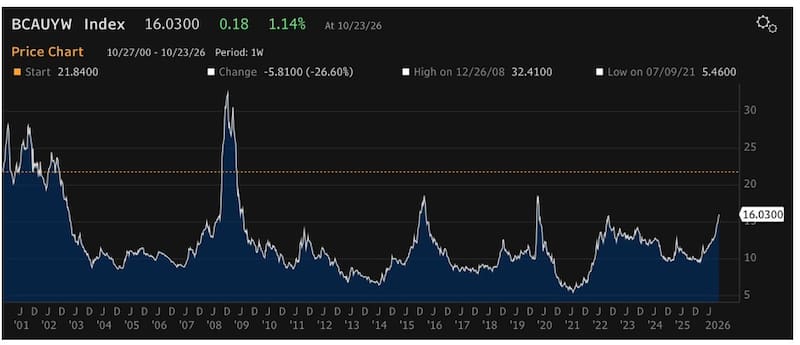
La suba de tasas globales está afectando a los créditos más débiles.
Los rendimientos de bonos de alto rendimiento (CCC) están en su nivel más alto desde 2020, lo cual refleja una debilidad de dichos bonos y un contexto global adverso, dentro del cual la Argentina no puede evitar.
Es decir, ante la falta de drivers locales sumado al contexto global, la renta fija argentina sufre.
Desde Research Mariva remarcaron que los bonos soberanos vienen teniendo un desempeño significativamente inferior al de sus pares de mercados emergentes.
“Este bajo desempeño refleja unas condiciones financieras globales complejas —con el rendimiento del bono del Tesoro estadounidense a 10 años manteniéndose por encima del 5%—, sumado a que el perfil crediticio de Argentina, caracterizado por una alta sensibilidad (beta), amplifica el impacto de una menor propensión global al riesgo”, detallaron.
Además, advierten que esta tendencia vendedora se prolonga desde hace tres meses, afectando especialmente al tramo largo de la curva, donde las pérdidas alcanzan casi el 14%, frente a cerca del 5% registrado en los bonos de menor plazo.
“En el plano interno, la ausencia de catalizadores positivos sigue pesando sobre el ánimo de los inversores; la debilidad de la actividad económica y la creciente incertidumbre en torno a las elecciones presidenciales de 2027 limitan el potencial de recuperación en los precios de los bonos soberanos. La actividad económica registró una contracción interanual del 1,7% en agosto, lo que genera dudas sobre la sostenibilidad de la recuperación”, dijeron desde Research Mariva.
Mirando el factor electoral
El mercado tiene una coincidencia generalizada que el factor electoral está jugándole una mala pasada a la renta fija argentina, la cual viene descartando algunos buenos datos macroeconómicos recientemente publicados, tales como el equilibrio fiscal y externo, junto con las compras de dólares del BCRA.
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que aun a pesar de algunos buenos datos como el superávit comercial, las compras de dólares del BCRA, un tipo de cambio estable e inflación moderada, baja de tasas de interés y mantenimiento de superávit fiscal, el mercado sigue incorporando riesgos en los bonos en dólares, empujando al riesgo país al alza y acciones a la baja.
“A nivel mercado, la dinámica de las variables con incidencia en el humor social serán clave. En ese sentido, el monitoreo de indicadores de confianza, así como de salarios reales y empleo, actividad económica en sectores trabajo-intensivos, inflación, marcha del crédito privado y la mora, serán cada vez más importantes (y ponderadas por el mercado) hacia los próximos meses”, sostuvo Franco.
Una forma de verificar que el factor político está siendo incorporado en los precios es a través de analizar el diferencial de tasas entre los bonos que vencen antes y después del fin del mandato de Milei, el cual se ha ampliado, reflejando una mayor incertidumbre para los bonos post 2027.
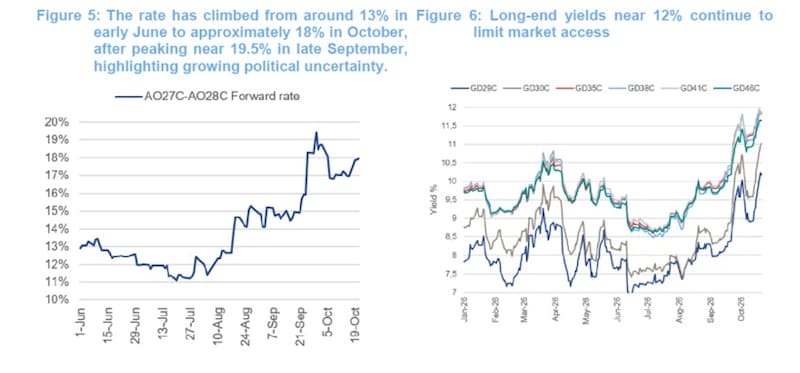
La tasa forward entre los bonos a 2027 y 2028 supo tocar niveles apenas por encima del 19%, regresando temporalmente al 17% y actualmente cotizando nuevamente al alza, en niveles del 18%, cerca de sus máximos.
Al analizar toda la trayectoria, desde julio hasta la actualidad, el mercado incorpora mayores riesgos crediticios antes y después de 2027, lo cual coincide con la fecha de las elecciones.
Maximiliano Tessio, asesor financiero, coincidió en que, que a pesar de sus buenos fundamentals, los bonos hard-dollar argentinos fueron particularmente castigados a la hora de comparar la dinámica de la deuda local contra la de emergentes.
Una de las causas que remarcó Tessio a la hora de explicar dicho castigo se debe al riesgo electoral.
“Con una forward entre el AO27 y el AO28 en torno a 20%, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso”, dijo Tessio
Desde Research Mariva también señalan al factor electoral como una variable clave por lo que remarcan que siguen monitoreando la tasa implícita a plazo (*forward*) entre el bono AO27 —con vencimiento en octubre de 2027— y el AO28 —con vencimiento en octubre de 2028—, utilizándola como indicador de la prima por riesgo político incorporada para el periodo posterior a 2027.
“Dicha tasa ha pasado de cerca del 13% a principios de junio a aproximadamente el 18% en octubre —tras haber alcanzado un pico cercano al 19,5% a finales de septiembre—, lo que pone de manifiesto la creciente incertidumbre política. Si bien las compras de divisas por parte del Banco Central se han acelerado en las últimas semanas y los salarios reales han continuado recuperándose, estas mejoras no han sido suficientes para revertir el deterioro en la confianza del mercado”, indicaron.
Menos probabilidad de reelección
La caída de los bonos se da a partir de una pérdida de confianza sobre la reelección de Milei, provocando un espiral negativo en las expectativas.
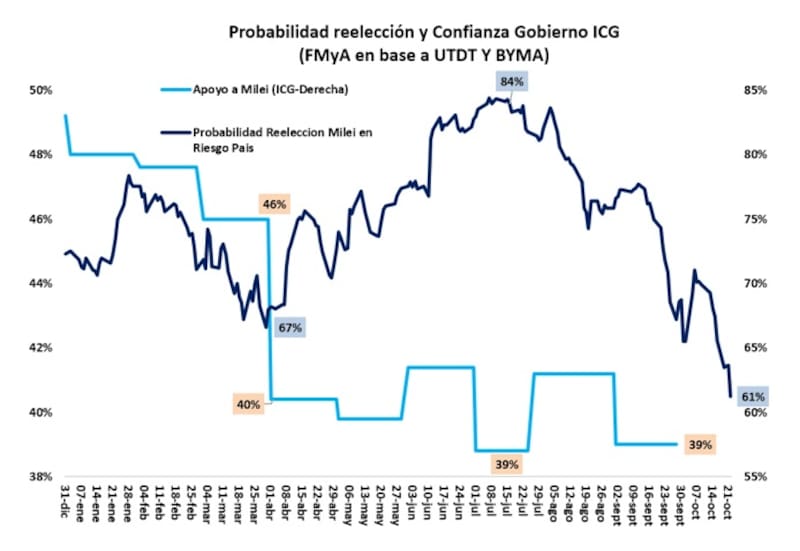
Según Fernando Marull, economista y director de FMyA, la probabilidad implícita de reelección del presidente, medida a través del indicador de riesgo país, descendió al 61%, su nivel más bajo desde julio y 23 puntos porcentuales por debajo del máximo del 84% alcanzado a mediados de ese mes.
La caída refleja un cambio significativo en las expectativas respecto de la continuidad del oficialismo en el poder después de las elecciones presidenciales de 2027.
Tras alcanzar niveles cercanos al 85% durante julio, la probabilidad de reelección inició una tendencia descendente que se profundizó durante septiembre y octubre.
En paralelo, el Índice de Confianza en el Gobierno (ICG) también exhibe un deterioro.
El indicador pasó del 46% al comienzo del período analizado al 39% en octubre, una caída de siete puntos porcentuales.
La evolución de ambas variables resulta relevante porque combina dos dimensiones diferentes: por un lado, la percepción de la sociedad sobre la gestión del Gobierno y, por otro, las expectativas del mercado sobre la continuidad política de Milei.
Si bien no son indicadores equivalentes ni necesariamente se mueven en forma sincronizada, el gráfico muestra que ambos registran un deterioro en el tramo final de la serie.
Los analistas de Max Capital coinciden en que la continuidad del Gobierno incorporada en los precios ahora está en torno al 63%, frente al 80% de julio.
“Estas probabilidades reflejan, en parte, el aumento de las primas de riesgo a nivel global y están vinculadas a una visión implícita de los inversores según la cual, en un escenario negativo, la probabilidad de default aumentaría gradualmente luego de un salto inicial, algo que puede observarse al analizar las valuaciones relativas”, explicaron.
Además, remarcan que las variables políticas en las próximas semanas serán importantes para la deuda.
“Las negociaciones para eliminar las PASO, una medida que la mayoría de los inversores considera positiva, están demorando más de lo previsto, mientras el Gobierno busca cerrar acuerdos electorales para 2027 y conseguir los votos necesarios. Los datos de actividad de agosto fueron un catalizador negativo. Estos datos solo son relevantes en la medida en que afecten el resultado electoral y, frente a una oposición débil y con antecedentes poco favorables, el presidente sigue siendo el favorito”, indicaron desde Max Capital.
Inversiones en dólares: ¿nace una oportunidad?
En lo que va del año, todos los títulos soberanos argentinos muestran variaciones negativas, de entre 1,09% y 9,29%.
Los bonos de tramo corto caen entre 3,8% y 5,8% desde sus máximos.
En el tramo medio, evidencian bajas del 15% en el GD35 y del 13,7% en el GD38.
Finalmente, los bonos más largos bajan 16,7% desde sus máximos, tanto en el GD41 como el Global 2046.
A su vez, tomando desde los máximos alcanzados, los bonos evidencian perdidas de entre 5% y 16%, con mayores caídas en los tramos más largos de la curva.
Adrián Yarde Buller, estratega y economista jefe de Facimex Valores, advierte que los bonos argentinos sufrieron una nueva semana a la baja, aunque en un contexto global que castiga particularmente a los créditos de altos riesgo como la de Argentina.
“El castigo se ve claro en los índices high yield a nivel agregado y dentro de la región en los bonos de Ecuador. En cuanto ese contexto global, que hoy juega en contra se estabilice, empezará el análisis de dónde quedaron las valuaciones. Y Argentina, que quedó sobrecastigada contra sus fundamentos, va a salir beneficiada”, dijo Yarde Buller.
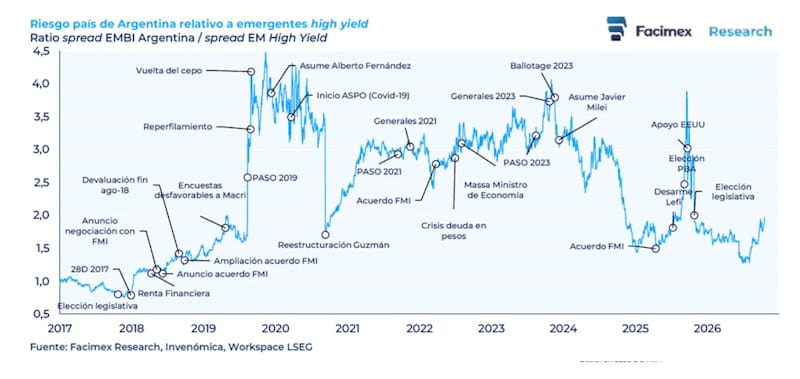
Los analistas de Facimex Valores entienden que los actuales niveles de valuación relativa de los bonos soberanos argentinos incorporan un pesimismo excesivo.
“El actual spread EMBI Argentina tiene una probabilidad implícita de continuidad de políticas apenas superior al 60%, cuando en el pico de optimismo (que también advertimos excesivo) había llegado cerca del 85%. Parece un pesimismo excesivo cuando los indicadores de confianza en el gobierno y aprobación de la gestión se estabilizaron en niveles elevados”, dijeron desde Facimex Valores.
Bajo el actual escenario de los bonos, desde Facimex Valores consideran que están dadas las condiciones para sumar exposición a soberanos en detrimento de provinciales de alta calidad.
“Tras el castigo adicional a las valuaciones y algo más de estabilidad a nivel global, están dadas las condiciones. Bajo ese escenario, priorizamos al Bonar 2035 (AL35) y el Bonar 2038 (AE38)”, explicaron.
Las perdidas actuales de los bonos hicieron que los rendimientos de la curva se desplacen al alza.
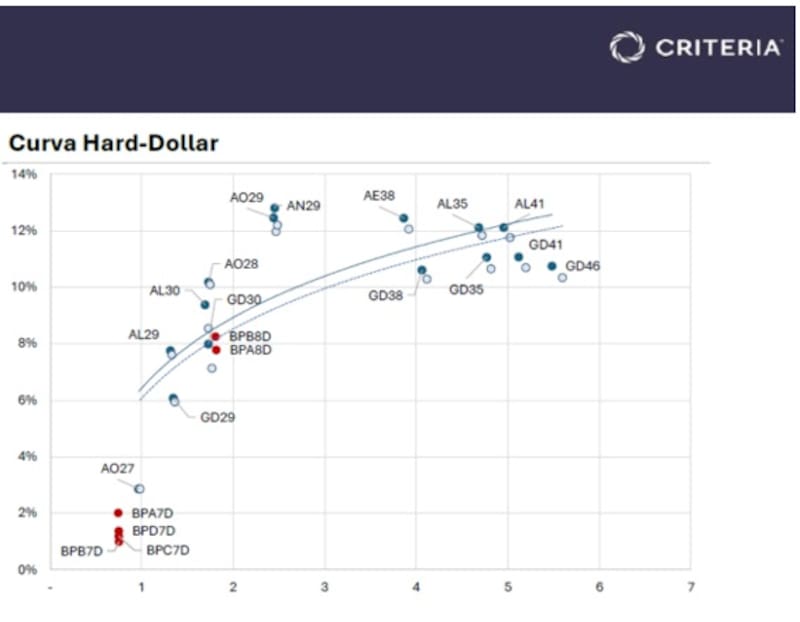
Los bonos operan con rendimientos de 9,8% en el Global 2029, saltando al 10,65% en el GD30.
Luego, la curva se invierte y opera con tasas de 10,8% en el GD35, para luego caer los rendimientos al 10,5% en los tramos más largos.
Respecto al posicionamiento en la renta fija en dólares, Franco destaca que, para perfiles agresivos y constructivos a nivel de macro y crédito, los rendimientos de Globales configuran puntos de entrada que no se veían desde hace prácticamente un año.
En ese caso, encuentra en los bonos del tramo medio y largo (Global 2035 y Global 2041) como los papeles de mayor convexidad ante cualquier señal que reduzca la incertidumbre.
“Remarcamos que la incertidumbre no se asocia tanto al programa financiero 2027 sino al devenir del ciclo electoral 2027. El momentum sigue siendo netamente negativo y, con el balotaje en Brasil el domingo y el FOMC la semana próxima, no vemos urgencia en completar posiciones de una sola vez”, recomendó.
Los analistas de Cohen coinciden en que el factor electoral está en los precios.
“Al comparar lo que rinde un bono que vence en este mandato con la tasa a la que habría que reinvertir para igualar el rendimiento de un bono que vence en el próximo, la forward entre AO27 y AO28 está en 14,9% a 317 días de la elección, contra 6,2% en el ciclo 2018-2019 a igual distancia. Si le sumamos la tasa libre de riesgo, de alrededor de 4,5%, la forward queda en torno a 18%-19%”, detallaron.
En esa línea, agregaron que el mercado le exige más tasa a este período y el proceso electoral entró en los precios mucho antes que en el ciclo anterior, lo que deja con rendimientos altos a los bonos que vencen en el próximo mandato.
Sin embargo, mantienen las cautela en el posicionamiento.
“Nuestro público es mayormente conservador, por lo que seguimos recomendando el AO27. Este paga cupones todos los meses y vence en su totalidad entre la primera vuelta y el posible balotaje, antes del cambio de mandato”, dijeron desde Cohen.
A causa de la actual baja, la deuda argentina presenta los rendimientos más elevados de la comparación en toda la curva de bonos en dólares, con tasas que se ubican aproximadamente entre el 10,2% y el 12,2% anual.
La diferencia es especialmente marcada frente a países como Baréin, Kenia, Egipto, Nigeria y El Salvador, cuyos títulos ofrecen rendimientos inferiores en distintos tramos de vencimiento.
Finalmente, desde Research Mariva también prefieren mantener una postura neutral respecto a los bonos soberanos.
“Prevemos que la volatilidad se mantenga elevada, en un contexto marcado por la incertidumbre política ante las elecciones de 2027, los persistentes desafíos de financiamiento y un escenario externo complejo. Ante la escasez de catalizadores a corto plazo que favorezcan una compresión de los diferenciales, optamos por un posicionamiento defensivo en el tramo corto de la curva en el bono GD30, el cual ofrece una relación riesgo-retorno más atractiva debido a su menor duración”, comentaron.