En esta noticia
Las tasas de la deuda que ajusta por CER y en dólares son similares y el mercado incorpora prácticamente los mismos riesgos: el electoral.
Ante el inicio del trade electoral y dados los retornos similares, los analistas evalúan la conveniencia de posicionarse en deuda en pesos ajustable por inflación o en dólares: cuales son los que prefieren los especialistas.
Tasas en pesos y dólares similares
El mercado de bonos en pesos y de bonos en dólares a 2028 muestran tasas de interés similares, lo cual resulta una novedad, al menos en el corto plazo.
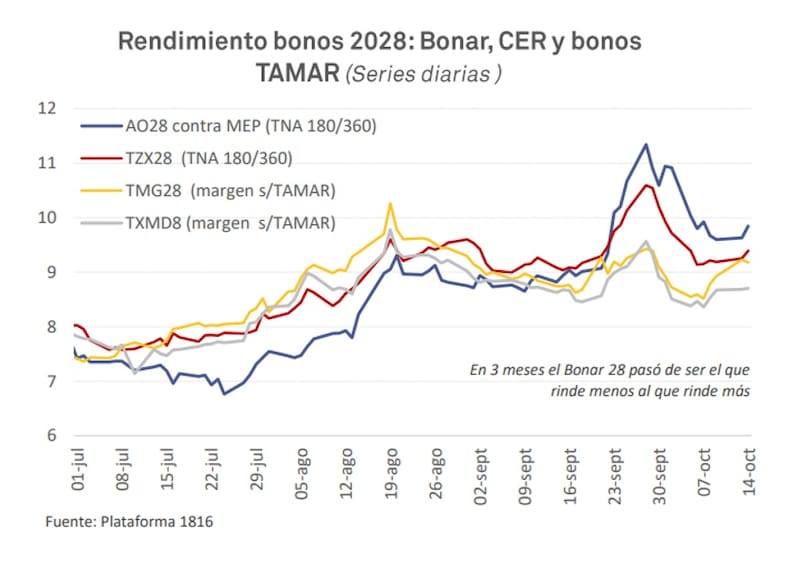
La curva de bonos CER y duales operan en el rango de 9% a 9,5%, mientras que el Bonar en dólares rinde en torno al 10%.
Es decir, mientras la curva CER opera con tasas de 9% a 9,5% mas inflación, el Bonar rinde cerca del 10% en moneda dura, haciendo que las curvas muestren retornos muy similares.
Esto implica que el mercado esta incorporando los mismos riesgos para los plazos post electorales y los cuales las amenazas están mayormente relacionadas con el factor electoral.
Damián Vlassich, Team Leader de Estrategias de IOL Inversiones, agregó que las curvas en pesos y en dólares se parecen a 2028 porque ambas ponen precio al mismo riesgo.
“Lo que se cobra es la probabilidad de que la política económica cambie después de 2027. Ese riesgo recae sobre el emisor, no sobre la moneda, y por eso vemos curvas similares”, sostuvo.
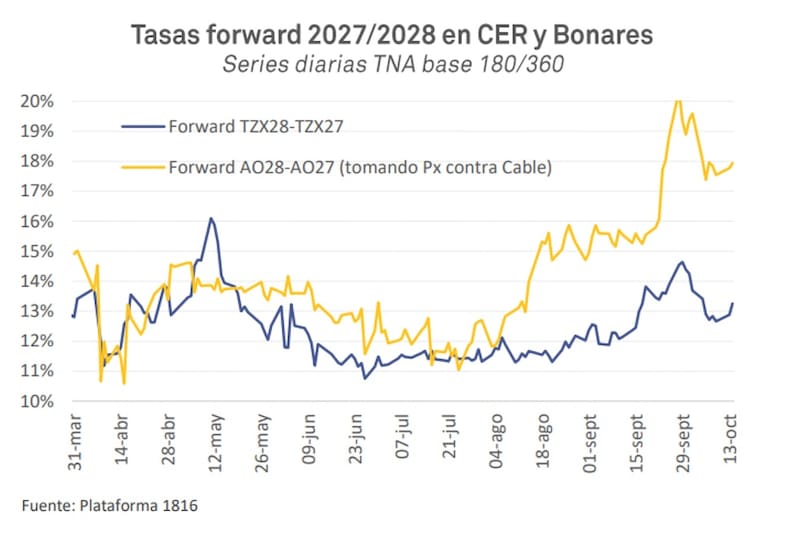
Los riesgos electorales están siendo incorporados en ambas curvas a partir de una ampliación del spread entre los títulos que vencen antes y después de la contienda electoral.
La tasa forward en la curva de bonos en dólares es del 18%, mostrando una ampliación desde julio hasta la actualidad y en la que paso de niveles de 11% hasta los valores actuales.
Por su parte, en la curva CER también se evidenció un aumento en las tasas Forward, entre 2027 y 2028, pasando de 10,5% hasta los 13% actuales, lo cual implica que el mercado asigna una mayor incertidumbre para los títulos que vencen luego de las elecciones.
Pablo Lazzati, CEO de Insider Finance, remarca que los bonos en pesos están rindiendo con tasas similares a la deuda en dólares, siendo una situación de mercado que pocas veces se da y que vale la pena aprovechar.
“Hoy el Bonar AO28 rinde cerca de 9,8% anual en dólares, mientras que el Boncer TZX28 ofrece alrededor de 9,4% por encima de la inflación. En la práctica, el mercado está pagando casi lo mismo por estar en dólares que por estar en pesos ajustados por inflación hasta 2028. El mercado descuenta que el tipo de cambio va a acompañar a la inflación en los próximos dos años, sin grandes desvíos en ninguna dirección”, detalló.
¿Boncer o Bonar?
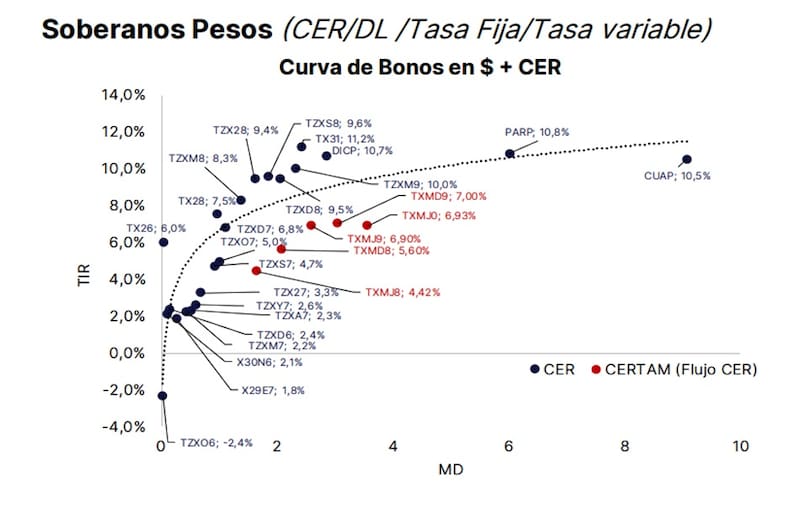
Los bonos soberanos ajustados por CER exhiben una curva de rendimientos reales con diferencias significativas entre los distintos vencimientos.
En el tramo corto, las tasas se ubican mayormente entre el 1,8% y el 3,3% real anual, aunque aparecen algunas excepciones, como el TX26, que rinde alrededor del 6%, y un título corto con rendimiento negativo del 2,4%.
En los vencimientos intermedios, las tasas reales aumentan. El TX28 ofrece un rendimiento cercano al 7,5%, mientras que otros instrumentos de ese segmento se ubican entre el 8% y el 10%.
La curva alcanza sus niveles más elevados en los títulos de mayor duración: el TX31 rinde aproximadamente 11,2% real anual, el PARP ofrece 10,8%, el DICP 10,7% y el CUAP 10,5%.
Como dato clave, la curva de deuda soberana ajustada por CER muestra un claro empinamiento entre los vencimientos de 2027 y 2028.
Es decir, mientras los títulos del tramo corto ofrecen rendimientos reales que parten de niveles cercanos al 2% y llegan hasta aproximadamente el 6,8%, los bonos con vencimiento en 2028 presentan tasas de entre 7,5% y 9,6%.
Esta brecha refleja una mayor exigencia de retorno para extender los plazos de inversión y mantener exposición a la deuda argentina.
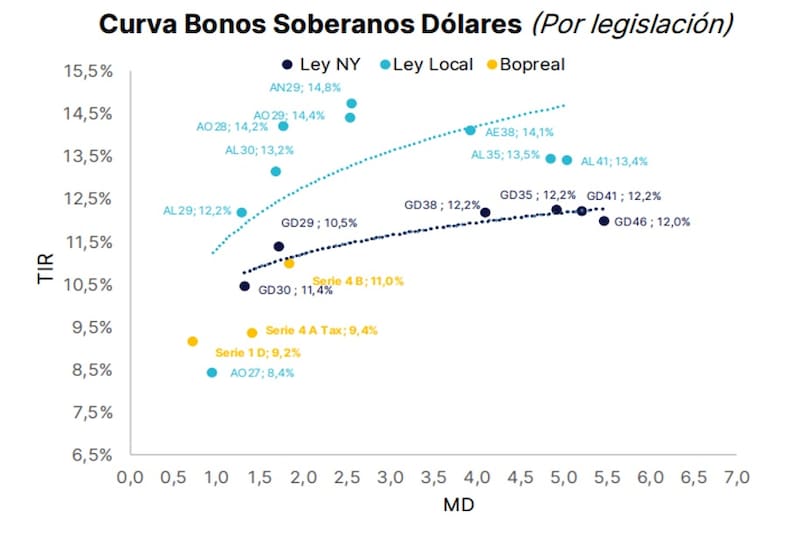
Un comportamiento similar muestra la curva de bonos en dólares.
En el tramo corto, el AO27 rinde 8,4%, mientras que el AO28 ofrece 14,2%.
Esto implica una diferencia de 5,8 puntos porcentuales entre ambos rendimientos.
La brecha también es visible entre los bonos de legislación local y extranjera ya que el Bonar 2030 (AL30) rinde 13,2%, frente al 11,4% del GD30, lo que representa un diferencial de 1,8 puntos porcentuales a favor del título de legislación local.
En el caso de los vencimientos largos, el AL35 rinde 13,5%, frente al 12,2% del GD35, con una diferencia de 1,3 puntos.
Bajo este escenario y pensando rumbo a las elecciones, el mercado debe evaluar la conveniencia de posicionarse en bonos en pesos con indexación a CER, o bonos en moneda dura.
Alejandro Fagan, Estratega en Balanz, favorece los bonos en dólares y destaca el Bonar 2028.
“Si bien mantenemos una postura neutral en ambos, con los movimientos recientes de las curvas, el spread de legislación en el AO28 parece haber quedado demasiado alto, otorgándole a nuestro criterio un mejor valor relativo a este último”, resaltó.
Con una visión similar, Maximiliano Tessio, asesor financiero, considera que a plazos comparables, hoy lucen mas convenientes los Bonares.
“El mercado exige rendimientos similares para asumir riesgo soberano en dólares que para hacerlo en pesos ajustados por inflación. El Boncer protege frente al IPC, pero su retorno en dólares depende también del tipo de cambio real ya que una depreciación real deteriora ese resultado”, explicó.
Por lo tanto, Tessio agrega que si ambos incorporan el riesgo político y de refinanciamiento de 2028, hoy parece más atractivo asumirlo con el capital denominado en dólares.
“Los Boncer pueden superar ese retorno si continúa la apreciación real, pero requieren una apuesta adicional sobre la trayectoria cambiaria. La comparación debe hacerse utilizando el mismo dólar de referencia, porque la brecha entre MEP y cable distorsiona las tasas”, dijo Tessio.
En cambio, Matias Ballestrin, jefe de Inversiones de Banco Piano, entiende que los bonos CER ofrecen mejor protección frente al contexto de mayor incertidumbre.
“En el contexto actual, considero más atractivo el Boncer por cobertura. El Hard Dólar puede tener más incertidumbre de cara a las elecciones del próximo año, frente a los instrumentos CER”, consideró.
Buena dinámica de la deuda en dólares
Un dato importante en el último mes y en lo que va del año es una mayor fortaleza de la curva en pesos respecto de los bonos en dólares, lo cual resalta la buena dinámica de la renta fija en moneda local.
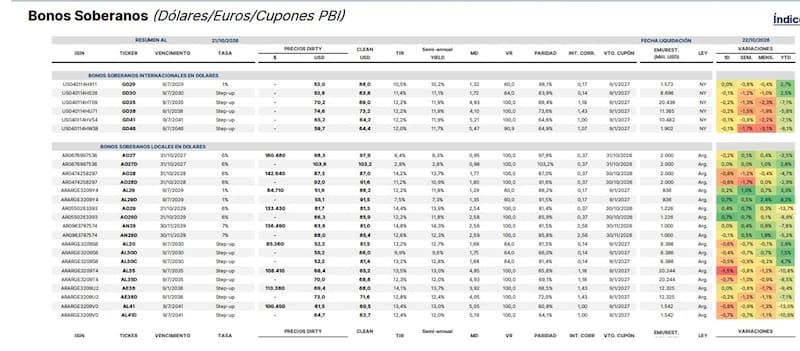
La deuda soberana argentina mostró una dinámica dispar en octubre, con mayor debilidad en los bonos en dólares frente al comportamiento más heterogéneo de los títulos en pesos.
En la deuda en moneda extranjera, los bonos bajo ley de Nueva York registraron caídas generalizadas durante el último mes: el GD35 retrocedió 3,2%, el GD38 cayó 1,9% y el GD46 perdió 3,1%.
En lo que va del año, las bajas también son significativas, con retrocesos de entre 5,8% y 8,1% en los títulos de mayor duración.
Los bonos en dólares de legislación local también operaron bajo presión, aunque con diferencias entre especies.
En el último mes, el AO28 cayó 0,4%, el AO29 retrocedió 0,3% y el AL30 perdió 0,7%. En el acumulado anual, el desempeño es dispar: mientras el AL29D avanza 9,2%, el AL30D sube 7,5%, otros títulos acumulan pérdidas de hasta 13,7%.
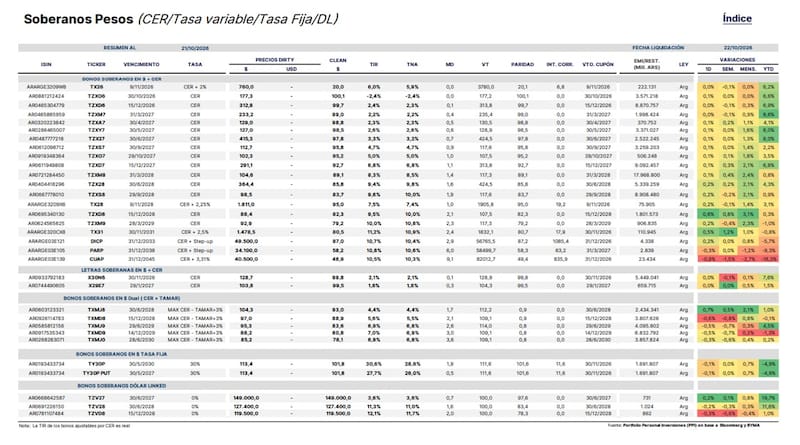
En pesos, en cambio, los bonos CER de corto y mediano plazo mantienen resultados positivos en el año, con avances de hasta 8%, aunque los títulos largos muestran retrocesos pronunciados ya que el DICP cae 5,7%, el PARP pierde 9,3% y el CUAP retrocede 16,3%.
En el último mes, varios bonos CER intermedios subieron alrededor de 1% a 2%, mientras que los instrumentos de mayor duración volvieron a mostrar debilidad.
En síntesis, la deuda en dólares exhibe una presión más extendida en el último mes, especialmente entre los bonos de legislación extranjera, mientras que en pesos prevalece una mayor dispersión según el instrumento y el plazo.
En ambos segmentos, los títulos de mayor duración enfrentan mayores dificultades, aunque los bonos CER cortos e intermedios conservan un desempeño relativamente más firme en el acumulado de 2026.
Los analistas de Criteria mantienen una postura conservadora con los bonos en dólares y destacan la buena dinámica de los bonos en moneda local por sobre la renta fija en moneda dura.
“El inusual desacople entre la volatilidad observada en la curva de soberanos en dólares y la mejor performance relativa de los instrumentos en pesos de las últimas semanas, abriría la posibilidad de rotar posiciones desde estos últimos hacia la deuda hard dollar”, estimaron.
Sin embargo, hacia adelante, remarcaron que mantener la preferencia por la curva en pesos debería estar respaldada por cierta convicción de que su último desempeño relativo responde a fundamentos sostenibles, y no a factores coyunturales.
“En cualquier caso, mantenemos una postura cautelosa respecto de la duration en ambas curvas, privilegiando instrumentos cortos que permitan limitar la exposición a eventuales episodios de volatilidad”, detallaron.
En cuanto a los bonos a incorporar a la cartera, Lazzati detalló que ve mayor valor relativo en la curva de Bonares.
“Con rendimientos similares, el bono en dólares ofrece algo que el CER no tiene y que es una cobertura frente a cualquier movimiento del tipo de cambio por encima de la inflación. Y esa cobertura hoy prácticamente no tiene costo. Si el escenario es de estabilidad, ambos instrumentos rinden parecido; si aparece volatilidad en torno al calendario electoral, el Bonar protege mejor”, consideró Lazzati.
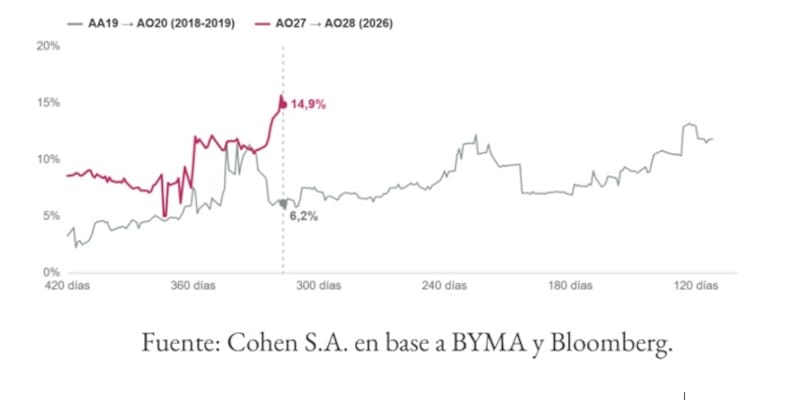
Dentro de la curva, Lazzati destaca el Bonar 2028.
“En apenas tres meses el AO28 pasó de ser el bono que menos rendía de este grupo al que más rinde. Parte de esa suba de tasa refleja la incertidumbre electoral que ya está incorporada en el precio. Si el contexto se ordena y el riesgo país vuelve a comprimir, es el instrumento con más potencial de ganancia de capital”, indicó.
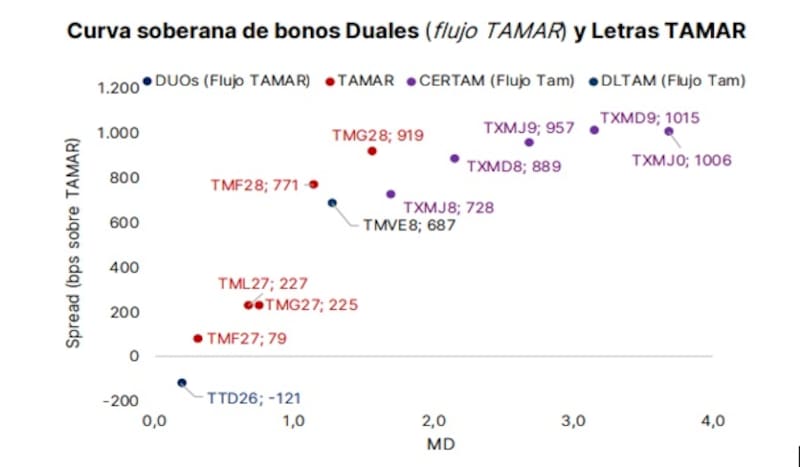
Finalmente, En cuanto a las inversiones en pesos, Vlassich detalló que, en el tramo largo, el dual TXMD9 sigue siendo su principal apuesta.
“Nuestra tesis de inversión está centrada en su devengamiento. El instrumento funciona como resguardo si, a medida que se acerquen los comicios, la autoridad monetaria vuelve a apoyarse en la tasa para contener presiones cambiarias (como ocurrió en 2025). No obstante, vemos acotado el espacio de compresión en el corto plazo, por lo que el retorno pasaría centralmente por el devengamiento (~2,85% TEM)”, indicó.
Por otro lado, el especialista de IOL afirmó que para quienes prefieren alternativas dolarizadas y coberturas ante saltos cambiarios producto de volatilidad eleccionaria o bien un contexto más desfavorable, desde la compañía recomiendan los Bonares.
“Con una prima electoral que gana peso en las valuaciones y un contexto global que no ofrece suficiente alivio, adoptamos una postura más defensiva dentro de la curva soberana. Priorizamos el tramo corto para minimizar la volatilidad de la cartera. El AO27 sigue siendo nuestra preferencia por su duration acotada y un vencimiento previo al cambio de gobierno”, comentó.