En esta noticia
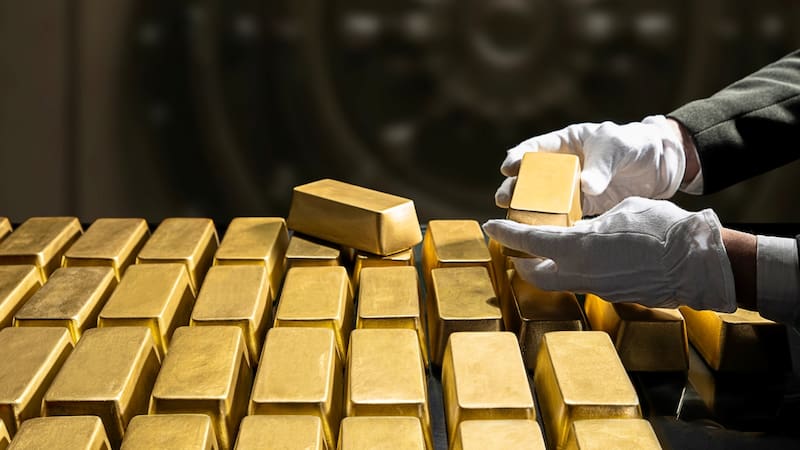
El debate por el manejo de las reservas en oro por parte del Banco Central sumó un capítulo nuevo con el informe de la Auditoría General de la Nación (AGN) que afirma que los derivados financieros de cobertura que tomó la autoridad monetaria durante 2025 generó pérdidas a la institución. El Central lo refutó al señalar que su la valoración total en el metal generó ganancia de u$s 2505 millones. ¿Pudo haber ganado más si no hubiera contratado esas coberturas?
La AGN difundió los resultados de la auditoría de los estados contables del BCRA del ejercicio 2025, informando que las tenencias de oro registraron una ganancia patrimonial superior a $ 8 billones, producto de la suba internacional del metal. Sin embargo, las operaciones con derivados financieros, que utilizaron parte de esas reservas como activo subyacente, arrojaron pérdidas de $ 1,5 billones, unos u$s 1023 millones.
No obstante, el debate no se agota en los resultados financieros. También alcanza a la conveniencia de utilizar derivados sobre un activo que, por sus propias características, funciona como refugio de valor para los bancos centrales. A eso se suma la falta de precisiones públicas sobre los instrumentos utilizados y la ubicación física de los lingotes que fueron trasladados al exterior.
Por qué la AGN habló de pérdidas
De acuerdo con las explicaciones difundidas por el presidente de la AGN, Juan Manuel Olmos, unos u$s 960 millones correspondieron al resultado negativo de los contratos y otros u$s 62,8 millones al pago de primas de opciones. Las operaciones se liquidaron en divisas y, al cierre del ejercicio, ya no quedaban posiciones abiertas.
La presidencia del organismo sostuvo que el Banco Central había especulado con una determinada trayectoria del precio internacional del oro y que el resultado terminó siendo contrario al esperado. No obstante, la auditoría consideró razonables, en sus aspectos técnicos, los estados contables de la entidad.
El BCRA rechazó esa interpretación. En un comunicado publicado el jueves 8 de octubre, sostuvo que las operaciones cuestionadas formaban parte de una política de cobertura aplicada sobre el 100% de su posición en oro y destinada a proteger las reservas internacionales frente a una eventual caída significativa de su cotización.
La defensa del BCRA
Según la entidad que conduce Santiago Bausili, la apreciación del metal compensó las pérdidas registradas por los derivados, por lo que el resultado neto de toda la posición fue positivo en u$s 2.505 millones.
La respuesta oficial incluyó cuestionamientos a la conducción de la AGN, a la que acusó de actuar con fines políticos. Sin embargo, detrás del enfrentamiento institucional existe una explicación técnica que permite entender por qué ambos organismos pueden presentar resultados diferentes.
Un exfuncionario del Banco Central consideró que las diferencias se encuentran principalmente en la interpretación de los resultados. “Si se elimina el contexto y el discurso político, la AGN dice lo mismo de otra forma que el comunicado del BCRA”, explicó.
Y es que la Auditoría puso el foco sobre la pérdida que provocaron los instrumentos financieros, mientras que el Banco Central destacó el resultado consolidado de su posición en oro.
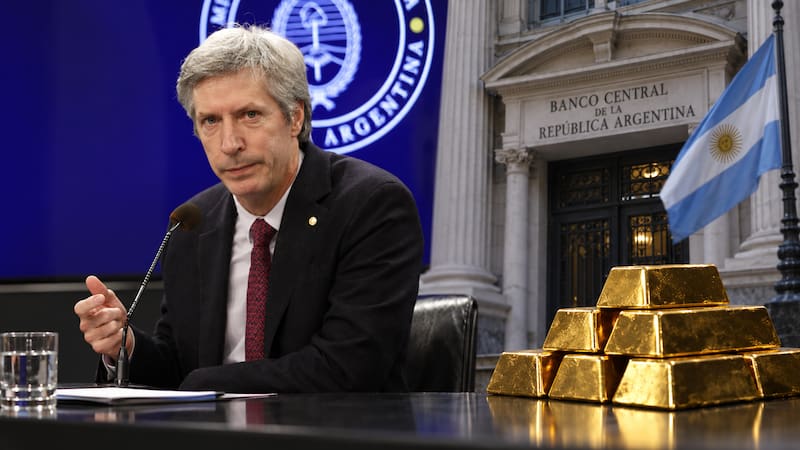
Ambas cifras pueden ser correctas al mismo tiempo. Lo que ninguna resuelve por sí sola es si la cobertura fue una buena decisión financiera.
El problema es que el Banco Central no detalló públicamente la composición exacta de los derivados utilizados durante 2025. Por eso, aunque la AGN identificó resultados negativos y pagos por primas de opciones, no alcanza con esa información para reconstruir la totalidad de la estrategia.
Martín Fernández Dubois, especialista en Asset Management, explicó que los bancos centrales cuentan con distintos instrumentos para administrar sus posiciones en oro, aunque no todos persiguen el mismo objetivo.
Además de los derivados destinados a cubrir variaciones de precios, existen operaciones de swap, acuerdos de recompra (repo) y préstamos de oro (gold leasing), que permiten obtener financiamiento o generar rendimientos a partir de las reservas.
La diferencia es importante: una cobertura de precios no necesariamente implica trasladar los lingotes ni transferir su propiedad, mientras que determinadas operaciones de financiamiento pueden modificar temporalmente su situación jurídica.
Por eso, para evaluar qué ocurrió con las reservas argentinas resulta necesario conocer no solo el resultado económico, sino también las características de los contratos celebrados.
El costo de oportunidad
Alejandro Vanoli, expresidente del Banco Central, cuestionó la conveniencia de haber contratado instrumentos para protegerse frente a una eventual caída del oro en un contexto internacional que mostraba una demanda creciente por parte de las autoridades monetarias.
En diálogo con El Cronista, sostuvo que, si la entidad no hubiera realizado esas operaciones con derivados, la ganancia por la apreciación del metal habría sido considerablemente mayor.
Según sus estimaciones, sin las coberturas el resultado podría haber superado los u$s 3.600 millones, frente a los u$s 2505 millones que informó el BCRA. La diferencia permite dimensionar el costo que tuvo la estrategia durante un año favorable para el oro.
Desde el punto de vista de Vanoli, el problema no es que los bancos centrales utilicen derivados, sino la oportunidad de la decisión. Consideró que la estrategia implicó posicionarse frente a una eventual baja del metal cuando existían fundamentos para esperar que su cotización continuara en ascenso.
Entre esos factores mencionó la creciente diversificación de las reservas internacionales y la demanda de oro por parte de los bancos centrales.
De todos modos, el resultado observado al cierre del año no demuestra, por sí solo, que la cobertura careciera de fundamento cuando se contrató. Para determinarlo sería necesario conocer el costo de los instrumentos, los riesgos que se buscaban limitar y las condiciones del mercado al momento de realizar cada operación. Ese es precisamente uno de los puntos que todavía no pueden evaluarse con la información pública disponible.
Vanoli destacó que los bancos centrales mantienen reservas en oro desde hace décadas y que, aunque la composición de sus activos cambió con el tiempo, el metal conserva su función de refugio. Desde esa perspectiva, cuestionó que la autoridad monetaria buscara protegerse de una caída de un activo que ya forma parte de la estrategia de diversificación de las reservas.
Sin embargo, ambas funciones no son necesariamente incompatibles. El oro puede actuar como cobertura frente a determinados riesgos del sistema financiero internacional y, al mismo tiempo, registrar caídas significativas de precio en períodos específicos.
Por eso, una autoridad monetaria puede decidir reducir temporalmente su exposición a esas fluctuaciones mediante derivados. La cuestión es determinar si el costo de esa protección resulta razonable frente al riesgo que se pretende evitar.
En el caso argentino, la discusión adquiere especial relevancia porque las operaciones registraron pérdidas superiores a u$s 1000 millones en un ejercicio en el que el precio del metal tuvo un desempeño favorable.
Vanoli también cuestionó la información entregada durante los procesos de control y sostuvo que la autoridad monetaria debería explicar con mayor claridad las condiciones de administración del oro.
Las preguntas que aun no tienen respuesta
El enfrentamiento entre la AGN y el BCRA dejó expuestas distintas interpretaciones sobre los resultados de la administración del oro durante 2025.
E análisis técnico de Fernández Dubois muestra que las distintas operaciones que pueden realizarse con oro no tienen las mismas consecuencias financieras ni jurídicas.
En ese escenario, quedan pendientes precisiones sobre los instrumentos utilizados, el costo y los objetivos de las coberturas, las condiciones de los acuerdos vinculados con las reservas y la ubicación física del metal trasladado al exterior.
El resultado positivo que informó el Banco Central no elimina las pérdidas de los derivados ni permite determinar, por sí solo, si la estrategia fue conveniente. Del mismo modo, el resultado negativo de las coberturas no alcanza para concluir que toda la posición en oro haya generado pérdidas.
La discusión de fondo es si la información disponible resulta suficiente para evaluar las decisiones tomadas sobre uno de los activos más importantes del Banco Central.