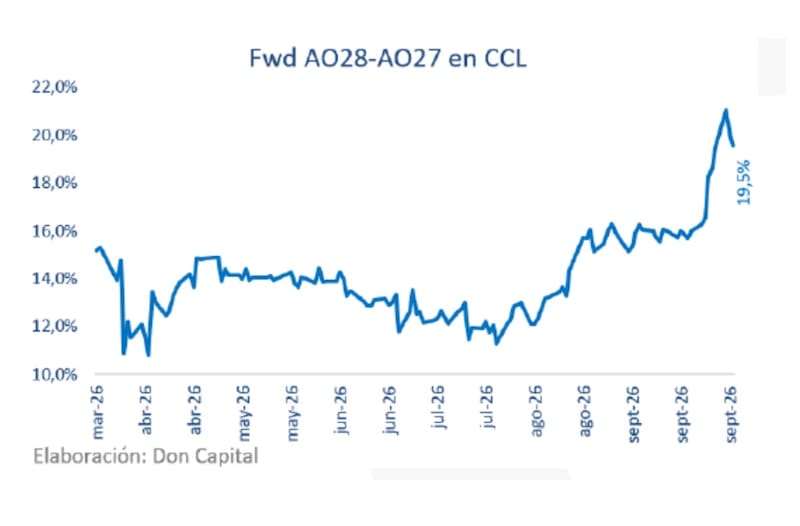
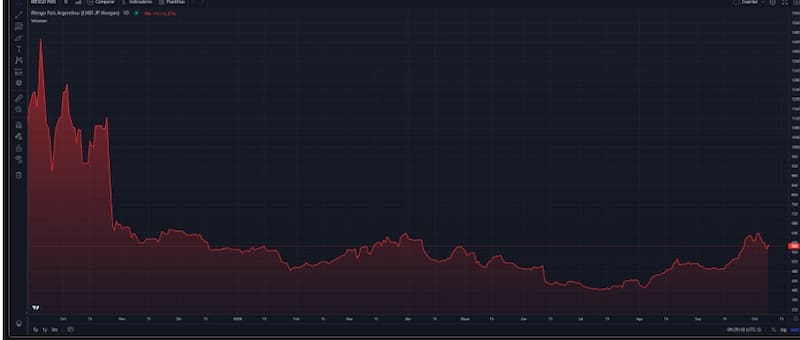
La diferencia en la tasa forward del Bonar 2027y el Bonar 2028 pasó de un máximo de casi 21% al 19,5% actual. La caída del riesgo país desde los 633 puntos hasta los 586 puntos actuales mejoró la percepción del riesgo.
El bono que vence post elecciones rinde casi 13%, contra los 8% del Bonar 2027.
Se achica el spread por plazo
Mirando a las elecciones, el mercado expresa sus dudas sobre el futuro político y una de las maneras de verlo es a partir del diferencial de tasas entre los bonos que vencen antes y después del fin del mandato de Milei.
El Bonar 2027, el cual vence en la actual gestión, opera con tasas del 8%, mientras que el 12,9%
Sin embargo, el spread entre los bonos que vencen entre 2027 y 2028 se redujo en la ultima semana.
La tasa forward entre el AO28 y el AO27 pasó de niveles cercanos al 12% durante julio a casi 21% en septiembre y recientemente mostró una moderación al 19,5%, es decir, una reducción de 1,5 puntos porcentuales respecto del máximo previo.
La fuerte suba del rendimiento implícito refleja un deterioro en las condiciones de financiamiento y una mayor percepción de riesgo sobre la deuda de mayor duration.
La baja sugiere una compresión parcial del spread y una menor prima exigida por el mercado para extender duration dentro de la curva, aunque el rendimiento implícito continúa en niveles históricamente elevados frente a los observados durante el primer semestre.
De cualquier manera, el nivel actual, cercano al 19,5%, se mantiene muy por encima de los registros observados durante buena parte del año y muestra que los inversores están demandando una compensación mucho mayor para asumir riesgo en el tramo largo de la curva.
Maximiliano Tessio, asesor financiero, remarcó que se está viendo una descompresión en los spreads entre vencimientos anteriores y posteriores al fin del mandato actual, tanto en la curva en dólares como en pesos.
“Estamos viendo una compresión de las forwards que capturan el riesgo electoral en las curvas soberanas, en un contexto en el que también comprimieron los bonos preelectorales. En Boncer, la forward entre el TZXS7 y el TZXS8 bajó desde 15% hasta 13,47%, mientras que en hard-dollar la forward entre el AO27 y el AO28 cayó desde un máximo de 20,55% a 18% en apenas dos ruedas”, indicó.
Además, afirmó que la mejora en las curvas de bonos se da luego de una baja reciente en el riesgo país.
“Ambos movimientos acompañaron la baja del riesgo país y reflejan una moderación de la prima exigida para atravesar el período electoral, en un contexto de mayor confianza regional tras el resultado de las elecciones en Brasil”, detalló Tessio.
Juan Manuel Franco, eocnimista jefe de Grupo SBS, coincidió en remarcar que la tasa forward entre papeles con vencimiento en 2027 y 2028 mostró una clara tendencia al alza en las últimas semanas, tanto para los Bonar AO27/28 como para los papeles CER.
Para Franco, esto marca cierta incertidumbre del mercado ya pensando en el ciclo electoral 2027.
En particular con los Bonares, Franco destaca que las emisiones son relativamente pequeñas para el grado de superávit comercial que tiene Argentina, con perspectivas de flujos de exportación crecientes.
“Si bien somos constructivos en estos bonos, la incertidumbre general podria ofrecer algun mejor punto de entrada en caso de incrementarse, por lo que la decisión de posicionarse ahora o mas adelante (o no posicionarse) dependerá exclusivamente del perfil de inversor y su escenario base macro”, detalló.
Picos en el spread por legislación
Por otro lado, la incertidumbre electoral también se ve en la diferencia de rendimientos entre ambas legislaciones, la cual es particularmente visible en los tramos medios y largos.
Mientras los bonos locales llegan a ofrecer tasas superiores al 12% y, en algunos casos, cercanas al 14%, los Globales se mantienen mayormente en torno al 11% a 11,5%.
Esto refleja una prima adicional que el mercado demanda sobre determinados títulos de ley local, además de las diferencias propias de estructura, liquidez y duration.
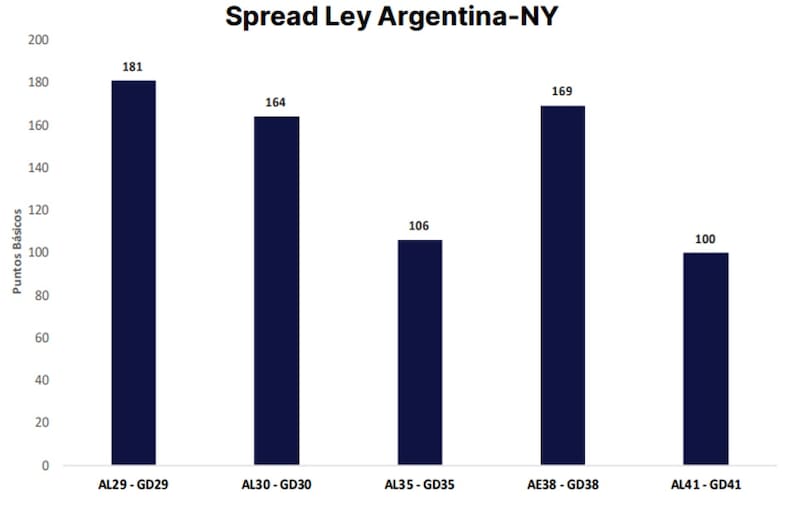
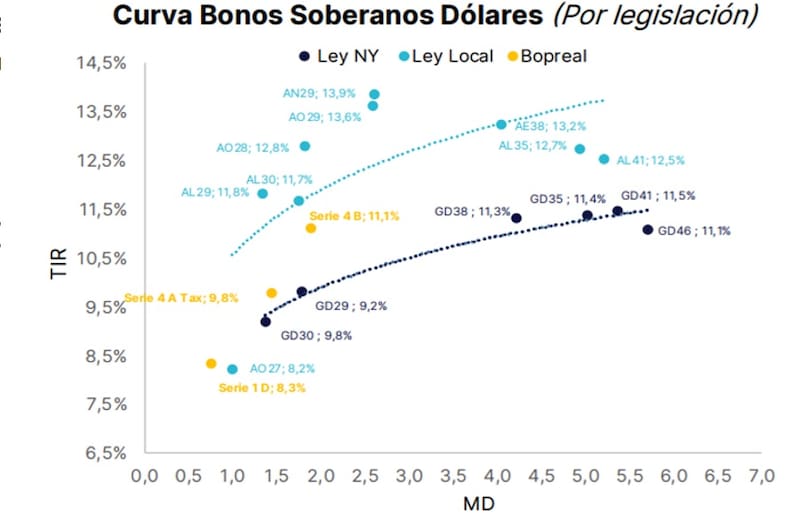
El mayor diferencial se observa en el tramo corto de la curva: el AL29 rinde 181 puntos básicos más que el GD29, mientras que en el caso del AL30 frente al GD30 la brecha alcanza los 164 puntos básicos.
En los vencimientos intermedios, el spread también se mantiene elevado.
El AE38 ofrece una prima de 169 puntos básicos respecto del GD38, mientras que la diferencia se reduce a 106 puntos básicos entre el AL35 y el GD35. En el tramo más largo de la curva aparece la menor brecha de la muestra: el AL41 supera al GD41 en 100 puntos básicos de rendimiento.
La existencia de este diferencial refleja, entre otros factores, la valoración que hace el mercado sobre el riesgo jurídico y las características de cada legislación, además de las diferencias de liquidez y estructura entre los títulos comparados.
Matías Ballestrín, jefe de Inversiones de Banco Piano, indico que hasta fin de septiembre la deuda soberana Argentina venía bastante castigada, tanto por eventos externos como fue el ajuste en los tipos de interés y por factores locales.
Las cuestiones domesticas estaban relacionadas con las elecciones del próximo año y junto con datos de actividad no muy favorables.
“Por los factores locales, se amplió el diferencial de rendimientos entre el AO27 y bonos similares con duration más larga, así como la diferencia de rendimiento entre bonos de distinta legislación”, explicó.
Sin embargo, indicó que desde comienzo de octubre comenzaron a mejorar algo las paridades por factores locales.
“En la medida que se vayan morigerando los riesgos eleccionarios la curva soberana Argentina debería aplanar se y los spreads entre legislación deberían ajustar. Todo dependerá del ruido electoral y en menor medida por datos de actividad y en particular señales provenientes de sectores de alta demanda de mano de obra”, consideró.
El deterioro de estas variables surge a partir de una perdida de confianza en los bonos y más incertidumbre sobre el resultado electoral del 2027.
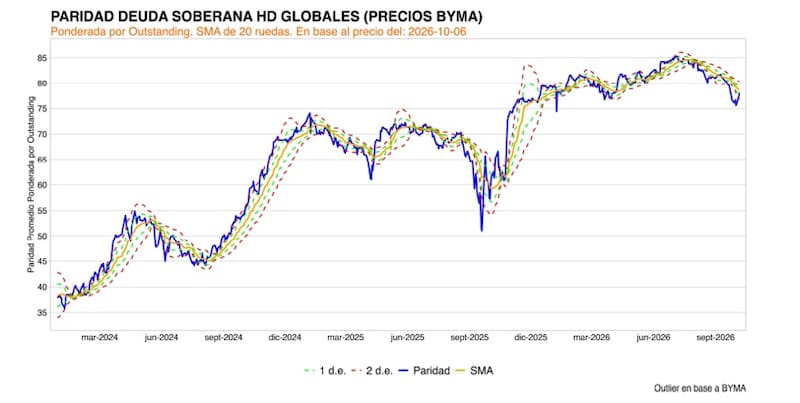
Así, cayeron los bonos, subió el riesgo país y el mercado se tornó mas conservador, provocando una ampliación en el spread por legislación así como en el spread por plazo (diferencial entre 2027 y 2028)
Ammiel Pardo, Sr. Economist de Aldazabal y Cía, remarcó que al analizar la evolución del spread entre los vencimientos 2027 y 2028, se observa una correlación significativa con la dinámica del riesgo país.
“La ampliación del spread se produjo en línea con el aumento del riesgo soberano, en un contexto marcado por la suba de las tasas de la Reserva Federal y una mayor cautela de los inversores frente al proceso electoral del próximo año. Asimismo, la posterior compresión del riesgo país acompañó a la reducción del spread observado en las ruedas”, detalló.
En cuanto al potencial de los bonos, Pardo resalta que luego del fuerte sell-off del último mes, los títulos más largos presentan un mayor potencial de retorno en un escenario de continuidad del programa económico.
A su vez, explicó que en un escenario adverso de reestructuración su desempeño relativo podría verse menos afectado, dado que los bonos tenderían a cotizar por paridad.
Finalmente, indicó también que el spread por legislación continúa ubicándose en niveles elevados, por lo que favorece a los Bonares.
“Consideramos que los títulos bajo ley local ofrecen una mejor relación riesgo-retorno dentro del segmento soberano en dólares”, comentó.
¿Alargar duration?
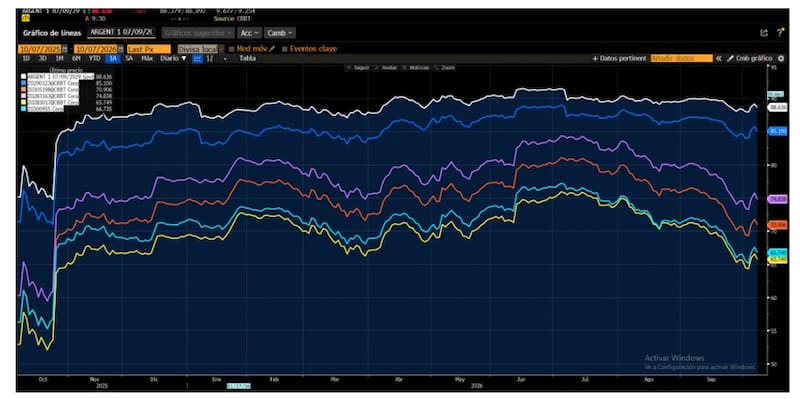
El ajuste reciente hizo que los bonos argentinos ahora operen con tasas mas elevadas respecto de lo que hacían hace unos meses atrás.
La mayor incertidumbre empujó a la deuda a la baja y a los rendimientos al alza, exacerbando los spreads de plazo y legislación.
La curva de bonos soberanos argentinos en dólares exhibe rendimientos de entre 8,2% y 13,9% anual, con una marcada diferencia entre los títulos de ley local y los emitidos bajo legislación de Nueva York.
El AO27 aparece entre los bonos de menor rendimiento, con una TIR de 8,2%, mientras que dentro de la ley local las tasas se incrementan en los vencimientos más largos y llegan hasta 13,9% en el AN29.
Entre los bonos bajo ley Nueva York, la curva se mueve desde una TIR de 9,2% para el GD29 y 9,8% para el GD30 hasta la zona de 11,3%-11,5% en los títulos de mayor duration, como el GD38, GD35 y GD41.
El GD46, pese a ser el bono de mayor vencimiento del grupo, ofrece una TIR de 11,1%.
Dado estos niveles de tasa, la clave pasa por determinar si el deterioro de los bonos y de dichos diferenciales pudieron haber alcanzado su pico y en función de ello, operar dentro de la curva.
Pablo Lazzati, CEO de Insider Finance, considera que el spread entre el Bonar 2027 (AO27) y el Bonar 2028 (AO28) ya encontró un techo, o al menos está muy cerca de hacerlo.
“Si tomamos la tasa forward implícita entre ambos bonos medida en CCL, el mercado llegó a exigir cerca de un 21% anual por el tramo que va de 2027 a 2028, contra niveles del 12% en julio. Hoy está en torno al 19,5%. Lo que está pagando esa diferencia no es riesgo de crédito puro, sino la incertidumbre electoral de 2027. Es decir, el AO27 cobra antes de las elecciones y el AO28 después”, indicó.
En esa línea, agregó que un 20% de tasa forward para un solo año, con el riesgo país en torno a los 575 puntos, es un premio excesivo.
“Para nosotros refleja una cobertura extrema más que un escenario base. La victoria de Bolsonaro en Brasil ya empezó a moderar ese premio, y creemos que la compresión puede continuar si el Gobierno sostiene la acumulación de reservas y el frente fiscal”, afirmó
Por lo tanto, Lazzati ve una oportunidad en estirar duration.
“Nos gusta el Bonar 2028 (AO28) como forma directa de capturar esa tasa forward elevada. Para un perfil más agresivo, seguimos recomendando la parte larga de la curva de Globales, puntualmente el GD35 y el GD41 (10,66% y , 10,80%) que son los que más tienen para ganar si el mercado empieza a descontar continuidad en 2027”, dijo.
Finalmente, Matias Waitzel, socio de AT Inversiones, se mantiene con cautela sobre la deuda local y remarca que no se encuentra constructivo con los bonos soberanos en estos niveles.
“Creo que el mejor momento para volver a tomar riesgo va a aparecer más cerca de las elecciones de 2027, cuando probablemente tengamos mayor volatilidad y mejores puntos de entrada”, comentó.
A su vez, agregó que para quien ya está posicionado, luce más conveniente mantener los bonos largos antes que rotar hacia el tramo corto.
“Los bonos más largos tienen mayor duration y convexidad, por lo que ante un escenario de continuidad y compresión del riesgo país el potencial de suba es considerablemente mayor. Además, frente a escenarios más adversos, las paridades más bajas ofrecen una mejor relación riesgo-retorno”, explicó.
Lisandro Meroi, Research Analyst de TSA Bursátil, detalló que hoy los bonos soberanos enfrentan un contexto global volátil y complejo.
A su vez, agregó que ante la falta de drivers locales claros, no se genera entusiasmo sobre los inversores, que lentamente comienzan a concentrarse en las elecciones del próximo año.
Sin embargo, destaca que la divergencia entre los títulos locales y aquellos comparables en términos de calificación crediticia.
“Habiendo cotizado con una baja diferencia cuando el riesgo país alcanzó mínimos en julio, hoy el potencial de apreciación luce algo más atractivo para perfiles agresivos que busquen un catch up en rendimientos, entendiendo que la incertidumbre puede continuar por un tiempo, y algunas definiciones podrían venir posterior a las elecciones en Estados Unidos”, indicó.