En esta noticia
El cobre, el oro y el petróleo acumulan fuertes subas, y la palabra “superciclo” volvió a circular en los mercados internacionales.
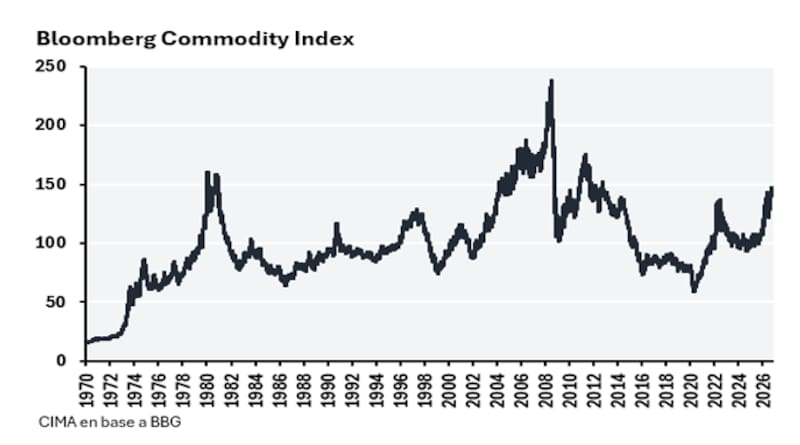
Y es que, según un informe de CIMA, el índice de commodities avanzó 223% desde los mínimos de 2020; en ese mismo período, el oro ganó 170% y el cobre, 251%. El petróleo, por su parte, subió 73% en lo que va de 2026.
Las cifras describen movimientos de distinta duración, pero muestran por qué el mercado empezó a preguntarse si está ante algo más persistente que un rally.
La respuesta de CIMA es de cautela. La consultora encuentra varios ingredientes de un nuevo superciclo como: tensiones geopolíticas, dificultades para ampliar la oferta, nuevas fuentes de demanda y la posibilidad de un dólar global estructuralmente más débil.
Sin embargo, advierte que todavía es prematuro comparar este escenario con el auge de comienzos de siglo. Falta probar que India y otros mercados emergentes puedan sostener un aumento del consumo de materias primas de la escala que produjo la industrialización china.
Por qué la oferta puede tardar en responder
Una suba de precios suele incentivar nuevas inversiones, pero eso no significa que aparezca producción de inmediato.
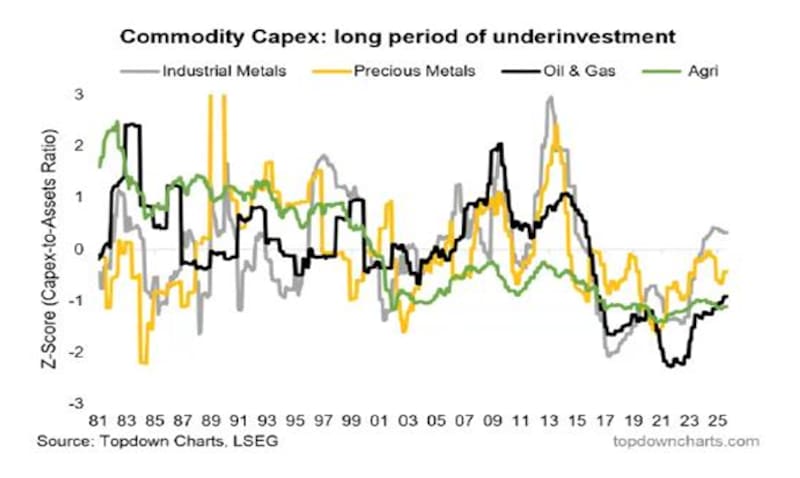
CIMA señala que años de baja inversión dejaron a distintos sectores con poca capacidad de reacción. En minería, estima que el tiempo promedio entre el descubrimiento de un yacimiento y su entrada en producción pasó de seis años en la década de 1990 a unos 18 años en la actualidad.
Esa demora resulta clave para los precios: si la demanda crece antes de que lleguen nuevos proyectos, el mercado puede permanecer ajustado durante años. A la vez, aranceles, sanciones y controles de exportación reorganizan las cadenas de suministro.
Según el estudio, producir en más lugares para reducir dependencias estratégicas puede elevar costos y sumar una prima geopolítica a la energía y a los minerales críticos.
La IA suma demanda, pero la historia es más amplia
Del lado del consumo, CIMA marca una diferencia con el superciclo anterior. En los 2000, el gran motor fue la urbanización e industrialización de China. Ahora la demanda aparece más repartida entre electrificación, redes eléctricas, transporte e infraestructura para inteligencia artificial.
El cobre y el aluminio son necesarios para ampliar la transmisión de electricidad y abastecer centros de datos.
El crecimiento del consumo eléctrico también favorece, según el informe, fuentes de generación como el gas natural y el uranio. CIMA cita una proyección de Rio Tinto que ubica la demanda mundial de electricidad en 46.700 TWh anuales para 2035, frente a 32.600 TWh en 2025: un aumento cercano al 43%.
La distinción es más que importante: los centros de datos explican solo una parte de ese crecimiento previsto.
Para CIMA, el impulso principal provendría de una electrificación más amplia de la industria, los edificios, la climatización y el transporte. Eso ayuda a entender por qué el planteo puede favorecer a varios insumos, aunque no necesariamente a todos en la misma proporción.
El dólar y la condición que todavía falta
CIMA también plantea que los déficits de Estados Unidos, la necesidad de emitir más deuda y la diversificación de reservas hacia el oro podrían traducirse en tasas más altas, un dólar más débil o una combinación de ambas.
Un dólar débil suele favorecer a las materias primas cotizadas en esa moneda: las abarata para compradores que utilizan otras divisas y puede mejorar las condiciones financieras de países exportadores.
Pero ese escenario monetario no alcanza por sí solo para confirmar un superciclo. La condición más incierta, según los analistas, es la aparición de un nuevo motor de demanda emergente.
India e Indonesia podrían aportar crecimiento, pero CIMA advierte que ningún país parece en condiciones de repetir individualmente el impacto que tuvo China. La pregunta es si varias economías, en conjunto, lograrán sostener durante años una demanda de energía, metales y alimentos lo suficientemente grande.
Para el inversor, esa duda cambia la lectura de las subas actuales. CIMA ve a los metales y la energía mejor posicionados por la electrificación y las restricciones de oferta. Los productos agrícolas dependerían más del crecimiento de la población y de los ingresos en los mercados emergentes. Incluso si se consolida un ciclo alcista prolongado, la consultora advierte que no todos los commodities ni todos los países productores avanzarían al mismo ritmo.
Brasil aparece como uno de los posibles beneficiarios por su exposición simultánea a petróleo, mineral de hierro y productos agrícolas. Pero allí también hay una condición pendiente: CIMA sostiene que, para una fuerte revalorización de sus acciones, el viento externo debería ir acompañado de una mejora creíble en el frente fiscal brasileño.