En esta noticia
- La condición fiscal detrás de la oportunidad
- Santander mueve su cartera hacia el escenario favorable
- Petrobras combina petróleo, producción y riesgo político
- El crédito obliga a diferenciar entre bancos
- PPI apuesta al EWZ, pero el mercado ya se adelantó
- BofA espera menores tasas con cualquiera de los candidatos
- Electricidad: una oportunidad más allá del domingo
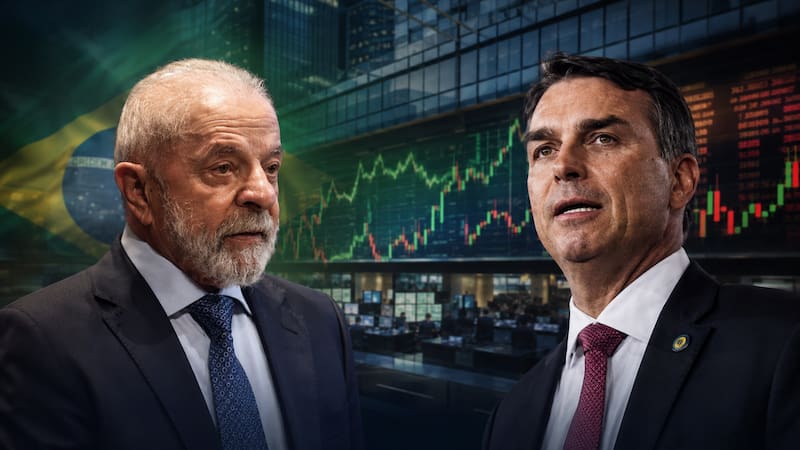
Brasil llega a las elecciones del domingo 4 de octubre con una expectativa que conecta la política con las pantallas financieras del mundo: un ajuste fiscal creíble podría reducir las tasas futuras, aliviar el costo de financiamiento y abrir espacio para una revalorización de las acciones.
El mercado ya comenzó a tomar posiciones. Ahora deberá contrastar esa expectativa con los votos, la composición del Congreso y la capacidad del próximo gobierno para ejecutar sus propuestas.
Los informes de Goldman Sachs, Bank of America (BofA) y Santander, publicados en los días previos a los comicios, permiten reconstruir esa apuesta. Las oportunidades aparecen en bancos, Petrobras y compañías sensibles al crédito y la actividad doméstica. Pero los documentos también plantean límites: hogares endeudados, deterioro de las carteras bancarias y empresas que necesitan demostrar que sus ganancias se convierten en caja.
Desde Argentina, Portfolio Personal Inversiones (PPI) adopta una posición más explícita. Recomienda aumentar la exposición a Brasil y considera que un triunfo de Flávio Bolsonaro podría impulsar los activos mediante expectativas de mayor disciplina fiscal.
Esa lectura convive con una advertencia: una parte del escenario favorable ya fue anticipada por los precios.
La condición fiscal detrás de la oportunidad
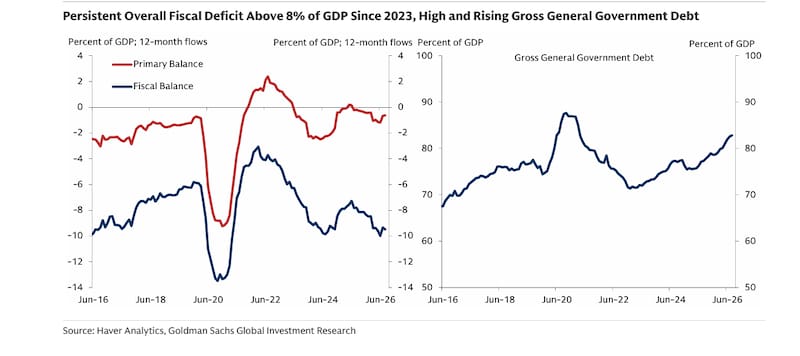
Goldman Sachs ubica el desequilibrio de las cuentas públicas en el centro del diagnóstico. Según el informe de Alberto Ramos, el déficit total del sector público, incluidos los intereses, alcanza el 9,5% del PBI en doce meses. El déficit primario representa el 0,6%, mientras que los intereses netos equivalen al 8,9%.
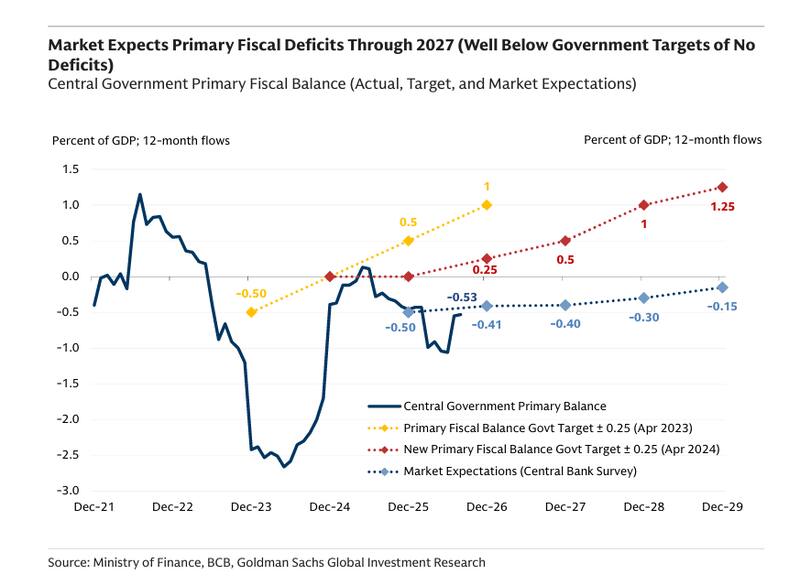
La diferencia muestra cuánto pesa el costo financiero. La deuda bruta llegó al 82,9% del PBI según la metodología brasileña, frente al 71,7% al cierre de 2022. Aunque el resultado fiscal de agosto fue mejor que lo esperado, Goldman considera que “la trayectoria sigue siendo preocupante”.
Para colocar la deuda en un sendero de descenso sostenido, el banco estima necesarios superávits primarios estructurales superiores al 2% del PBI. Considera muy improbable alcanzar ese resultado en el corto plazo.
El BofA también identifica las cuentas públicas como el principal desafío del próximo gobierno. Bajo sus supuestos de crecimiento y tasas, calcula que estabilizar la deuda requeriría un superávit primario cercano al 3% del producto.
Además, advierte que aproximadamente el 90% del presupuesto corresponde a gastos obligatorios, lo que limita la capacidad de ajustar sin negociar reformas en el Congreso.
Para las acciones, esa discusión tiene una consecuencia concreta: una menor percepción de riesgo puede reducir la rentabilidad que los inversores exigen para comprar empresas brasileñas.
También puede abaratar el financiamiento. La elección abre esa posibilidad; las medidas posteriores determinarán su alcance.
Santander mueve su cartera hacia el escenario favorable
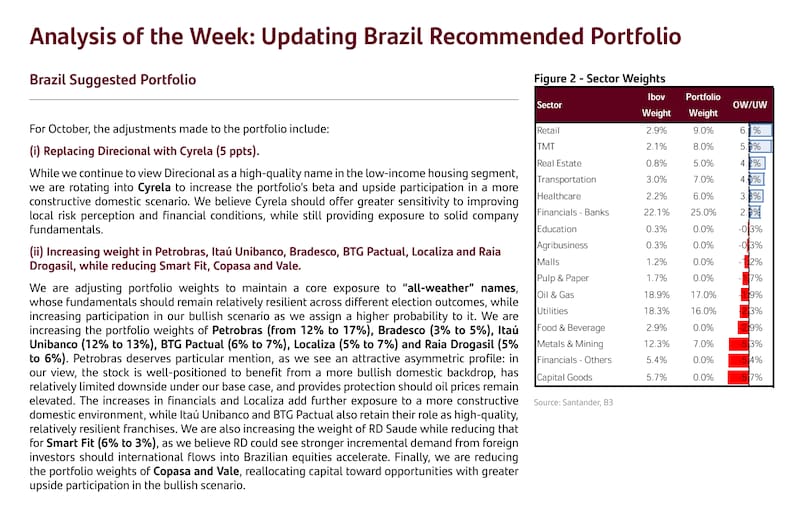
La señal más tangible aparece en la cartera recomendada por Santander para octubre. El banco aumenta Petrobras del 12% al 17%, Itaú del 12% al 13%, Bradesco del 3% al 5% y BTG Pactual del 6% al 7%.
También eleva Localiza del 5% al 7% y RD Saúde del 5% al 6%. En construcción, reemplaza Direcional por Cyrela, con una participación del 5%.
Santander sostiene que el estrechamiento de la carrera electoral incrementa modestamente la probabilidad de su escenario alcista. Su respuesta consiste en aumentar la sensibilidad de la cartera a una mejora del mercado doméstico, conservando compañías que considera resistentes bajo distintos resultados políticos.
Dentro de los bancos, Itaú es su principal preferencia por disciplina crediticia, generación de capital y rentabilidad. BTG ofrece exposición a una recuperación de los mercados de capitales mediante banca de inversión, intermediación y gestión de activos, con menor dependencia del crédito minorista.
Bradesco representa una apuesta a la recuperación de sus resultados. Santander proyecta un retorno sobre el patrimonio del 17% para 2027 y un crecimiento del beneficio neto del 12% ese año. La oportunidad depende de que esa mejora avance sin que el deterioro crediticio vuelva a presionar las ganancias.
Localiza y Cyrela agregan exposición a condiciones financieras más favorables. Para la empresa de alquiler de vehículos, menores tasas podrían aliviar gastos financieros, mientras la utilización de la flota y la eficiencia operativa sostendrían la rentabilidad. En Cyrela, la disponibilidad de crédito hipotecario, las ventas y la ejecución de proyectos serán determinantes.
Petrobras combina petróleo, producción y riesgo político
Petrobras ocupa el mayor peso individual en la cartera de Santander. El banco encuentra una combinación de producción creciente, retorno al accionista y protección relativa si el petróleo permanece elevado.
Su informe estima un rendimiento por dividendos cercano al 10% para 2026 y contempla distribuciones extraordinarias como una posibilidad. También considera que la compañía puede participar de una mejora de la percepción de riesgo local.
La mirada de Bank of America introduce una condición. En las reuniones con inversores que recoge su informe corporativo, la administración de Petrobras señaló que prioriza reducir la deuda bruta hacia US$65.000 millones antes de pagar dividendos extraordinarios.
Las dos lecturas pueden coexistir: una mayor generación de caja ofrece margen para mejorar el balance y remunerar al accionista. Pero el destino de esos fondos dependerá de las decisiones de inversión, deuda y distribución.
La política de combustibles sigue siendo otro factor decisivo. Un petróleo más caro favorece al negocio de producción, aunque el beneficio para el accionista también depende de precios domésticos, capex y decisiones del controlador estatal.
El crédito obliga a diferenciar entre bancos
La expectativa de menores tasas convive con un sistema financiero bajo presión. El informe sectorial de BofA muestra que la morosidad de consumo a más de 90 días llegó al 5,5% en agosto y la rural al 8,1%.
El deterioro se concentra en préstamos personales sin garantía, tarjetas y créditos descontados del salario del sector privado. Otros segmentos, como hipotecas y préstamos salariales del sector público, muestran mayor resistencia.
El endeudamiento de los hogares alcanza el 49,9% y el servicio de deuda el 28,7%, máximos históricos según el documento. BofA favorece bancos establecidos y exige observar la composición de sus carteras.
Banco do Brasil concentra una de las tensiones más relevantes. PPI lo incluye entre los posibles beneficiarios de una menor intervención estatal si triunfa Flávio. Sin embargo, las reuniones recogidas por BofA muestran pagos puntuales en su cartera agrícola de aproximadamente el 74%, frente a niveles históricos del 98% al 99%.
Además, unos R$100.000 millones de préstamos agrícolas fueron renegociados o extendidos. Los períodos de gracia pueden demorar la visibilidad de su desempeño hasta 2027. Una mejora de valuación vinculada al resultado político podría convivir, por lo tanto, con pérdidas crediticias pendientes de aclararse.
PPI apuesta al EWZ, pero el mercado ya se adelantó
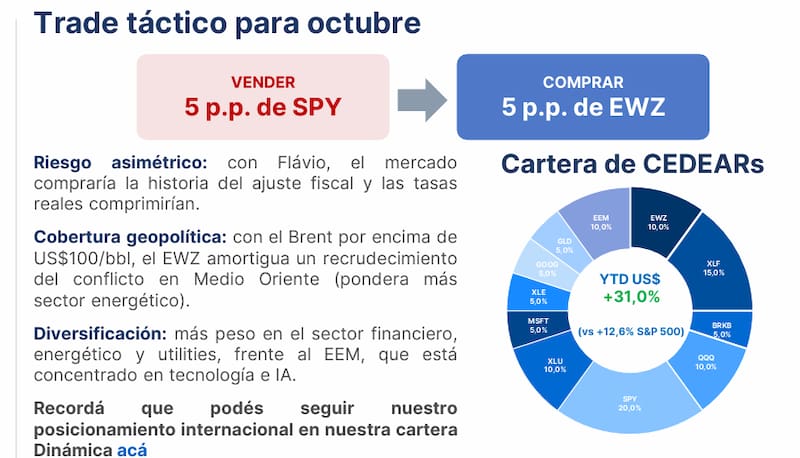
La propuesta de PPI consiste en reducir SPY en cinco puntos porcentuales y trasladar esa participación al EWZ, el ETF de acciones brasileñas, hasta llevarlo al 10% de su cartera de Cedear.
La firma vincula la oportunidad con un eventual ajuste fiscal que comprima las tasas y mejore la confianza. En ese escenario destaca Nubank y XP por el crédito y la actividad financiera, además de Petrobras y Banco do Brasil por una posible reducción del riesgo de intervención.
El posicionamiento tiene un antecedente relevante. Desde principios de agosto, en el período observado por el reporte, EWZ avanzó un 8%, frente al 1,1% del EEM, el ETF de mercados emergentes. Al mismo tiempo, la probabilidad de triunfo de Flávio en Polymarket pasó del 27% al 60%.
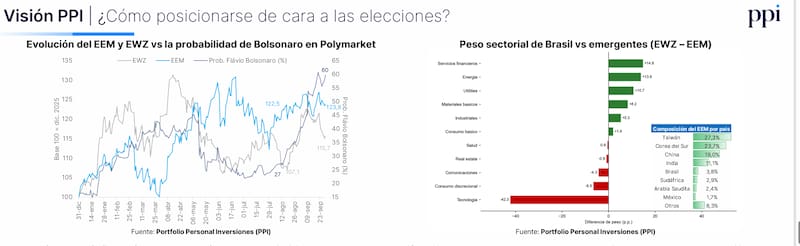
Son datos de la fotografía utilizada por PPI. Las probabilidades de apuestas no equivalen a intención de voto y la relación temporal con la suba bursátil no permite atribuir todo el movimiento a la elección: petróleo, moneda y condiciones financieras también influyen.
La implicancia para el inversor es que parte de la expectativa favorable ya está incorporada. La reacción posterior dependerá de cuánto sorprendan los resultados y de las señales económicas que aparezcan después.
BofA espera menores tasas con cualquiera de los candidatos
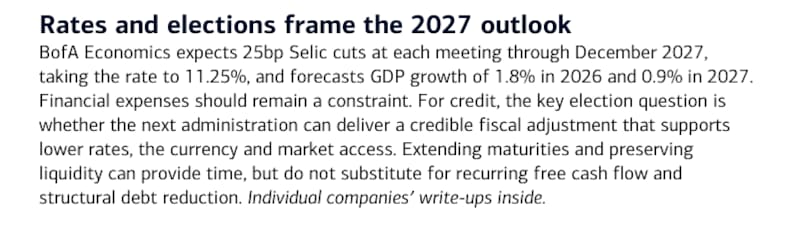
Los informes no conforman una apuesta electoral uniforme. Bank of America prevé recortes de Selic de 25 puntos básicos por reunión hasta alcanzar el 11,25% al cierre de 2027, independientemente del ganador.
Su argumento descansa en la debilidad de los sectores sensibles al crédito y en los episodios de estrés financiero. El real constituye el principal riesgo: una depreciación provocada por condiciones internacionales más restrictivas podría dificultar el alivio monetario.
Esa diferencia amplía el mapa de oportunidades. Algunas empresas podrían beneficiarse de menores tasas incluso sin un cambio de gobierno. La política fiscal seguiría determinando la profundidad y la sostenibilidad de esa mejora.
El banco también exige comprobar resultados empresariales. Después de más de treinta reuniones en Brasil, su equipo de crédito concluye que los inversores buscan flujo libre recurrente y reducción visible de deuda. Refinanciar vencimientos ayuda, pero las compañías deben demostrar capacidad de generar caja después de intereses e inversiones.
Electricidad: una oportunidad más allá del domingo
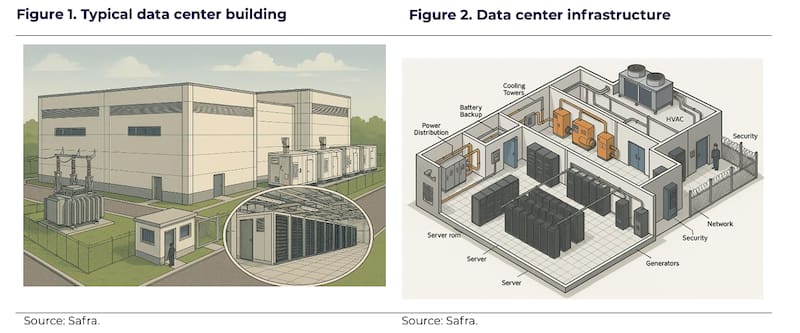
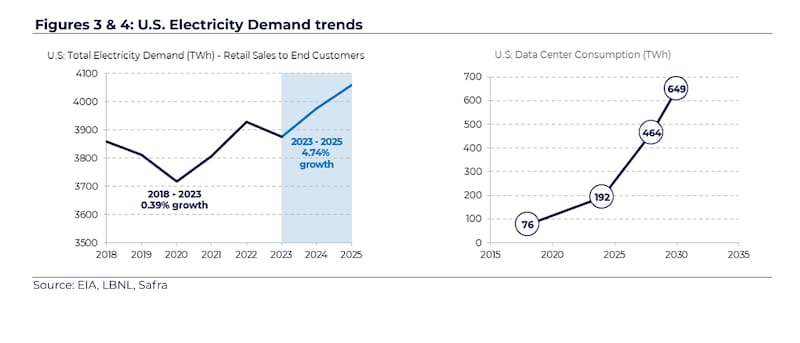
El banco brasileño Safra aporta una perspectiva de largo plazo: la expansión de centros de datos podría aumentar la demanda eléctrica y requerir nuevas redes.
Su informe identifica las oportunidades más claras en distribución y transmisión, por mayor utilización de infraestructura e inversiones remuneradas. Equatorial, Energisa, Copel y Axia aparecen entre los nombres de su cobertura vinculados con esa expansión.
El horizonte relevante se ubica hacia 2029-2030. La oportunidad depende de que los proyectos avancen, obtengan conexiones y encuentren un marco regulatorio adecuado. Para las generadoras, el efecto también estará condicionado por precios eléctricos, contratos y nueva oferta.
La infraestructura agrega así una tesis que supera el calendario electoral, aunque sus necesidades de inversión pueden limitar la caja disponible en los primeros años.
Después del domingo, el mercado seguirá la composición del Congreso, las alianzas para un eventual balotaje y las señales sobre el equipo económico y el presupuesto.
En las acciones, la prueba será convertir una menor percepción de riesgo en ganancias y retornos sostenibles. La oportunidad brasileña reúne expectativas fiscales, potencial alivio monetario y empresas con negocios atractivos; su consolidación exigirá que esas piezas avancen juntas.