En esta noticia
El monotributo nació con el objetivo claro de simplificar impuestos, facilitar la formalización de pequeños contribuyentes y permitirles acceder a la seguridad social. Pero un nuevo trabajo del IERAL de la Fundación Mediterránea puso bajo la lupa uno de sus componentes menos discutidos como es el previsional.
El estudio concluye que, si los aportes jubilatorios de los monotributistas funcionaran bajo un esquema de capitalización individual, donde cada trabajador financia exclusivamente su futura prestación con sus propios aportes, ninguna de las categorías alcanzaría a generar el capital suficiente para pagar una jubilación mínima, incluso suponiendo una carrera completa de 40 años de aportes y un fondo que acompañe la inflación.
El dato no implica que un monotributista vaya a cobrar necesariamente una jubilación inferior a la mínima. Lo que pone sobre la mesa es el descalce entre lo que hoy se aporta y el beneficio previsional que esos aportes podrían financiar por sí solos.
La cuenta que hizo el IERAL
El trabajo toma el aporte previsional que realiza cada categoría del monotributo, supone una vida laboral de cuatro décadas y calcula cuánto capital se acumularía para financiar una jubilación equivalente al haber mínimo.
La conclusión es contundente: ninguna categoría llega.
En categorías más bajas (aquellas que tienen mayor cantidad de adherentes) el mayor peso sobre los ingresos corresponde al aporte a la obra social, mientras que en las categorías más altas el mayor peso del pago fijo mensual responde al componente impositivo, en especial por impuesto a las ganancias.
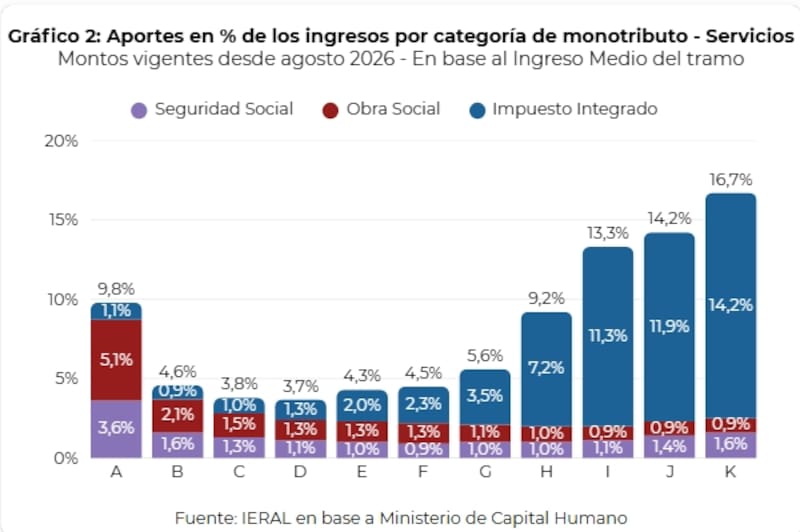
“Mientras los aportes de las categorías A hasta la G del monotributo representan desde un 3,6% hasta un 1,0% de sus ingresos, en un asalariado formal dicho aporte personal asciende al 11% de sus ingresos. Para categorías mayores del monotributo las diferencias se acortan, dado que actúa el tope en el aporte de los trabajadores en relación de dependencia, con lo que para la categoría K del monotributo el pago representa un 1,6% de sus ingresos, versus 6% en un asalariado de similar ingreso”, señala el informe
En otras palabras, el sistema necesita que los beneficios previsionales se financien con recursos adicionales provenientes del conjunto de los aportantes y del Estado.
Para el IERAL, el problema no radica solamente en el nivel del haber jubilatorio, sino en que el componente previsional del monotributo fue perdiendo capacidad para sostener, por sí mismo, las prestaciones futuras.
Pero el sistema argentino no funciona como una cuenta individual sino principalmente bajo un régimen de reparto, donde los aportes de los trabajadores activos financian las prestaciones de los jubilados actuales.
La propia normativa del régimen recuerda que el componente previsional del monotributo forma parte del Sistema Integrado Previsional Argentino (SIPA) y permite acceder al régimen jubilatorio cuando se cumplen los requisitos legales, aunque existen distintas situaciones según el contribuyente también tenga empleo en relación de dependencia, aporte a cajas provinciales o ya sea jubilado.
Un debate que va más allá del monotributo
El trabajo también reabre una discusión más amplia sobre la sustentabilidad del sistema previsional.
Diversos centros de estudio, entre ellos CIPPEC, vienen señalando que cualquier reforma previsional debe analizar en conjunto los aportes, las prestaciones, las moratorias, la Pensión Universal para el Adulto Mayor (PUAM) y los incentivos para permanecer en la formalidad.
No se trata únicamente de cuánto aporta cada trabajador, sino de cómo se financia el sistema en su conjunto y cómo se distribuyen esos recursos entre distintos tipos de beneficiarios.
En ese contexto, el monotributo ocupa un lugar particular. Por un lado, facilita la incorporación de trabajadores independientes al circuito formal, permitiéndoles emitir facturas, acceder a cobertura previsional y, según el caso, a obra social.
Por otro, el bajo nivel del aporte previsional genera interrogantes sobre su capacidad para sostener prestaciones futuras si no existe un esquema de financiamiento solidario.
El desafío de combinar inclusión y sustentabilidad
El régimen simplificado fue concebido como una herramienta de formalización más que como un sistema previsional autosuficiente.
Esa función sigue siendo valorada porque permitió incorporar a millones de pequeños contribuyentes al sistema tributario y de seguridad social. Sin embargo, el estudio del IERAL plantea que esa inclusión tiene un costo previsional que termina siendo absorbido por el conjunto del sistema.
Por eso, el debate ya no pasa solamente por la carga tributaria del monotributo ni por sus escalas de facturación.
La pregunta que vuelve a instalarse es cómo compatibilizar un régimen pensado para facilitar la formalización con un sistema previsional que necesita ser sostenible en el tiempo.