En esta noticia
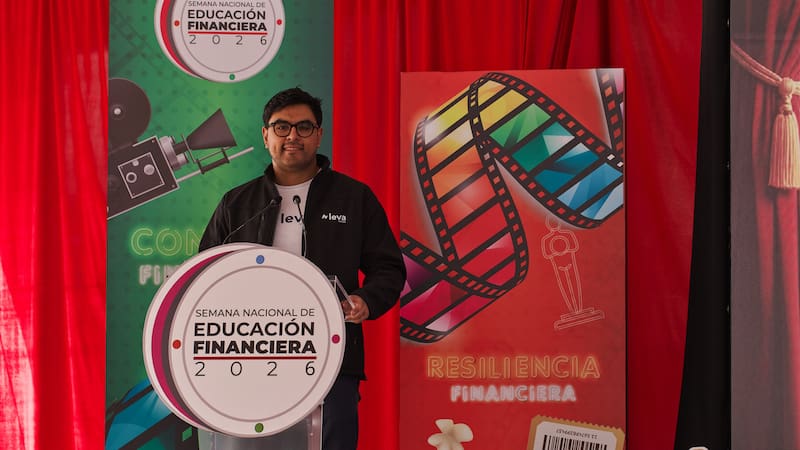
El miedo a perder dinero y la desinformación son dos de las principales barreras que frenan la inversión en México, donde muchas personas prefieren mantener sus recursos guardados en lugar de buscar rendimientos que les permitan proteger su patrimonio de la inflación, advirtió Francisco Ramírez, Head de Inversiones de Leva Invierte.
En entrevista con El Cronista en el marco de la Semana Nacional de Educación Financiera, el directivo señaló que la falta de educación financiera y el estigma que todavía existe alrededor de las inversiones dificultan que más mexicanos se incorporen al sistema financiero, por lo que consideró necesario acercar información clara y accesible a la población, especialmente a los jóvenes.
“Yo creo que la principal barrera que hay para el tema de las inversiones en México es el miedo y la desinformación”, afirmó.
Ante este panorama, Ramírez destacó la importancia de impulsar la educación financiera desde edades tempranas, así como de explicar los conceptos básicos de inversión para que las personas puedan tomar decisiones informadas y construir un patrimonio de acuerdo con sus objetivos.
Ahorrar antes de invertir: el primer paso
Antes de destinar dinero a algún instrumento financiero, las personas deben contar con un fondo de emergencia que les permita enfrentar gastos imprevistos sin comprometer sus inversiones, recomendó el directivo.
Una vez que tengan este respaldo, el siguiente paso es definir sus objetivos financieros y evaluar qué instrumentos pueden ayudarlas a alcanzarlos, considerando sus necesidades y el plazo en el que esperan disponer de sus recursos.
“La diferencia contra el ahorro es que podemos generar un interés, todo con el objetivo de poder vencer a este tema de la inflación”, explicó.
Ramírez también recomendó destinar al menos 10% de los ingresos al ahorro de manera constante y distribuir los recursos en diferentes apartados, de acuerdo con las metas de cada persona. Quienes tengan mayor capacidad financiera pueden incrementar esta proporción a 20% o 30%, señaló.
El directivo subrayó que comenzar a invertir no requiere grandes cantidades de dinero.
Como ejemplo, mencionó que es posible acceder a instrumentos como los Certificados de la Tesorería de la Federación (Cetes) desde MXN $100, lo que permite a los inversionistas primerizos familiarizarse con estos productos.
Promesas de altos rendimientos, una señal de alerta
Uno de los errores más frecuentes entre quienes comienzan a invertir es destinar dinero a instrumentos que no conocen, a partir de recomendaciones de amigos o de información que encuentran en redes sociales, advirtió Ramírez.
El directivo señaló que la popularidad de determinados activos, como Bitcoin y otras criptomonedas, puede llevar a las personas a invertir sin comprender los riesgos que asumen ni las posibles consecuencias para su patrimonio.
Por ello, recomendó investigar las características de cada producto, evaluar los riesgos y comenzar con montos pequeños antes de avanzar hacia alternativas más complejas.
“Si una empresa o alguna institución nos está diciendo un rendimiento muy alto a cero riesgo, desde ahí tenemos que sospechar”, advirtió.
Además de desconfiar de las promesas de ganancias elevadas sin riesgos, Ramírez aconsejó revisar la regulación de las instituciones financieras, investigar cómo operan y entender qué hacen con los recursos de sus clientes.
En particular, recomendó verificar la información de las entidades ante autoridades como la Comisión Nacional Bancaria y de Valores (CNBV) y el Banco de México, según corresponda al tipo de institución y producto, así como revisar que los contratos establezcan con claridad las condiciones de la inversión y sus plazos.
Diversificar y pensar en el retiro
Comprender la relación entre riesgo, rendimiento y diversificación también es fundamental para quienes buscan incorporarse al mercado de inversiones, consideró el representante de Leva Invierte.
El riesgo se refiere a la posibilidad de sufrir pérdidas, mientras que la diversificación permite distribuir los recursos entre distintos instrumentos para evitar que todo el patrimonio dependa del comportamiento de una sola inversión.
Ramírez recomendó comenzar con alternativas cuyo funcionamiento y nivel de riesgo se comprendan y, conforme aumente el conocimiento financiero, explorar otros vehículos de inversión.
Esta estrategia también debe contemplar las metas de largo plazo, incluido el retiro. Para ello, sugirió organizar el dinero en distintos apartados que permitan cubrir los gastos cotidianos, financiar objetivos de corto y mediano plazo y construir un patrimonio para la jubilación.
En este proceso, destacó el papel del interés compuesto, mediante el cual los rendimientos generados pueden incorporarse al capital y producir nuevos rendimientos a lo largo del tiempo.
“No le pedimos a nuestros inversionistas que vivan como monjes”, explicó Ramírez, al señalar que la planeación financiera debe permitir mantener una vida cotidiana sin dejar de ahorrar e invertir para el futuro.
Finalmente, el directivo consideró que las instituciones financieras, el gobierno y la sociedad deben aprovechar los medios digitales para ampliar el acceso a información comprensible sobre los productos financieros y sus riesgos.
A su juicio, una mayor educación financiera puede ayudar a reducir el temor a perder dinero y facilitar que más personas, incluidos quienes tienen pequeños comercios, se acerquen a las inversiones como una herramienta para desarrollar su patrimonio.


