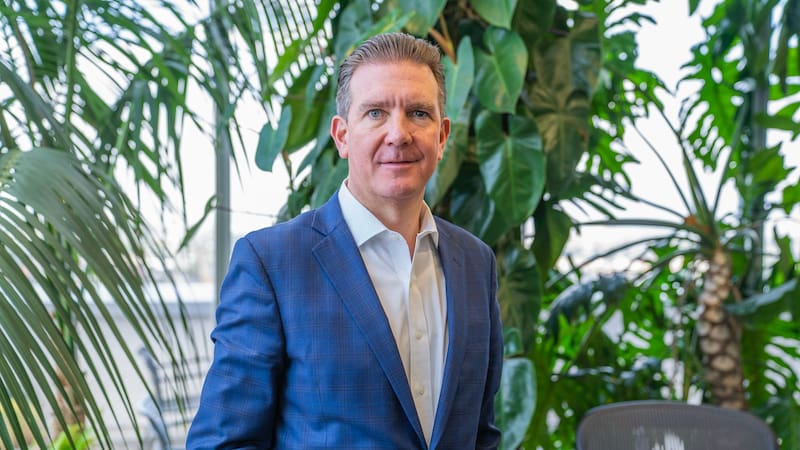
La inteligencia artificial (IA) está cambiando la forma en que los bancos deciden cuánto dinero puede recibir una empresa y bajo qué condiciones. Mark McCoy, director general de Banco Covalto, explicó en entrevista con El Cronista, que en el banco que lidera, el análisis de información fiscal, buró de crédito y cuentas bancarias permite generar en segundos una recomendación sobre el monto de financiamiento que puede asumir una pyme.
“Lo que hacen nuestros modelos, estos algoritmos, es extraer información de varios diferentes datos, lo cual nos ayuda a procesar en cuestión de segundos una recomendación de autorización o designación de crédito”, explicó Mark McCoy,
El banco utiliza un “lago de datos” o data lake que concentra información autorizada por sus clientes, entre ella facturación fiscal reportada ante el SAT, información de buró de crédito y estados de cuenta de sus cuentas operativas. A partir de esos datos, sus modelos y algoritmos procesan una recomendación para la autorización o rechazo del crédito.
Para McCoy, uno de los principales efectos de utilizar más información es que el banco puede ajustar con mayor precisión el monto de financiamiento a la capacidad real de cada empresa.
La respuesta inicial al cliente puede llegar en un plazo de hasta 72 horas una vez que Covalto cuenta con la información necesaria. Cuando el crédito requiere garantías, el proceso completo puede extenderse a entre dos y tres semanas por la formalización de esos activos.
“Nosotros lo estamos haciendo en menos de dos semanas y eso incluye formalización de garantías, si es que las hay”, dijo McCoy.
En paralelo, ese análisis de riesgo permite que baje el índice de morosidad. McCoy señaló que la cartera vencida representa actualmente 1.25% y afirmó que el indicador ha disminuido conforme la cartera vigente ha crecido a mayor velocidad.
La gestión del riesgo, explicó, no termina con la aprobación del crédito. El banco mantiene un seguimiento continuo de sus clientes para monitorear su desempeño e identificar nuevas necesidades de financiamiento conforme las empresas crecen.
Más crédito, pero con el riesgo bajo control
El directivo resaltó que Covalto mantiene un crecimiento de cartera por encima del promedio del sistema financiero. El banco aumentó 50% su cartera de crédito durante 2025 y para este año espera un crecimiento de alrededor de 30%, mientras que el sistema financiero mexicano avanzó 6% en cartera el año pasado.
McCoy atribuye parte de esta expansión a la demanda que existe entre las pequeñas y medianas empresas, pero también al tamaño todavía relativamente pequeño de Covalto frente al mercado.
El banco espera mantener tasas de crecimiento de cartera superiores a 30% anual durante los próximos cinco años, apoyado en una demanda que, de acuerdo con el directivo, sigue siendo elevada entre las empresas.
Motores detrás del crecimiento
El crecimiento de Covalto no responde únicamente a una mayor demanda de crédito. Para McCoy, hay tres factores que están permitiendo al banco expandirse a tasas superiores a las del sistema: tecnología, una competencia todavía limitada en el financiamiento productivo a pymes y el crecimiento de la inversión en México.
El primero es la tecnología. El banco utiliza información fiscal, financiera y crediticia para automatizar parte del análisis de riesgo, pero también para reducir los costos de operación y poder escalar sin replicar la infraestructura de un banco tradicional.
Para McCoy, la oportunidad no está solamente en quitar clientes a los bancos tradicionales. Covalto también está captando empresas que anteriormente se financiaban con arrendadoras, sofomes o incluso mediante crédito de proveedores.
El crecimiento de Covalto, dice McCoy, no necesariamente proviene de clientes nuevos, sino de clientes existentes que buscan más crédito.
McCoy puso como ejemplo el caso de una empresa que tenía una línea de crédito de MXN $10 millones de pesos y que, después de aumentar su capacidad de generación de flujo, puede elevarla a MXN$ 18 millones para financiar nuevas inversiones productivas.
Eso no significa que el banco no compita por la captación. McCoy afirmó que Covalto busca ofrecer rendimientos competitivos en depósitos con plazos de uno, dos y tres años.
El modelo digital de Covalto le permite mantener bajos los costos de operación. Al no contar con una red tradicional de sucursales ni manejar efectivo, le permite trasladar parte de esa eficiencia a sus clientes mediante tasas competitivas.
Para el cierre de 2026, Covalto prevé superar los MXN $12,000 millones de pesos en activos, alcanzar una rentabilidad sobre capital de 15% y mantener crecimientos superiores a 30% tanto en cartera como en captación.
Con ello, el desafío para el banco no será solamente mantener el ritmo de expansión, sino conseguir que la tecnología le permita escalar el crédito empresarial sin perder de vista la calidad de los activos que está incorporando.