En esta noticia
Wall Street empezó a pasarle la factura al boom de la inteligencia artificial cuando Alphabet (Google) mostró cuánto efectivo le cuesta sostenerlo.
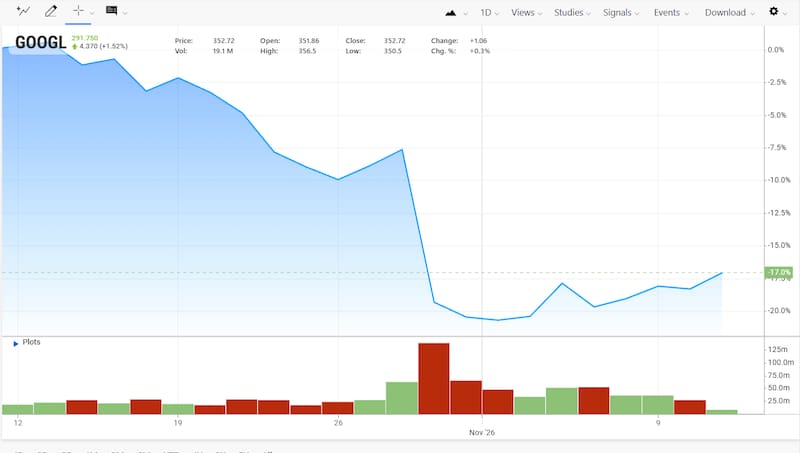
Y es que la acción de la matriz de Google cayó 12,6% en la rueda posterior a su balance, pese a que los ingresos de Google Cloud más que se duplicaron en un año. En el último mes, el papel recortó más de 17%.
El grupo registró un flujo de caja libre negativo de u$s 9.065 millones en el trimestre y anticipó que el gasto de capital volverá a subir con fuerza en 2027.
Microsoft, que también está ampliando su infraestructura de IA, conservó u$s 18.600 millones de flujo libre positivo. El contraste, señalado por Parakeet Capital, muestra por qué el crecimiento de la nube puede entusiasmar a los inversores y aun así resultar insuficiente para sostener la valuación de quien paga la expansión.
La reacción de Alphabet se produjo después de los resultados del 28 de octubre. Según el informe de Research & Strategy de Parakeet Capital al respecto, la acción perdió cerca de 10% en las operaciones posteriores al cierre, mientras Microsoft avanzó alrededor de 4% en ese tramo. En el castigo a Alphabet también pesó que la publicidad rindió por debajo de las expectativas.
Los números que mira Wall Street
Google Cloud facturó u$s 30.710 millones, 103% más que un año antes. La publicidad aportó unos u$s 82.000 millones, por debajo de lo que esperaba Wall Street. Parte del efectivo para comprar equipos y poner en marcha los centros de datos sale de la publicidad.
Alphabet tuvo una sorpresa negativa en el negocio que ayuda a pagar la expansión de la nube, justo cuando el nuevo negocio demanda más infraestructura.
Los estados financieros muestran el descalce. Alphabet generó u$s 42.290 millones de flujo operativo entre julio y septiembre y pagó u$s 51.355 millones por propiedades y equipos. La diferencia explica el déficit de caja libre.
En el trimestre anterior, ese flujo ya había sido negativo en u$s 5.855 millones. En los últimos doce meses todavía era positivo, en u$s 19.747 millones. La secuencia trimestral permite ver cómo se achicó el margen a medida que aceleró el gasto.
La compañía mantuvo su previsión de capex de entre u$s 195.000 millones y u$s 205.000 millones para 2026 y anticipó un aumento significativo para el próximo año, sin precisar el monto.
En Microsoft, el flujo operativo del mismo período llegó a u$s 58.000 millones y las compras de propiedades y equipos pagadas en efectivo sumaron u$s 39.400 millones. La empresa reportó un capex de u$s 45.200 millones, que incluye arrendamientos financieros, y explicó que parte de la capacidad que esperaba recibir de terceros se demoró.
Parte de ese despliegue pasó a su segundo semestre fiscal, cuando la compañía prevé que la inversión vuelva a acelerarse. La caja positiva le da más margen para absorber ese desembolso. El calendario de entregas también explica parte de la diferencia que vio el mercado en el trimestre.
El contraste separa la capacidad de financiar el gasto del retorno de la inversión. La primera determina cuánto margen tiene una empresa para atravesar varios trimestres de desembolsos y cuánto necesita recurrir a deuda u otras fuentes de capital.
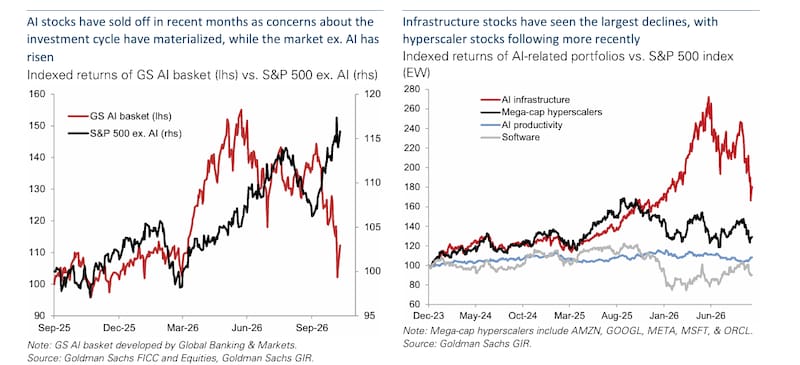
La segunda determina si el esfuerzo crea valor para el accionista. Incluso con un balance capaz de financiar el ciclo, una acción puede caer si el mercado revisa el rendimiento esperado o el tiempo que tardará en llegar.
Las cuentas de Wall Street
Goldman Sachs puso números a esa segunda pregunta en su informe Top of Mind del 10 de noviembre. Eric Sheridan, analista principal de internet y entretenimiento interactivo de Estados Unidos del banco, estima que Alphabet, Amazon, Microsoft, Meta, Oracle y SpaceX pueden lograr un retorno sobre el capital invertido de 15% o más.
Para alcanzar ese umbral sobre las inversiones de 2026 y 2027, el ejercicio contempla alrededor de u$s 1,42 billones de ingresos acumulados entre 2028 y 2030.
Son unos u$s 473.000 millones por año en promedio. Ryan Hammond, estratega senior de portafolio de Estados Unidos de Goldman Sachs, recoge un cálculo que sitúa el punto de equilibrio en unos u$s 350.000 millones anuales de ingresos de IA para cubrir depreciación y gastos operativos. El salto entre ambas cifras da una idea de cuánto más exige remunerar el capital una vez cubiertos los costos.
La magnitud del umbral se entiende al mirar las proyecciones de gasto. Para Amazon, Alphabet, Meta, Microsoft y Oracle, el consenso que recoge Goldman Sachs estima cerca de u$s 800.000 millones de capex en 2026 y u$s 1,1 billones en 2027.
En ese universo de cinco empresas, el banco muestra que el gasto de capital agregado superaría el flujo operativo en ambos años. Ese dato ayuda a explicar por qué hasta las mayores tecnológicas están ampliando sus fuentes de fondeo. El cálculo de rentabilidad de Sheridan abarca un universo distinto, con SpaceX como sexto operador, y se refiere al rendimiento que tendría que producir la inversión durante los años siguientes.
La principal evidencia a favor de Sheridan es la cartera de ingresos comprometidos de AWS, Azure y Google Cloud. Al tercer trimestre sumaba u$s 1,8 billones, alrededor de 140% más que un año antes. Algunas compañías indicaron que esperan reconocer cerca de la mitad de sus compromisos en los próximos dos años.
La cartera ofrece visibilidad sobre los servicios de nube de tres empresas. El cálculo de u$s 1,42 billones mide los ingresos requeridos para justificar la inversión de seis. El seguimiento pasa por cuánto de lo contratado se reconoce, se cobra y deja margen.
La cuenta sigue en las empresas que compran cómputo. Lo que la nube registra como ingreso es un costo para quien entrena un modelo o vende una aplicación de IA.
Hammond calcula que, en un escenario en el que los proveedores de nube obtengan un retorno de 20% y las aplicaciones busquen un margen operativo de 20%, estas últimas tendrían que facturar unos u$s 1,35 billones anuales.
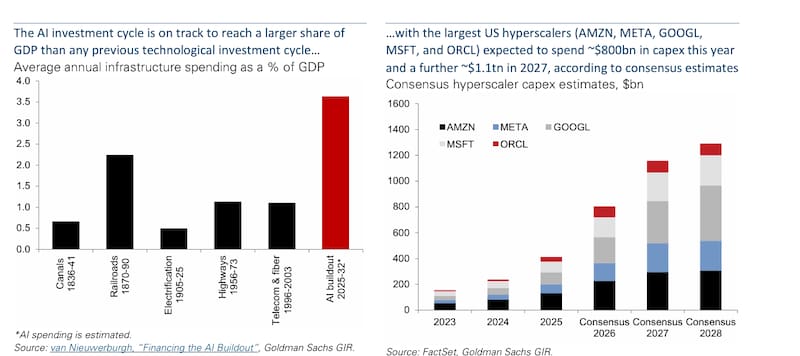
Es un escenario condicionado por los márgenes y por el peso del cómputo en sus gastos. Su escala explica por qué importa tanto el cliente final. En las presentaciones de resultados del tercer trimestre, solo alrededor de 3% a 4% de las empresas del S&P 500 cuantificó cuánto había impactado la IA en sus ganancias, según las cifras del texto y el gráfico de Goldman Sachs.
Chamath Palihapitiya, fundador y CEO de Social Capital, advierte en ese informe que un aumento del uso puede elevar la factura total de una empresa aun cuando baje el precio de cada token, la unidad de texto que procesan los modelos.
“Si los agentes ejecutan más tareas, la compañía puede terminar pagando más por cómputo. El retorno aparece cuando ese trabajo adicional se traduce en ventas, más producción o ahorros medibles”, analiza.
Sheridan ve margen para que los precios más bajos amplíen la adopción y el volumen compense la caída del precio unitario. La diferencia entre ambas lecturas se resolverá en los presupuestos corporativos, cuando las pruebas deban convertirse en gasto recurrente.
Wall Street ya financió u$s 687.000 millones
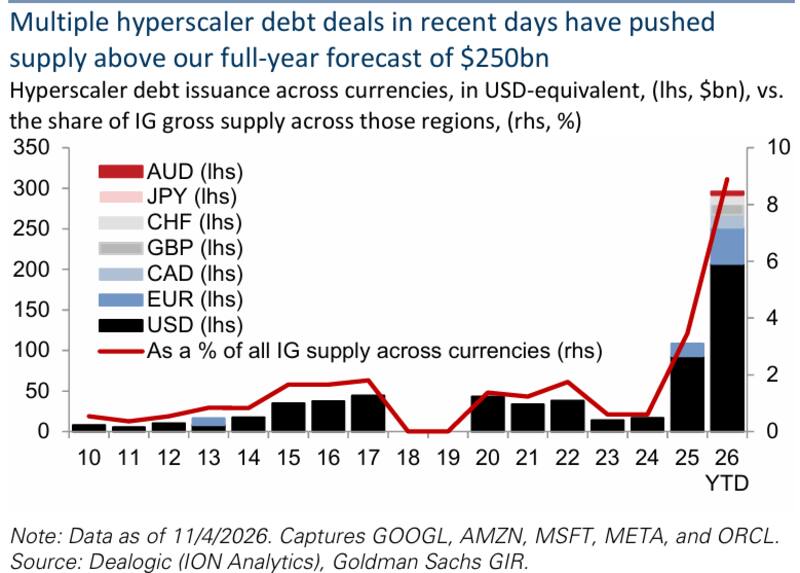
El mercado de bonos ya muestra el costo de esperar. Amanda Lynam, estratega jefa de crédito de Goldman Sachs, estima que las cinco grandes tecnológicas habían emitido u$s 296.000 millones de deuda hasta el 4 de noviembre, por encima de los u$s 250.000 millones que el banco preveía para todo el año.
En el universo más amplio del crédito sindicado, la emisión global bruta vinculada a IA ascendía a unos u$s 687.000 millones hasta el 3 de noviembre. Solo 43% correspondía directamente a los grandes proveedores de nube.
El resto se repartía entre otros emisores y estructuras de financiamiento. Un mismo inversor puede acumular exposición a la expansión de la IA a través de bonos tecnológicos, préstamos a desarrolladores o deuda vinculada a centros de datos, aunque cada instrumento figure en una cartera distinta.
El informe de Goldman muestra que el aumento de los diferenciales de crédito fue más fuerte en la deuda de menor calificación vinculada a IA. También recoge un contraste concreto. Mientras la deuda de CoreWeave atravesaba un episodio de tensión, la emisión de Microsoft de la semana siguiente recibió demanda por cinco veces el monto ofrecido, según Sheridan.
En CoreWeave, Gabriela Borges, analista principal de software de Estados Unidos del banco, distingue entre la deuda corporativa sin garantía, que cotizaba con un rendimiento cercano a 16% bajo la métrica yield to worst, y los préstamos garantizados por proyecto, cuyo costo estima inferior.
Para Lynam, el crédito todavía puede financiar la expansión, pero será cada vez más selectivo. La estratega identifica 2028 como un horizonte en el que la evidencia de monetización ayudará a determinar si se alivia o persiste la presión sobre las calificaciones. La inversión se desembolsa antes de que lleguen los cobros. Si un centro de datos tarda más en entrar en operación o su cliente se debilita, el operador puede verse obligado a volver al mercado por más capital.