En esta noticia
Una cartera conservadora no necesariamente significa resignar rendimiento. La diferencia está en cuánto riesgo se está dispuesto a asumir para conseguirlo y, sobre todo, de dónde proviene ese riesgo.
Para un inversor que busca mantener sus ahorros en dólares y reducir la volatilidad, una alternativa es repartir la exposición entre distintos emisores en lugar de concentrarla en un solo tipo de deuda.
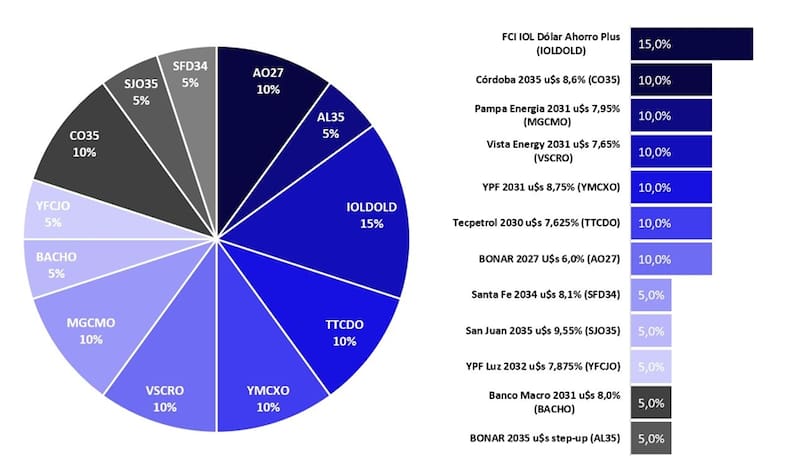
Una cartera de renta fija de largo plazo elaborada por IOL Inversiones muestra justamente esa estrategia. El portfolio tiene un sesgo defensivo y apunta a “capturar rendimiento en moneda dura con menor volatilidad”.
La particularidad está en cómo se distribuye el riesgo. El 15% corresponde a deuda soberana argentina, otro 20% a títulos subsoberanos y la mitad de la cartera está concentrada en créditos corporativos. El 15% restante corresponde a un Fondo Común de Inversión en dólares. La mitad de la cartera está en deuda de empresas.
El núcleo del portfolio está compuesto por deuda corporativa
En total, representa el 50% de la cartera y está distribuido entre distintas Obligaciones Negociables y créditos empresariales. El informe destaca que se trata de créditos con calificación AAA y vencimientos concentrados principalmente entre 2030 y 2031.
Dentro de ese bloque aparecen Pampa Energía 2033, Vista Energy 2031, YPF 2031 y Tecpetrol 2030, cada uno con una participación del 10%. También aparecen Banco Macro 2031, con 5%, y otra porción de 5% correspondiente a YPF Luz 2032.
La lógica es distinta a la de comprar solamente bonos soberanos. En lugar de depender exclusivamente de la capacidad de pago del Estado argentino, el inversor queda expuesto a empresas de diferentes sectores y a sus respectivos flujos de fondos.
Eso no elimina el riesgo. Una Obligación Negociable sigue siendo deuda y puede perder valor si cambian las condiciones del mercado, si suben las tasas o si aumenta la percepción de riesgo sobre la compañía emisora. Pero permite diversificar el origen de los pagos que sostienen la cartera.
Córdoba, Santa Fe y San Juan ganan espacio
Representa el 20% del portfolio y está distribuido entre Córdoba 2035, con 10%, Santa Fe 2034, con 5%, y San Juan 2035, también con 5%.
IOL señala que la asignación a este segmento se amplió hasta el 20% y que la decisión responde a la “mayor resiliencia” que mostró la deuda provincial.
En términos prácticos, la estrategia busca sumar emisores diferentes al soberano nacional sin abandonar la renta fija.
Cierto es que los bonos subprovinciales tienen como particularidad que, en general, el precio de la inversión en dólares puede estar por encima de los mil dólares.
Por otro lado, el portfolio también permite aprovechar títulos con vencimientos relativamente largos, aunque el riesgo de cada provincia debe analizarse por separado y no puede suponerse que toda la deuda subsoberana tenga el mismo nivel de riesgo.
El Estado nacional pesa sólo 15% La deuda soberana argentina ocupa el tercer lugar dentro de la cartera.
El principal instrumento es el Bonar 2027, o AO27, que representa 10% del total. El otro 5% corresponde al Bonar 2035, AL35.
El informe describe al AO27 como “el ancla más conservadora de la curva” y señala que la exposición al AL35 fue reducida al 5%.
La diferencia de vencimientos también importa. El AO27 tiene un horizonte más corto, mientras que el AL35 extiende mucho más el plazo de exposición a la deuda argentina. Por eso, incluso dentro de la porción soberana, la cartera no trata a todos los bonos de la misma manera.
Hay otro 15% que no está en bonos individuales. El portfolio reserva 15% para el FCI OI Dólar Ahorro Plus, identificado en el informe como IOLDOLD. Es una diferencia importante respecto de una cartera construida exclusivamente con títulos individuales.
El Fondo permite delegar la administración de esa porción del patrimonio y sumar diversificación sin tener que seleccionar cada activo por separado. Un FCI no necesariamente compite con una cartera de bonos: puede formar parte de ella y cumplir una función específica dentro de la estrategia.
La clave no está sólo en qué compra, sino en cómo reparte el riesgo. La composición muestra una idea bastante concreta sobre qué significa ser conservador en dólares.
No implica eliminar completamente el riesgo argentino ni buscar únicamente el activo con menor volatilidad. Implica distribuirlo.
Una parte queda vinculada al Estado nacional. Otra, a provincias. La mayor porción se coloca en empresas y una parte adicional queda bajo la administración de un fondo.
El propio informe destaca que la combinación entre alta calificación crediticia y una duración acotada busca ofrecer “protección relativa frente a shocks”.
Además, aunque la cartera esté denominada en dólares, su valor de mercado puede fluctuar. Los bonos pueden subir o bajar de precio antes de su vencimiento y la cotización depende, entre otros factores, de las tasas internacionales, el riesgo argentino y la percepción sobre cada emisor. La diferencia con una cartera agresiva, entonces, no pasa solamente por tener menos acciones.
También pasa por elegir distintos deudores y distribuir entre ellos la exposición al riesgo.