En esta noticia
- Cómo funcionan las compras con inteligencia artificial
- Los bancos también disputan la relación con el cliente
- Visa y Mastercard: cobrar por la infraestructura y la confianza
- Block y Chime: más crédito y más ingresos por cliente
- Affirm: la financiación se incorpora a la compra
- Global-e y Toast: comercio internacional y software para restaurantes
- Por qué Goldman recomienda vender PayPal
La inteligencia artificial empieza a abrir una nueva oportunidad para las empresas de pagos: ayudar al consumidor a elegir un producto, comparar ofertas y completar una compra.
En ese contexto, Goldman Sachs identificó en esa transformación “un posible motor de crecimiento para las redes de tarjetas y la infraestructura financiera que sostiene el comercio electrónico”.
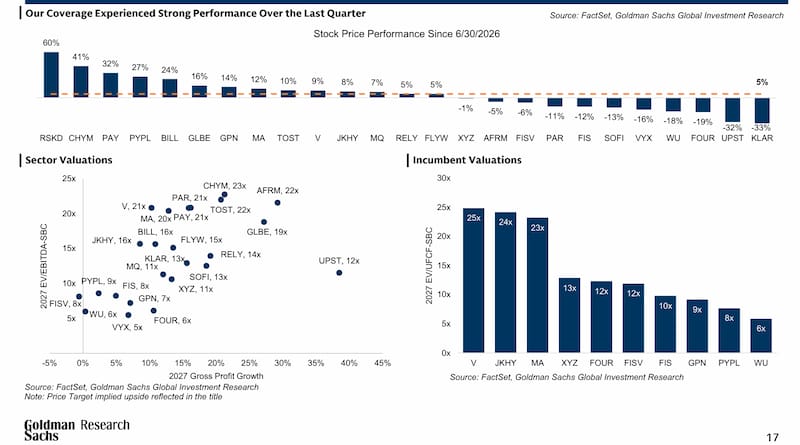
En su selección de ideas destacadas de octubre, recomienda comprar Visa, Mastercard, Block, Chime, Affirm, Global-e y Toast, con potenciales subas de entre 14% y 32% a 12 meses.
Las recomendaciones combinan distintos argumentos. Para Visa y Mastercard, el banco considera que las compras mediante agentes de inteligencia artificial pueden ampliar el uso de sus redes y aumentar la demanda de servicios de seguridad. En otras compañías, la apuesta se apoya en la expansión del crédito, la incorporación de clientes, el comercio internacional o el software para restaurantes.
El punto que conecta esas oportunidades es quién podrá convertir los cambios en los hábitos de consumo en mayores ingresos. Según Goldman, los ganadores del comercio mediante agentes de IA dependerán de factores como la distribución, la confianza del consumidor, la participación de los comercios y la infraestructura para procesar las transacciones.
Cómo funcionan las compras con inteligencia artificial
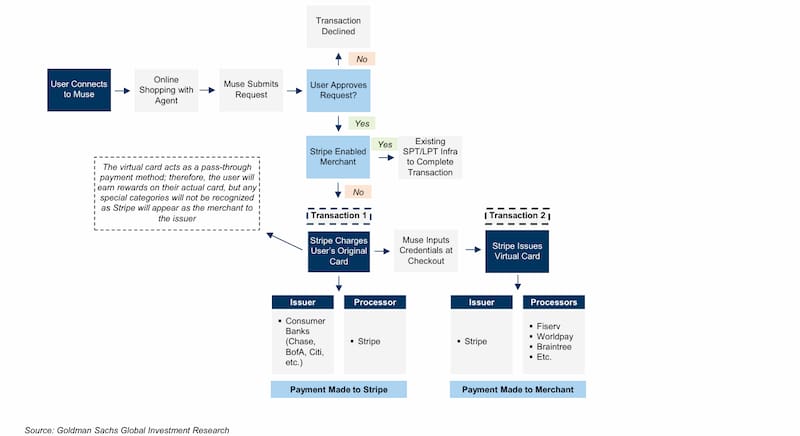
El llamado comercio mediante agentes de IA lleva a los asistentes digitales más allá de una recomendación. Estos sistemas pueden buscar productos según las preferencias del usuario, comparar precio y disponibilidad, evaluar alternativas de entrega y avanzar con la operación dentro de las autorizaciones recibidas.
El consumidor podría, por ejemplo, pedirle a un asistente que encuentre un producto con determinadas características y un presupuesto máximo. El agente se ocuparía de parte del recorrido que hoy exige visitar distintas tiendas y comparar opciones manualmente.
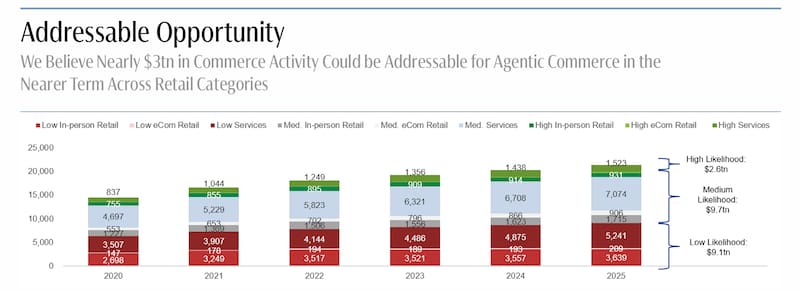
Goldman estima que cerca de u$s 3 billones de actividad comercial podrían constituir un mercado abordable en el corto plazo para esta modalidad. La cifra mide una oportunidad potencial dentro de distintas categorías de consumo: no representa ventas ya realizadas mediante agentes ni ingresos previstos para las empresas de pagos.
La adopción, además, puede avanzar a distintas velocidades. Los productos habituales, de bajo costo y con poca personalización presentan menos obstáculos. En cambio, artículos como zapatos o joyas requieren preferencias más específicas y pueden generar mayores inconvenientes si el sistema se equivoca.
También hay una disputa por la relación con el comprador. Goldman advierte que los grandes comercios podrían resistirse a delegar en plataformas externas la búsqueda de productos y el vínculo con sus clientes, porque eso afecta sus datos, programas de fidelización, ventas adicionales y negocios publicitarios.
Los bancos también disputan la relación con el cliente
La misma discusión alcanza a las entidades financieras. Mientras Goldman analiza cómo los asistentes pueden intervenir en las compras y los pagos, Boston Consulting Group (BCG) describe una transformación complementaria: bancos que utilizan agentes de IA para determinar qué producto ofrecer, a qué persona, por qué canal y en qué momento, bajo supervisión humana.
En su informe “Del Marketing Digital al Agentic Marketing”, BCG describe sistemas que recomiendan, ejecutan y ajustan decisiones de manera continua. La propuesta combina datos, modelos de IA y experimentación para mejorar la conversión de una interacción con el cliente en una venta.
Los casos regionales permiten dimensionar esa apuesta. Un banco de Chile incrementó sus ventas digitales un 69% y elevó la participación de ese canal en 15 puntos porcentuales después de una transformación que incluyó más de veinte experimentos en distintas etapas del proceso comercial. En Centroamérica, otra entidad triplicó sus ventas digitales de tarjetas y llevó la participación digital de 20% a 43%.
BCG también reporta resultados de hasta cuatro veces el nivel previo de ventas digitales y reducciones de 30% en el costo de adquisición de clientes en proyectos de la región.
Para la Argentina, la consultora plantea una oportunidad competitiva para las entidades tradicionales, que pueden combinar relaciones existentes con millones de clientes, datos y una oferta amplia de productos.
“Este modelo también puede contribuir a que los bancos cierren parte de la brecha competitiva que las fintech construyeron en la región, especialmente en Argentina, en torno a la velocidad, la simplicidad, la personalización y el aprendizaje continuo que tienen estas últimas”, sostiene Juan Camilo Bonilla, socio y responsable de adquisición digital para Latinoamérica de BCG.
El especialista advierte que el salto hacia sistemas integrados de marketing agéntico todavía está comenzando en la banca argentina. Entre las principales brechas menciona datos que permanecen separados, dificultades para personalizar a escala y la necesidad de integrar mejor a marketing, negocio, tecnología y riesgo.
Visa y Mastercard: cobrar por la infraestructura y la confianza
Visa y Mastercard son las apuestas más directamente vinculadas con la expansión del comercio mediante agentes de IA.
Goldman mantiene una recomendación de compra para ambas, con un precio objetivo de u$s 439 para Visa, equivalente a un potencial publicado de 14%, y de u$s 716 para Mastercard, con 22%.
El banco sostiene que buena parte de la actividad observada hasta ahora en pagos mediante agentes sigue utilizando las credenciales y redes existentes. Por eso, considera que la IA puede ampliar el ecosistema de estas compañías.
El mecanismo tiene dos vías. Una es un mayor crecimiento del comercio electrónico, que podría generar más operaciones. La otra es una mayor contratación de servicios que acompañan al pago: verificación de identidad, autenticación, tokenización de credenciales y prevención del fraude.
La tokenización reemplaza los datos sensibles de una tarjeta por una credencial digital que permite realizar la operación. Es una función especialmente relevante cuando un asistente interviene en la compra y necesita utilizar un medio de pago con seguridad.
Goldman proyecta para 2027 un crecimiento de los ingresos netos de 11% en Visa y 13% en Mastercard, y un avance de las ganancias por acción de 14% y 18%, respectivamente. Los servicios de valor agregado constituyen otra parte central de la tesis: estima que crecerán alrededor de 23% para Visa y 18% para Mastercard ese año.
La postura también alcanza a las stablecoins. Aunque ofrecen una vía alternativa para transferir y liquidar fondos, el banco destaca la participación de las redes en ese mercado como una posibilidad de capturar negocio.
Block y Chime: más crédito y más ingresos por cliente
Dentro de las fintech, Block presenta el mayor potencial publicado de la selección: 32%, con recomendación de compra y precio objetivo de u$s 102.
La tesis combina sus dos grandes negocios. Para Cash App, Goldman destaca el crecimiento de los usuarios que la utilizan como una herramienta bancaria principal y la expansión del crédito. Para Square, la plataforma dirigida a comercios, pone el foco en las inversiones en productos y distribución que pueden acelerar el volumen de pagos.
En Block, la IA también aparece como una herramienta para mejorar la eficiencia operativa. El informe señala el enfoque de la compañía en esa tecnología y las eficiencias posteriores a una reducción del 40% de su plantilla. Así, el argumento abarca tanto la expansión comercial como la gestión de costos.
Para Chime, Goldman fija un precio objetivo de u$s 38, con un potencial publicado de 25% y recomendación de compra. Su apuesta se concentra en una plataforma financiera orientada a usuarios que reciben depósitos directos de sus ingresos.
El banco identifica oportunidades en nuevos niveles de membresía, productos de tarjetas renovados y una mayor oferta de préstamos. La lógica es aumentar los ingresos por cliente a medida que los usuarios incorporan más servicios.
Affirm: la financiación se incorpora a la compra
Goldman recomienda comprar Affirm, con un precio objetivo de u$s 103 y un potencial publicado de 28%.
La compañía ofrece financiación bajo el modelo “comprá ahora y pagá después”, conocido como BNPL. Para el banco, se beneficia de un cambio estructural hacia formas de crédito más modernas y flexibles.
El informe destaca su capacidad para evaluar el riesgo de préstamos de corta duración y señala que su servicio alcanza el 70% de los puntos de pago del comercio electrónico estadounidense.
La expansión también puede llegar a través de su tarjeta, que permite utilizar Affirm donde se acepta Visa, de la integración con billeteras digitales y de acuerdos con plataformas de software que conectan a la compañía con nuevos sectores.
En el marco del comercio mediante agentes de IA, Goldman considera que los proveedores modernos de crédito pueden beneficiarse si los consumidores buscan opciones más flexibles, económicas y sencillas. La financiación pasa a formar parte de la elección del producto y del modo de pagarlo.
BCG aporta una mirada complementaria desde la oferta bancaria: combinar señales de comportamiento, contexto e intención puede ayudar a definir propuestas más relevantes.
En crédito, Bonilla señala que esa personalización debe incorporar la capacidad financiera de cada persona y las políticas de riesgo y elegibilidad de la entidad. El objetivo que plantea es adecuar la oferta a las necesidades y la situación del cliente.
Global-e y Toast: comercio internacional y software para restaurantes
La selección incluye a Global-e, con recomendación de compra, precio objetivo de u$s 49 y un potencial publicado de 21%.
La compañía facilita ventas internacionales para comercios que venden directamente al consumidor. Goldman destaca un modelo capaz de sostener un crecimiento de ingresos superior al 25%, apoyado en soluciones que ayudan a sus clientes a incrementar las operaciones transfronterizas.
Su relación con Shopify es uno de los principales argumentos. El banco identifica una oportunidad de expansión a medida que gana escala Managed Markets, el producto de Shopify que simplifica las ventas hacia otros países.
Para Toast, la recomendación también es de compra, con un precio objetivo de u$s 36 y un potencial publicado de 15%. La empresa combina software y servicios de pagos para restaurantes.
Goldman destaca su capacidad para ganar participación y sostener un crecimiento superior al 20%, junto con iniciativas para ampliar su mercado. En este caso, la IA tiene una conexión concreta con nuevos productos: el banco considera que la suite Toast IQ puede aumentar los ingresos por cliente y permitir una monetización directa de esa tecnología.
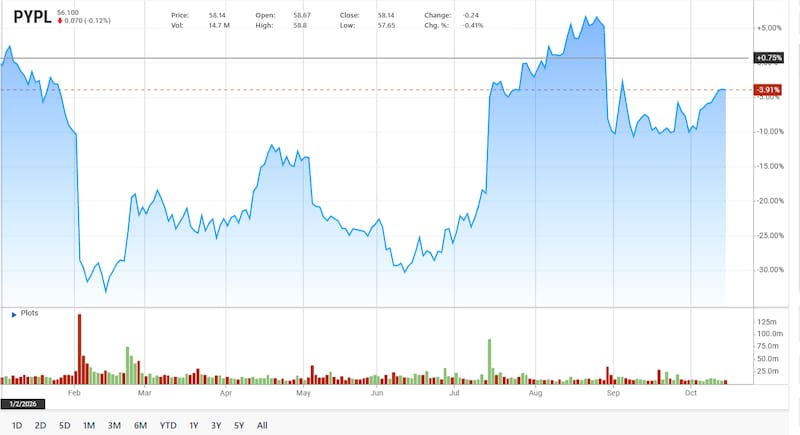
Por qué Goldman recomienda vender PayPal
El optimismo sobre determinadas empresas convive con una postura negativa sobre PayPal. Goldman mantiene una recomendación de venta, con un precio objetivo de u$s 49, que implica una baja potencial publicada de 12%.
El banco señala que el avance de las billeteras móviles dificulta la captación de usuarios. También advierte que la concentración de operaciones en ecosistemas como Amazon y Shopify reduce fricciones en el pago y afecta el espacio competitivo de PayPal.
A eso suma una inversión insuficiente en propuestas de valor para el consumidor, que, según su análisis, contribuyó a la pérdida de participación frente a proveedores de financiación y bancos digitales.
La diferencia muestra el criterio detrás de la selección: el crecimiento de los pagos digitales puede abrir oportunidades, pero cada empresa necesita una posición competitiva que le permita aprovecharlas.