En esta noticia
El S&P Merval cayó 9% y se consagró como la bolsa que más perdió en septiembre en el mundo. La deuda local también sintió el impacto del escenario global más adverso y dudas en la dinámica macro doméstica, evidenciando descensos de hasta 7% en el mes.
¿Cuáles fueron las causas del retroceso en los activos locales?
Adiós a un mal mes
Habiendo finalizado el mes de septiembre, el mercado deja atrás un periodo de mayoría de pérdidas para los activos financieros.
Tanto los bonos como las acciones operaron a la baja, arrastrados por factores locales como por factores globales.
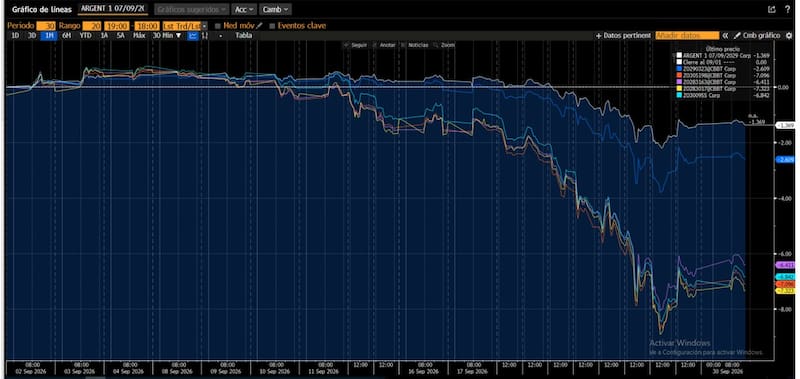
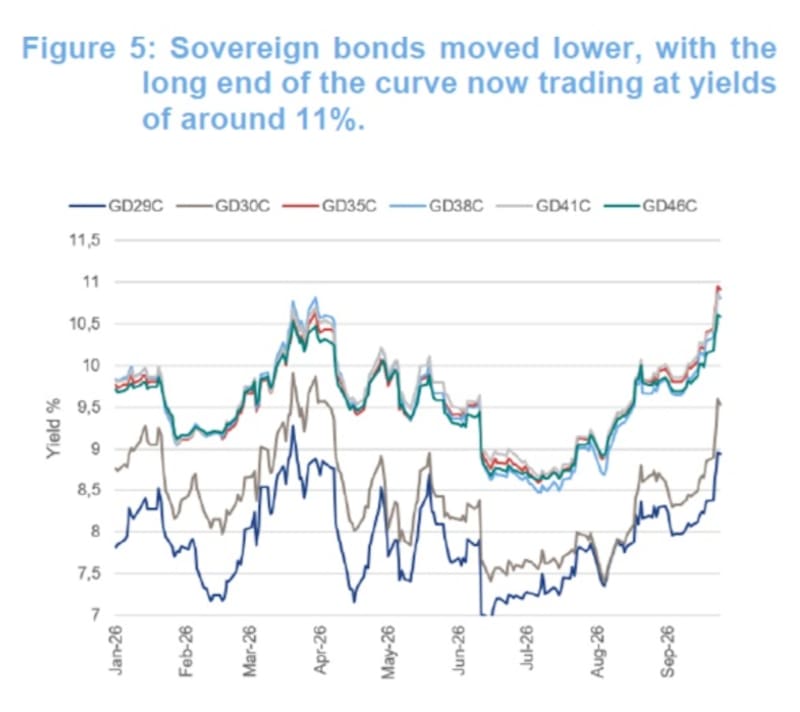
En lo que respecta a os bonos Globales argentinos, estos cerraron el último mes con un balance claramente negativo, aunque el ajuste fue mucho más intenso en los títulos de mayor duration.
El GD29 fue el que mejor resistió, con una baja de 1,24%, mientras que el GD30 retrocedió 2,31%. A partir del tramo medio de la curva, el castigo se profundizó ya que el Global 2035 (GD35) cayó 6,74% y el bono a 2038 (GD38) perdió 6,22%.
Finalmente, en el extremo largo, las bajas fueron todavía más pronunciadas: el titulo a 2041 (GD41) retrocedió 6,96% y el Global 2046 (GD46) acumuló una caída de 6,83% en el último mes.
La lectura de la curva es bastante clara y está relacionada en que, cuanto mayor es el plazo, mayor fue el deterioro de precios.
Los bonos cortos registraron pérdidas relativamente acotadas, mientras que los títulos de 2035 en adelante acumularon bajas de entre 6,2% y 7%.
Mal mes para las acciones
Por su parte, las acciones argentinas profundizaron el ajuste durante el último mes y en el que el S&P Merval cayó 9% en dólares en septiembre.
En lo que respecta a las acciones, se evidencia una caída generalizada entre los principales ADR que cotizan en Wall Street.
El castigo fue especialmente marcado entre las entidades financieras, que concentraron varias de las mayores pérdidas del período.
Las acciones de Grupo Supervielle lideraron las bajas, con un retroceso de 18,4%, seguido por BBVA Argentina (-15,6%), Banco Macro (-15,1%), Globant (-15,1%) y Grupo Financiero Galicia (-14,5%).
De esta manera, los principales bancos argentinos acumularon pérdidas de entre 14% y 18% en apenas un mes.
El deterioro también alcanzó a las empresas de servicios públicos y energía y en el que Edenor cayó 12,1%, mientras que Central Puerto perdió 11,5% y Transportadora de Gas del Sur cedió 10,4%.
En tanto, MercadoLibre retrocedió 10,7%, y las bajas también se extendieron a Telecom Argentina (-8,4%), Loma Negra (-8,8%), IRSA (-7,2%), Vista Energy (-7,1%) y Pampa Energía (-6,2%).
Entre las compañías de mayor capitalización, YPF mostró una mayor resistencia, con una caída de apenas 1,9% en el período.
De esta manera, el resumen de la operatoria en el último mes muestra que el comportamiento del panel local en Wall Street fue mayormente negativo ya que 15 de las 17 acciones relevadas terminaron el último mes en terreno negativo.
Las únicas excepciones fueron Cresud, que avanzó 0,9%, y Corporación América Airports, que se destacó con una suba de 10,6%.
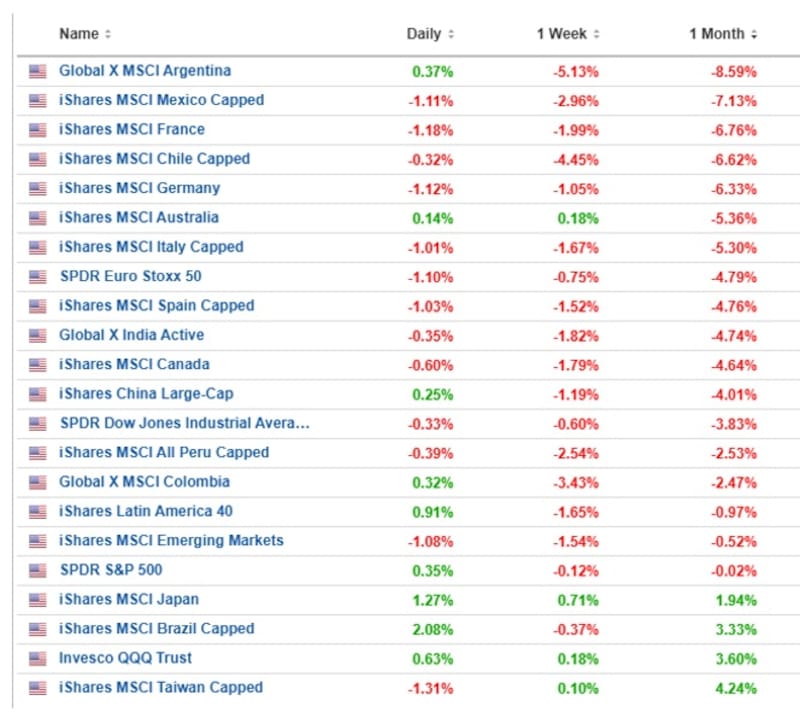
La mala performance del S&P Merval va en línea con la dinámica global, aunque las acciones argentinas tuvieron una peor performance.
Mientras el S&P Merval medido en dólares acumuló una caída cercana al 9%, en el mismo período, la bolsa de México cayó 7,13%, las acciones de Francia bajaron 6,76%, las de Chile perdieron 6,62% y el de Alemania bajó 6,33%.
Entre los mercados latinoamericanos, Colombia cayó 2,47%, Perú 2,53% y México 7,13%, mientras que Brasil fue una de las excepciones, con una suba de 3,33%.
También registraron bajas Australia (-5,36%), Italia (-5,30%), Europa del Euro Stoxx 50 (-4,79%), España (-4,76%) y Canadá (-4,64%).
En Estados Unidos, el contraste es todavía más evidente ya que el S&P 500 prácticamente no registró cambios en el mes (-0,02%), mientras que el Dow Jones cayó 3,83% y el Nasdaq 100 quedó fuera de la lista mostrada, aunque el QQQ acumuló una suba de 3,60%.
Los factores que afectan a los activos locales
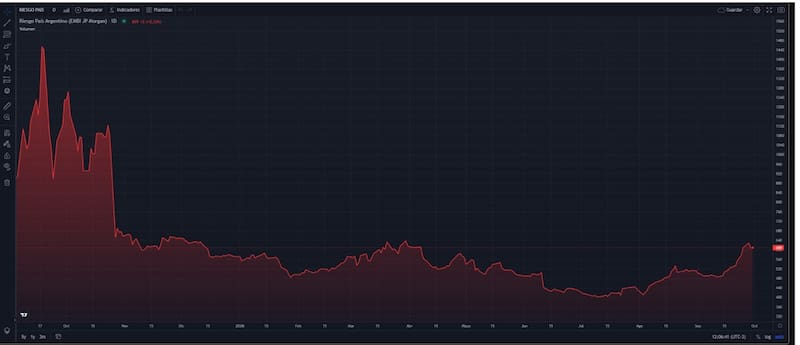
La caída en los bonos provocó que el riesgo país alcanzara los 610 puntos, tras tocas los 635 puntos, su mayor valor desde abril y mayo pasado.
El deterioro de los bonos soberanos argentinos se da en un contexto internacional más adverso para la renta fija, con presión sobre los precios de los títulos y un consecuente aumento de los rendimientos exigidos por los inversores.
En Estados Unidos, las tasas de los bonos del Tesoro avanzaron con fuerza luego de que la Reserva Federal (Fed) elevó la tasa de interés en 25 puntos básicos a mitad de mes.
A esto se suman las preocupaciones en torno a la situación fiscal estadounidense, que incrementan la percepción de riesgo sobre su deuda y llevan a los inversores a exigir mayores rendimientos para mantener la exposición a los bonos del Tesoro.
Este escenario de tasas internacionales más altas eleva el costo de financiamiento global y genera presión adicional sobre los activos de renta fija de mercados emergentes, entre ellos los bonos argentinos.
Los bonos del tesoro de EEUU a 10 años superaron los 5,2%, mientras que la tasa a 30 años toco su mayor valor desde 2002.
Esto le pone presión bajista a la deuda global y la Argentina en particular.
Desde Cohen se coincide en que la dinámica externa sigue complicando los activos financieros locales.
“El frente externo marcó el tono de la semana. La Fed subió la tasa y los rendimientos largos de EE. UU. siguieron en máximos, un marco que castigó a la deuda hard dollar, llevó al riesgo país al nivel más alto en un mes y arrastró al Merval, que borró la ganancia que traía en septiembre”, dijeron desde Cohen.
Por su parte, los analistas de Balanz indicaron que la curva soberana continuó mostrando signos de debilidad, incluso peor que la de sus comparables.
“La deuda soberana en dólares anotó un nuevo mes a la baja, en un contexto de bastante volatilidad de tasas a nivel internacional. La renta fija internacional estuvo muy afectada en el último mes, especialmente en los países desarrollados y en el tramo largo de la curva (de 10 a 30 años). Este contexto no resultó positivo para los bonos argentinos pese a que la deuda soberana emergente de alto rendimiento no fue la más afectada en ese lapso”, explicaron desde Balanz.
Además del contexto internacional, la deuda argentina también está siendo condicionada por factores domésticos, entre los que sobresale la incertidumbre asociada al escenario electoral.
A medida que se aproxima el proceso electoral, el mercado incorpora mayor cautela respecto de la evolución de la política económica y de la continuidad del actual esquema de políticas en el mediano plazo.
En particular, los inversores siguen de cerca las señales sobre la continuidad del programa económico, el rumbo fiscal, la política cambiaria y la estrategia de financiamiento, variables que resultan determinantes para la capacidad de pago y para la percepción de riesgo sobre los activos argentinos.
Esta mayor incertidumbre se traduce en una prima de riesgo más elevada para la deuda soberana. Ante un escenario en el que existe una mayor dispersión sobre la trayectoria futura de las políticas económicas, los inversores demandan un rendimiento superior para mantener los bonos argentinos, especialmente en los vencimientos más largos.
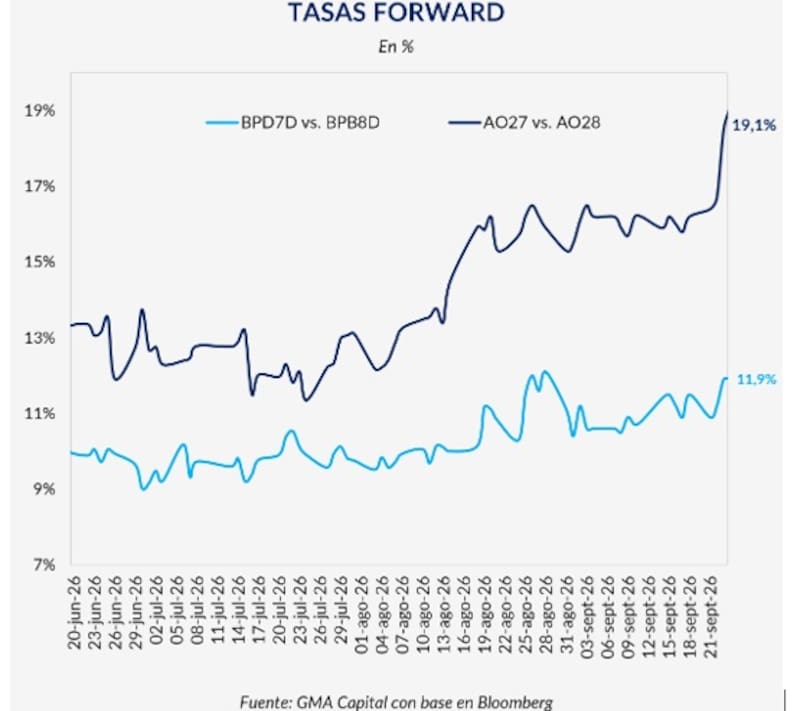
Desde Max Capital también agregaron que las tasas forward brindan cierta información sobre los riesgos electorales, al saltar al 16% en 2028.
“Ese salto muestra que el riesgo electoral está jugando un papel en la presión reciente. Esos forwards están contaminados por los Bonar28, que cotizan particularmente baratos, pero incluso teniendo esto en cuenta, muestran que las probabilidades implícitas de default aumentan en 2028, justo después de las elecciones. Este movimiento se explica principalmente de una expectativa genuina de riesgo crediticio, impulsada por las encuestas recientes, pero, como suele ocurrir, es difícil separar ambos factores,” indicaron.
Como consecuencia de tal incertidumbre, la deuda soberana opera con tasas en dólares más elevadas, lo que implica menores precios de los bonos y un mayor costo de financiamiento potencial para el país.
El efecto es particularmente relevante sobre los títulos de mayor duration, que son más sensibles tanto a los movimientos de las tasas internacionales como a los cambios en la percepción de riesgo local.
En este contexto, el mercado combina dos fuentes de presión sobre la deuda argentina: por un lado, el aumento de los rendimientos de los Treasuries, que eleva la tasa de referencia global; y por otro, la incertidumbre doméstica vinculada al escenario electoral y a la evaluación de la continuidad del programa económico.
Desde Research Mariva también señala que el mercado comienza a incorporar riesgos electorales en la curva.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
Finalmente, los analistas de Adcap Grupo Financiero remarcan que existen factores locales y externos que pesan sobre la deuda argentina.
“El riesgo país se amplió hasta ubicarse en torno a los 550 puntos básicos, su nivel más alto desde principios de mayo, cuando el BCRA aceleró el programa de compra de reservas internacionales. El punto clave es que esto ya no responde únicamente a la dinámica de los bonos del Tesoro de EEUU. Incluso en ruedas en las que los Treasuries y la deuda de mercados emergentes operan prácticamente sin cambios, los bonos argentinos continúan perdiendo valor”, comentaron.
Mirando el tipo de cambio
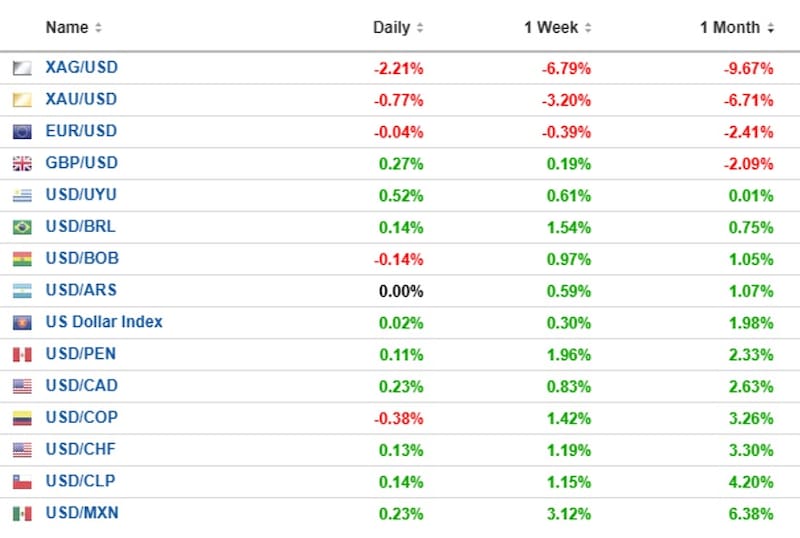
En materia cambiaria, el peso también perdió valor, aunque en línea con la dinámica global.
El peso argentino mostró una depreciación relativamente moderada frente al dólar durante el último mes y en el que el dólar en Argentina avanzó 1,07%.
El movimiento fue, además, acotado en comparación con buena parte de las monedas de mercados emergentes.
En el mismo período, el dólar avanzó 6,38% frente al peso mexicano, 4,20% frente al peso chileno, 3,30% frente al franco suizo, 3,26% frente al peso colombiano y 2,63% frente al dólar canadiense.
El dólar también ganó 2,33% frente al sol peruano y 1,98% frente al índice dólar.
Por su parte, el real brasileño se devaluó apenas 0,75% en el mismo comparativo, mientras que el dólar en Bolivia avanzó 1,05%.
Por lo tanto, si bien el dólar subió, dentro de la región, el peso argentino aparece entre las monedas que menos se depreciaron frente al dólar en el último mes.
El dato también coincide con las cotizaciones locales ya que el tipo de cambio oficial acumulaba alrededor de 1,1% de aumento mensual hacia el cierre de septiembre, mientras que el MEP avanzó 1,2% y el CCL rebotó 1,7% en el mes.