En esta noticia
El Banco Central explicó en su nuevo Informe de Política Monetaria cómo administró las reservas de oro durante los últimos años y justificó el uso de coberturas financieras para proteger el valor de este activo. La entidad mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011, y utiliza instrumentos derivados para administrar el riesgo desde 2006.
En particular, el BCRA detalló las operaciones realizadas durante 2024 y 2025, cuando volvió a utilizar una estrategia conocida como zero-cost collar trade, que permite establecer una protección frente a una eventual caída del precio del oro sin afrontar un costo neto inicial de prima.
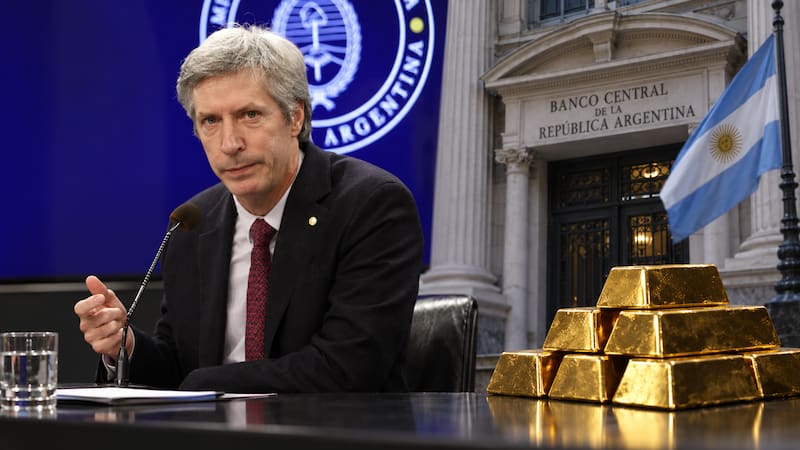
En ese sentido, el presidente del Banco Central, Santiago Bausili, respondió este jueves a las preguntas sobre la ubicación y el manejo de las reservas de oro de la entidad y anticipó que el organismo presentará un informe más completo sobre la estrategia utilizada de manera excepcional ante todo lo que se habló en los medios del tema en el último tiempo.
Durante la presentación del Informe de Política Monetaria, aseguró que “el stock de oro en las reservas no cambió y explicó que la información sobre la ubicación exacta de las tenencias se mantiene bajo confidencialidad por razones vinculadas con la administración de las reservas.
El funcionario explicó que el BCRA mantuvo el metal en la bóveda de la entidad y en el Banco de Pagos Internacionales (BIS), y negó que exista una cuenta del Banco Central en el Bank of England. “¿Dónde está el oro? Está en el BIS y no lo llevamos al Banco de Inglaterra. El BIS lo llevó ahi para certificarlo seguramente”, señaló Bausili durante la presentación.
La aclaración llegó después de las consultas sobre un eventual traslado del oro al Reino Unido. “No hay cuenta en el Bank of England”, afirmó Bausili, quien agregó también que “el oro no se fue en British Airways”, como dicen muchos. Según explicó, hubo rebalanceos en la composición de las tenencias realizadas por el BIS.
Sobre la poca transparencia respecto del oro
Bausili explicó que el Banco Central no difunde públicamente la ubicación exacta de sus reservas porque considera que esa información podría ser utilizada por las contrapartes para anticipar sus operaciones.
“Mantenemos en confidencialidad el lugar del oro para que las contrapartes no tomen decisiones que nos perjudiquen”, explicó el titular del Central.
La conducción del organismo diferencia entre la posibilidad de transparentar la información ante los organismos correspondientes y su difusión pública. “La información es transparentable, pero no la difundimos y la mantenemos confidencial”, sostuvo Bausili.
En ese contexto, el presidente del BCRA también cuestionó el tratamiento que tuvo el tema por parte de la Auditoría General de la Nación. Según su interpretación, “creemos que AGN politizó el tema del oro”. Al mismo tiempo, negó que el Banco Central haya impedido el acceso de la auditoría a la información: “El BCRA no impidió el acceso a la información al AGN”, aseguró.
El funcionario anticipó que el organismo dará más detalles en un informe específico sobre el manejo del oro, donde explicará con mayor profundidad las operaciones realizadas y la estrategia de administración de este componente de las reservas.
La estrategia para cubrir el oro
El nuevo Informe de Política Monetaria dedica un recuadro completo a explicar la estrategia de cobertura de las reservas de oro. El documento confirma que el BCRA mantiene 61,7 toneladas, adquiridas entre 2004 y 2011, y que utiliza instrumentos derivados para administrar el riesgo asociado a este activo desde 2006.
Durante 2024 y 2025, la entidad utilizó una estrategia conocida como zero-cost collar, que combina la compra de opciones de venta (puts) con la venta simultánea de opciones de compra (calls). El objetivo es establecer un piso de protección para el valor del oro frente a una eventual caída de su precio, sin afrontar un costo neto inicial de prima.
En la explicación del BCRA, “la cobertura no implica vender el oro físico ni modificar las tenencias”. Las operaciones se liquidan en divisas y permiten administrar el riesgo de mercado asociado a la posición. El organismo señala que este tipo de estrategia forma parte de la administración de sus reservas desde hace años y que fue utilizada en 13 de los últimos 20.
El oro subió 66% y el BCRA sostiene que la cobertura funcionó
La estrategia quedó especialmente expuesta durante 2025, cuando el precio del oro registró una suba excepcional del 66%. El BCRA sostiene que se trató de un movimiento extraordinario, ubicado en un escenario de probabilidad estadística extremadamente baja.
En la presentación de este jueves, Bausili puso el foco precisamente en la excepcionalidad de ese movimiento y señaló que la suba observada tenía una probabilidad de apenas 0,007%. “La fuerte suba del metal llevó al ejercicio de las opciones de compra (calls) que el BCRA había vendido como parte de la cobertura”, detallaron. Sin embargo, la entidad sostiene que el esquema permitió capturar aproximadamente el 70% del aumento del precio del oro y generó una ganancia sobre la posición.
El argumento del Banco Central es que una cobertura debe evaluarse desde la perspectiva del riesgo que buscaba reducir cuando fue contratada y no únicamente a partir del resultado conocido después de que el precio del activo evolucionó.
En ese sentido, el organismo sostiene que las operaciones fueron diseñadas con criterios conservadores: protegían ante escenarios de fuertes caídas del oro, pero permitían capturar una parte significativa de una eventual suba.
El peso del oro dentro de las reservas internacionales también aumentó de manera significativa. Según el IPOM, en diciembre de 2023 las tenencias estaban valuadas en u$s 4100 millones y representaban el 18% de las reservas internacionales. En octubre de 2024, su valor había ascendido a u$s 5200 millones, equivalente al 19,3% del total.
Con el nuevo informe que Bausili anticipó, el Banco Central buscará ampliar las explicaciones sobre la administración de sus reservas de oro, las operaciones de cobertura y los rebalanceos realizados. Mientras tanto, la conducción sostiene que la confidencialidad sobre la ubicación exacta del metal responde a una decisión de administración de riesgos y no a un cambio en el stock de oro de las reservas.