En esta noticia
Los argentinos en año electoral buscan cobertura. Pasó con Cristina, con Macri, con Alberto. Cuando aumenta la incertidumbre sobre lo que viene, también suele aumentar la demanda de dólares. ¿Cómo va a responder nuestra economía? ¿Cuántos dólares hay en la billetera?
Hay necesidades más previsibles, como las importaciones y los vencimientos de deuda. Otras dependen del comportamiento de las familias, de las expectativas y del riesgo político. No sabemos exactamente cuántos dólares van a comprar los argentinos el año que viene. Pero se puede hacer una cuenta para dimensionar esa demanda y compararla con la oferta esperada.
Hay necesidades más previsibles, como las importaciones y los vencimientos de deuda. Otras dependen del comportamiento de las familias, de las expectativas y del riesgo político.
La pregunta no es solamente cuántos dólares pueden entrar. Es cuántos quedarán disponibles, quién podrá utilizarlos y en qué momento.
Para responderla hay que separar tres cosas: los ingresos genuinos que el comercio genera durante el año, el stock de reservas y las fuentes de financiamiento. Todos pueden contribuir a cubrir necesidades de divisas. Pero no son lo mismo ni se pueden sumar sin revisar qué representa cada número.
¿De dónde van a salir los dólares?
Empecemos por la oferta. Para este ejercicio tomamos exportaciones proyectadas por u$s 105.334 millones en 2027 en el REM. Son unos u$s 8778 millones mensuales, aunque los ingresos no se distribuyen de manera uniforme.
Es la entrada genuina de dólares vía comercio. El número puede ser mayor o menor según los precios internacionales y la producción local (impacto del Niño).
También hay una diferencia entre exportar y disponer de las divisas. Una venta al exterior puede cobrarse después. Por eso, una proyección comercial ayuda a medir la capacidad de generar dólares, pero no alcanza para conocer cuánto ingresará efectivamente al mercado de cambios en cada mes.
Del otro lado, el escenario contempla importaciones por u$s 82.260 millones. Con esos dos supuestos, el saldo comercial sería positivo en u$s 23.074 millones.
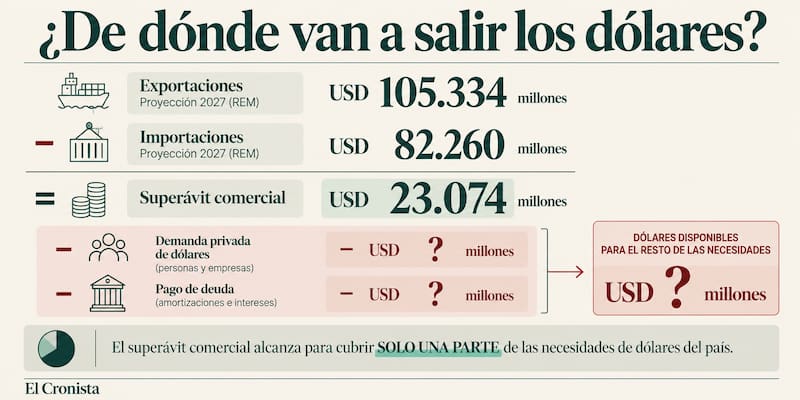
¿Significa eso que sobran dólares? Todavía no. Falta la demanda de dólares de las familias y el pago de deuda. Tener superávit comercial ayuda. Pero no garantiza, por sí solo, que el mercado cambiario esté equilibrado.
¿Cuántos dólares pueden demandar las familias?
La demanda privada es una de las variables más difíciles de anticipar. Depende de los ingresos, del precio del dólar, del rendimiento de las alternativas en pesos y, sobre todo, de las expectativas.
Un antecedente permite dimensionarla. En octubre de 2019, después de las PASO y durante el mes de las elecciones presidenciales, las personas humanas compraron moneda extranjera de manera neta por u$s 4285 millones. De ese total, u$s 3920 millones correspondieron a billetes y u$s 365 millones al resto de sus operaciones, según el BCRA. Esa cifra a precios de hoy es u$s 5100 millones.
En 2025, al salir del cepo, el promedio mensual de compras de abril a diciembre fue de u$s 2532 millones, mientras que en 2026 este indicador da u$s 2193 millones.
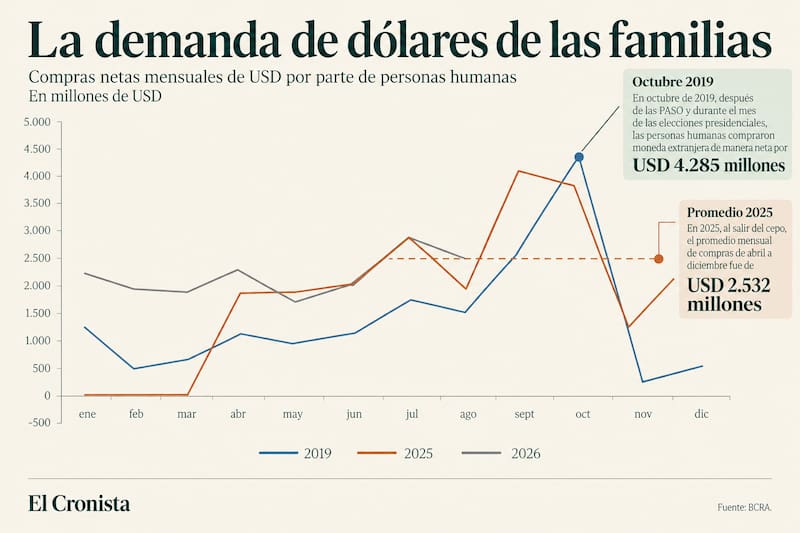
Con este marco y un tipo de cambio real promedio bajo en términos históricos, el mercado estima unos u$s 3200 millones de demanda privada mensual. En doce meses son USD 38.400 millones.
Un peso apreciado en términos reales puede favorecer la compra de moneda extranjera, porque los ingresos locales permiten acceder a más dólares. Pero el tipo de cambio no explica todo. Si mantener pesos ofrece un rendimiento atractivo y hay confianza en el programa económico, la decisión puede ser otra.
Lo que importa es cómo cambia esa relación a medida que se acercan las elecciones.
Importaciones, demanda privada y deuda:
A estos flujos: importaciones y demanda privada, hay que sumarle los pagos de deuda. Según el Gobierno son u$s 24.900 millones. Es decir, la economía va a necesitar u$s 145.560 M y va a tener una oferta de u$s 105.334 M vía exportaciones.
Lo que arroja un resultado negativo de -u$s 40.226 millones, que hay que financiarlo de alguna forma. Acá entra en debate: el programa financiero del Tesoro y la posible ‘bazuka’ del Banco Central.
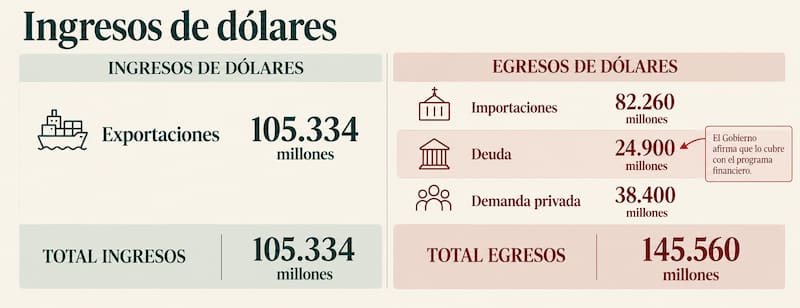
Para financiar la deuda el Gobierno presentó en julio un programa financiero, con el que cubriría los u$s 24.900 millones. Remarco que fue en julio porque los datos y estimaciones están basados en meses anteriores, antes de la suba de la tasa de interés de Estados Unidos.
| Exportaciones proyectadas | 105.334 |
| Importaciones proyectadas | 82.260 |
| Demanda minorista neta | 38.400 |
| Deuda | 24.900 |
| Total de demandas consideradas | 145.560 |
| Diferencia respecto de las exportaciones | −40.226 |
La cuenta deja una diferencia negativa de u$s 40.226 millones. ¿Significa que al Gobierno le faltan exactamente esos dólares? No.
Es un ejercicio para medir la presión potencial sobre la oferta comercial. Las compras de dólares de las familias no necesariamente implican que esas divisas salgan del país. Pueden permanecer en depósitos locales. A su vez, una refinanciación de deuda evita un pago de capital, aunque no genere una entrada nueva de dólares.
El plan del Tesoro para financiar los u$s 24.900 millones
El Gobierno presentó un programa que busca cubrir la totalidad de las necesidades de 2027. Incluye un saldo de u$s 3700 millones del programa financiero de 2026, compras al BCRA por u$s 4900 millones y refinanciaciones dentro del sector público por u$s 1800 millones.
También contempla u$s 1700 millones de desembolsos del FMI, u$s 4200 millones de otros organismos internacionales, u$s 5000 millones de emisiones locales, u$s 2000 millones de otras fuentes y u$s 1500 millones de privatizaciones. El total declarado es u$s 24.900 millones; las partidas publicadas, redondeadas, suman u$s 24.800 millones.
El esquema combina recursos de distinta naturaleza. Hay fondos que se espera acumular, créditos que deben desembolsarse, vencimientos que deben renovarse y activos que deben venderse.
Por eso, que las fuentes previstas igualen las necesidades no significa que toda la plata esté disponible.
Las compras al BCRA merecen una atención particular. Para el Tesoro son una fuente de dólares. Para el conjunto del sector público, son una transferencia de divisas que el Banco Central debe tener disponibles. Cambiar los dólares de una cuenta a otra no genera una entrada adicional al país.
Lo mismo ocurre con las emisiones locales. Pueden financiar al Tesoro, pero su efecto sobre la disponibilidad agregada de divisas depende de dónde provengan los fondos y de qué hubieran hecho sus compradores con esos dólares.
Supongamos que no se concretan los u$s 5000 millones de emisiones locales y los u$s 1500 millones de privatizaciones terminan siendo menos (con AySA el Gobierno esperaba recaudar u$s 500 millones y terminaron siendo u$s 340 millones). El programa perdería u$s 6500 millones de fuentes previstas.
Ese faltante no se suma a los u$s 40.226 millones del ejercicio anterior. Los pagos de deuda ya estaban incluidos. Son dos maneras de mirar riesgos relacionados, no dos agujeros independientes.
¿De dónde pueden salir los dólares que faltan? ¿De cuánto es la “bazuka”?
Independientemente del programa financiero para financiar la deuda, siguen faltando dólares. Siguiendo estas estimaciones faltan financiar u$s 15.326 millones. Acá entra en juego el poder de fuego del Banco Central, también conocido como “bazooka” o “billetera”.
Para el equipo económico, el poder de fuego llega a u$s 75.000 millones. ¿De dónde sale ese número? De sumar cuatro componentes: u$s 20.000 millones del swap con China, u$s 20.000 millones del swap con Estados Unidos, u$s 15.000 millones de capacidad de intervención en futuros y u$s 20.000 millones de reservas del BCRA.
La suma da u$s 75.000 millones. Pero adentro de esa cuenta hay cosas distintas. Una cosa es tener dólares disponibles. Otra es tener instrumentos para intervenir sobre el mercado y las expectativas.
Ahí aparece el contraste con la estimación de Broda: u$s 35.899 millones de capacidad real de intervención. Es menos de la mitad del monto que presenta el equipo económico. La diferencia es de u$s 39.101 millones y responde a cuánto de ese respaldo puede utilizarse efectivamente.
Una cosa es tener dólares disponibles. Otra es contar con instrumentos que pueden ayudar a contener una presión cambiaria.
Un swap es una fuente potencial de liquidez con condiciones de activación, uso y devolución. No equivale automáticamente a reservas propias de libre disponibilidad. Para incorporarlo a una cuenta hay que conocer cuánto está habilitado, qué parte ya fue utilizada y para qué puede emplearse.
Los futuros tampoco son dólares depositados en una cuenta. En los contratos locales que se liquidan por diferencias en pesos, vender futuros permite intervenir sobre los precios y las expectativas. Pero no genera las divisas necesarias para pagar una importación o un vencimiento externo. Además, puede producir pérdidas si el tipo de cambio evoluciona en contra de la posición asumida.
Por eso, el tamaño nominal de un respaldo no alcanza para medir su capacidad efectiva. Hay que mirar cuánto puede utilizarse, con qué condiciones y durante cuánto tiempo.
La misma precaución corresponde a una cifra de u$s 125.000 millones. Si se suman reservas, líneas de crédito, superávit comercial e inversiones previstas, se están mezclando stocks con flujos e ingresos potenciales. Y si el superávit comercial ya fue considerado en el balance de exportaciones e importaciones, volver a incorporarlo duplica su aporte.
El costo de conseguir los dólares
Un programa financiero se construye con supuestos. Si las condiciones cambian, también puede cambiar el costo de concretarlo.
Una tasa internacional más alta tiende a encarecer el financiamiento en dólares, si todo lo demás permanece igual. Para la Argentina también importa el riesgo país: una reducción de ese diferencial puede compensar parte del aumento de la tasa externa.
Frente a un costo mayor, el Tesoro puede aceptar pagar más, buscar otra fuente o postergar una colocación. Pero si decide no convalidar una tasa, los fondos que esperaba obtener deben reemplazarse o cubrirse con recursos disponibles.
También importa cuándo se necesitan. Las exportaciones pueden concentrarse en determinados meses, mientras que los vencimientos tienen fechas definidas y la demanda privada puede acelerarse antes de una elección. Un balance anual puede parecer manejable y, aun así, contener períodos de tensión.
El desafío de 2027 será generar dólares, concretar el financiamiento y disponer de liquidez cuando coincidan las demandas. La cuenta no se resuelve con el número más grande que se anuncie. Se resuelve con los recursos efectivamente disponibles y con la capacidad de renovar las obligaciones a un costo sostenible.