En esta noticia
Si no se puede vencer a los gigantes, hay que cambiar las reglas del juego. Esa parece ser, en el fondo, la apuesta que Bruselas lleva madurando desde 2024, cuando los informes de Mario Draghi y Enrico Letta, economistas y políticos italianos (ambos ocuparon el cargo de primer ministro de Italia), pusieron sobre la mesa un diagnóstico incómodo: Europa produce startups, pero no logra que crezcan a la escala de sus rivales estadounidenses o chinas.
De aquellos informes nació la idea del “28.º régimen”, una jurisprudencia común que conviva con las 27 legislaciones nacionales, y de ahí se desprendió su pieza más visible: la EU Inc., la propuesta de reglamento que la Comisión Europea presentó formalmente el 18 de marzo y que promete resolver de un plumazo lo que hoy exige sortear 27 sistemas jurídicos distintos.
La idea, que muchos calificaron de extravagante cuando empezó a circular, ha ido ganando peso político. Ursula von der Leyen, presidenta de la Comisión Europea, la bautizó como EU Inc. a comienzos de año y, esta semana, se sumó a la lista de valedores un nombre de peso: Christine Lagarde.
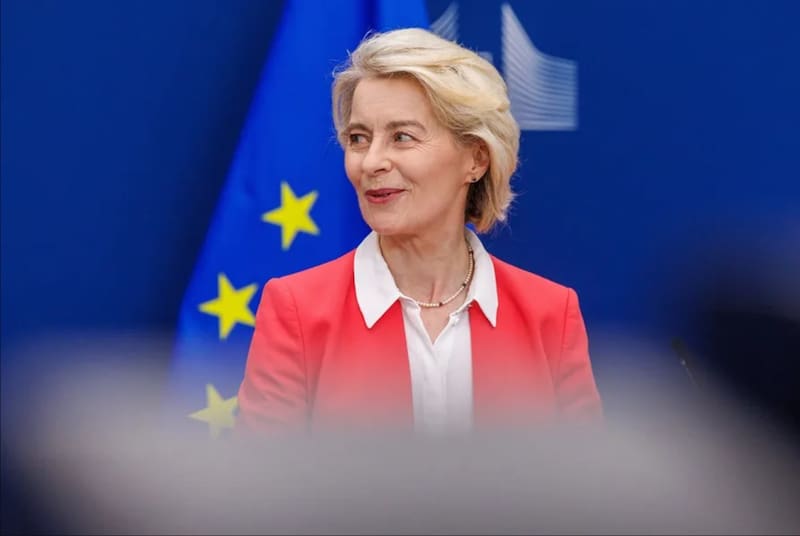
La presidenta del BCE la definió como “una forma jurídica societaria opcional a escala de la UE que permitiría a las empresas constituirse una sola vez y operar después bajo un único conjunto de normas en toda la Unión Europea”, durante una intervención en el Foro Económico Mundial. Su resumen de la ambición del proyecto fue directo: que una empresa pueda “nacer europea y crecer a escala europea, en lugar de tener que navegar por distintos regímenes nacionales a medida que se expande”.
La brecha que preocupa a Fráncfort
Lagarde no habló en abstracto. Citó datos del Banco Europeo de Inversiones que retratan con crudeza el problema: las scale-ups europeas captan capital a un ritmo similar al de sus pares de San Francisco durante sus primeros cinco años de vida, pero para el décimo año ya arrastran una diferencia de aproximadamente el 50% menos de fondos captados. La consecuencia es conocida en el ecosistema emprendedor europeo: alrededor del 12% de las empresas que logran crecer terminan mudándose fuera de la UE, mayoritariamente a los Estados Unidos.
Para la banquera francesa, el diagnóstico va más allá de lo societario. Sostiene que el modelo de crecimiento europeo de posguerra -sostenido en el comercio mundial en expansión, una industria manufacturera de tecnología media con energía barata y un orden internacional estable bajo el paraguas de seguridad estadounidense- se está agotando, y que China ya compite directamente con la Eurozona en cerca del 40% de los sectores donde el bloque tenía ventaja comparativa, frente a apenas un 25% a comienzos de siglo.
Es exactamente esta lectura la que comparte Carlos Villota, consultor de H-Advisors Group, consultado por El Cronista España. “La EU Inc. probablemente deba entenderse como una pieza dentro de una transformación más amplia del mercado único y no como una solución aislada. El riesgo sería generar expectativas excesivas sobre una herramienta jurídica que, por sí sola, difícilmente resolverá desafíos estructurales más profundos”, sostiene.
Villota va más allá al analizar dónde se producen realmente las fricciones: no tanto al momento de constituir una empresa, sino cuando esa empresa intenta operar en varios países a la vez. “Las diferencias en gobierno corporativo, fiscalidad, regulación laboral o tratamiento de las stock options generan costos de transacción considerables. Desde el punto de vista jurídico y administrativo, Europa sigue siendo, en muchos aspectos, una suma de mercados nacionales más que un verdadero espacio empresarial único”, explica.
El espejo de Delaware, Australia y Canadá
La comparación que más repiten sus impulsores es la de Delaware, el pequeño estado norteamericano que terminó convirtiéndose en la sede societaria de facto de buena parte de las grandes empresas de los Estados Unidos. Pero, a diferencia de lo que propone Bruselas, Washington nunca creó un régimen federal de sociedades: fue simplemente la competencia entre estados la que hizo que uno de ellos (primero Nueva Jersey, luego Delaware, tras el endurecimiento normativo impulsado por Woodrow Wilson en 1913) terminará imponiendo su marco legal, más flexible y estable, al resto del país.
Lagarde ya había usado este ejemplo en febrero, al señalar que muchas startups europeas se constituyen como sociedades de Delaware incluso antes de tener presencia real en los Estados Unidos, simplemente porque allí la incorporación es rápida, barata y muy conocida por los inversores.
Otros países federales ofrecen precedentes más cercanos al diseño que baraja la CE. Australia migró hace décadas de sistemas societarios fragmentados por estado a un marco nacional único administrado por ASIC. Canadá permite constituir una sociedad directamente bajo la ley federal (la Canada Business Corporations Act), aunque todavía debe registrarse luego en cada provincia donde opere, una limitación que la EU Inc. busca justamente evitar con su pasaporte europeo.
La UE, de hecho, ya cuenta con una figura similar, la Societas Europaea, que usa por ejemplo Airbus (la empresa de defensa española), pero está pensada para grandes corporaciones: exige actividad transfronteriza y un capital mínimo de 120.000 euros. La apuesta de Lagarde y la Comisión es distinta: un pasaporte pensado para que una startup pueda moverse con libertad desde el primer día.

Financiación, no solo papeleo
Aquí es donde el análisis de Villota se vuelve más cauto. Consultado sobre si un vehículo societario común puede modificar realmente el apetito del venture capital europeo, es tajante: “Los principales desafíos europeos son más profundos y tienen que ver con la fragmentación de los mercados de capitales, la disponibilidad de financiación en fases avanzadas de crecimiento y la capacidad de movilizar ahorro hacia proyectos innovadores. Europa produce innovación, genera conocimiento y crea empresas competitivas, pero con frecuencia encuentra dificultades para acompañarlas cuando necesitan escalar”, señala.
Es prácticamente la misma brecha que ilustran las cifras del BEI que citó Lagarde: el problema no aparece al nacer, sino al escalar.
Sobre si la EU Inc. puede convertirse en una alternativa competitiva frente al modelo estadounidense, Villota es escéptico respecto a la magnitud del efecto, aunque desplaza el eje del debate hacia una dimensión distinta: la soberanía económica.
“La ventaja acumulada por ecosistemas como el estadounidense responde a décadas de desarrollo institucional, financiero y tecnológico, y sería poco realista pensar que una sola reforma puede alterar sustancialmente ese equilibrio. La pregunta más interesante es otra: cuánto control quiere mantener Europa sobre sus futuras empresas estratégicas”, afirma, apuntando a sectores como la inteligencia artificial, la biotecnología, la defensa o las tecnologías limpias, donde retener talento, propiedad intelectual y centros de decisión dentro de la UE importa tanto cómo generar innovación.
Stock options y el modelo social europeo
Uno de los componentes más comentados de la propuesta es su esquema armonizado de stock options, pensado para competir por talento con Silicon Valley.
Villota reconoce su potencial pero lo enmarca dentro de una discusión más amplia sobre el papel de la empresa en la sociedad europea: “Las stock options pueden ser una herramienta útil para reforzar el vínculo entre el éxito empresarial y quienes contribuyen a generarlo. La clave estará en que estos mecanismos complementen, y no sustituyan, salarios competitivos, condiciones laborales sólidas y sistemas adecuados de protección social”.
La lógica del “régimen único que evita la fragmentación interna” no es ajena a España. En septiembre de 2024, el ministro de Economía, Carlos Cuerpo, planteó una idea similar puertas adentro: una suerte de “comunidad autónoma 18” que homogeneizara licencias y trámites entre las 17 regiones sin tocar sus competencias, inspirada también en el informe Letta.
El proyecto derivó después en el llamado “Régimen 20”, al sumar a Ceuta y Melilla. Es, a escala nacional, el mismo problema (y la misma apuesta regulatoria) que Bruselas intenta resolver a escala continental.
¿Cuándo podrá Europa tener empresas en 48 horas?
El Cronista
EU INC. — POSTURAS POR PAÍS
Entusiastas
Apoyan con cautela
Escépticos (frugales)
Sin postura destacada
Fuente: cobertura de El Cronista sobre la propuesta EU Inc. y el 28.º régimen europeo.
La CE calcula que la EU Inc. podría dar origen a unas 300.000 sociedades en diez años y generar entre 328 y 440 millones de euros de ahorro en cargas administrativas, con una constitución 100% digital resoluble en un máximo de 48 horas y un costo tope de 100 euros.
El FMI, que ya había identificado la fragmentación regulatoria como una de las cuatro grandes restricciones al crecimiento europeo en un working paper de 2025, recomienda explícitamente avanzar en esta dirección. El proyecto cuenta además con el respaldo político del Consejo Europeo, que fijó como meta su aprobación antes de que termine 2026, con aplicación efectiva recién desde 2028.
Pero para Villota, el verdadero examen de la reforma no se tomará en los registros mercantiles sino en la economía real, y llevará años de perspectiva. “El éxito de la EU Inc. no debería medirse únicamente por el número de sociedades creadas, sino también por el tipo de empresas que contribuye a desarrollar. Si dentro de unos años observamos compañías más innovadoras, más productivas, capaces de generar empleo de calidad y de mantener sus centros de decisión en Europa, podremos hablar de un resultado positivo”, concluye. “En última instancia, el desafío europeo sigue siendo el mismo que ha acompañado históricamente al proceso de integración: combinar competitividad económica, cohesión social y legitimidad democrática de forma sostenible en el tiempo”.