En esta noticia
Una mujer jubilada de Alicante tendrá que devolver 3728,48 euros a la Seguridad Social después de donar una vivienda a su hijo. Aunque la operación se realizó en 2021 y no recibió dinero a cambio, el Instituto Nacional de la Seguridad Social (INSS) consideró que había obtenido una ganancia patrimonial que debía tenerse en cuenta para calcular su pensión.
El conflicto comenzó cuando el organismo revisó los ingresos de la pensionista y determinó que había superado el límite económico para cobrar el complemento por mínimos, una cantidad adicional destinada a quienes tienen una pensión contributiva inferior al mínimo legal.
La mujer recurrió la decisión porque entendía que regalar una propiedad no podía considerarse un ingreso real. Sin embargo, el Tribunal Superior de Justicia de la Comunidad Valenciana (TSJCV) confirmó el 16 de junio de 2026 que debía reintegrar el dinero.
Donó una casa a su hijo y la Seguridad Social le reclamó 3728 euros: ¿qué ocurrió?
La mujer tenía reconocida desde noviembre de 2019 una pensión de jubilación de 588,59 euros mensuales. Como esa cantidad no alcanzaba la pensión mínima correspondiente, recibía un complemento para elevar sus ingresos.
El 26 de julio de 2021, la pensionista y su marido decidieron donar una vivienda familiar a su hijo. La operación quedó formalizada ante notario y, aunque no hubo una compraventa ni recibieron dinero, tuvo consecuencias en su declaración de la renta.
En el IRPF de ese año, la jubilada declaró una ganancia patrimonial de 4654,01 euros. Al revisar su situación económica, la Seguridad Social contabilizó esa cantidad y consideró que, junto con sus demás rentas, superaba el límite permitido para mantener el complemento.
En julio de 2023, el INSS le reclamó la devolución de 3728,48 euros correspondientes al complemento que había cobrado durante 2021. La afectada rechazó la reclamación y acudió a los tribunales, convencida de que una donación familiar no equivalía a disponer de nuevos ingresos.
Por qué la Justicia obliga a devolver el complemento de la pensión aunque no haya recibido dinero
El argumento principal de la jubilada era sencillo: si había regalado la casa, no había obtenido dinero con el que aumentar sus ingresos. Por eso, consideraba que la Seguridad Social no debía tratar la operación como una renta disponible.
Sin embargo, el Juzgado de lo Social número 2 de Alicante rechazó su demanda en junio de 2025. La mujer recurrió ante el TSJCV, que también dio la razón al INSS.
La clave está en el artículo 59 de la Ley General de la Seguridad Social. Esta norma establece que, para acceder al complemento por mínimos, deben tenerse en cuenta determinados rendimientos y ganancias patrimoniales conforme a los criterios del IRPF.
Por tanto, una donación puede generar una ganancia patrimonial a efectos fiscales incluso cuando el propietario no recibe dinero por entregar el inmueble. El tribunal entendió que esa ganancia debía incluirse en el cálculo de los ingresos de la pensionista y confirmó la obligación de devolver el complemento de 2021.
¿Qué pensionistas pueden perder el complemento por mínimos de la Seguridad Social?
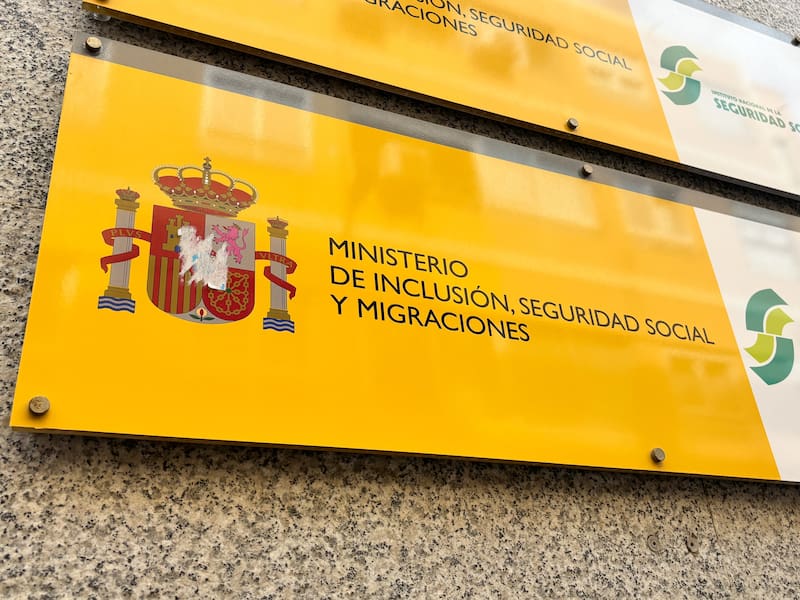
El caso pone de relieve una condición que muchos jubilados desconocen: el complemento por mínimos no es una cantidad fija garantizada, sino una ayuda que depende de los ingresos de quien la recibe.
La Seguridad Social revisa si los beneficiarios cumplen los límites económicos establecidos para cada ejercicio. En ese cálculo pueden incluirse los rendimientos del trabajo, los alquileres, las ganancias patrimoniales y otras rentas sujetas a las reglas del IRPF.
En 2026, el límite general de ingresos ajenos a la pensión para acceder al complemento por mínimos es de 9442 euros anuales, aunque existen condiciones específicas para pensionistas con cónyuge a cargo. Además, quienes superen el umbral correspondiente deben comunicarlo a la Seguridad Social en el plazo de un mes.
Esto no significa que donar una vivienda implique perder automáticamente la pensión de jubilación. Lo que puede verse afectado es el complemento por mínimos, cuando la ganancia patrimonial computable provoca que se supere el límite de ingresos.