La Corte Suprema de Justicia advirtió hoy que las leyes de blanqueo de capitales son excepcionales y restrictivas porque, de lo contrario, implicarían “un trato desigualitario, irrazonable y odioso en beneficio de contribuyentes incumplidores comparados” con el resto de la sociedad que sí cumplió “en tiempo y forma” con el pago de impuestos.
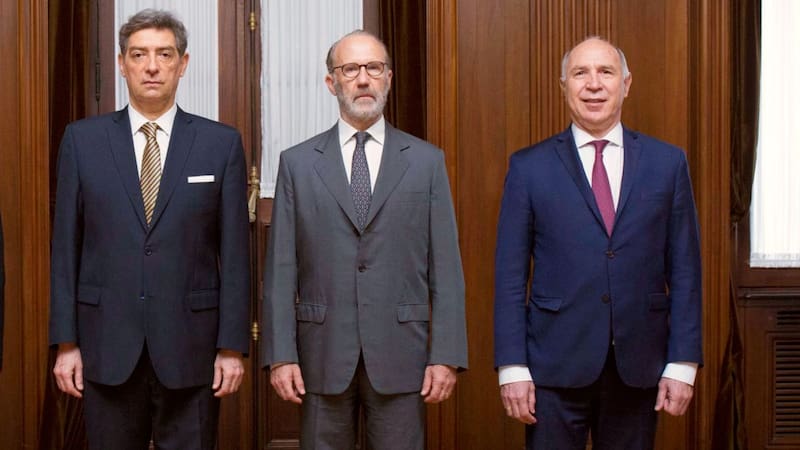
Así lo sostuvieron los jueces Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti, que además cuestionaron la redacción ambigua de una ley.
En su voto, además, Rosatti exhortó al Congreso Nacional a la precisión para dar seguridad jurídica. Las “divergencias interpretativas, en un tema singularmente sensible como es beneficiar incumplidores frente al resto de la sociedad, exige una labor legislativa lo suficientemente precisa acerca de las diversas y disímiles situaciones jurídicas sobre las que se proyecta la norma —sostuvo—. La obligación de dar respuesta jurisdiccional razonablemente fundada a las partes no puede llevar al juez a sustituir con su criterio u opinión la voluntad de los poderes representativos. Mas, para evitar ese avance, resulta imprescindible que tales poderes extremen los recaudos necesarios a fin de adoptar disposiciones precisas y previsibles conforme manda el artículo 19 de la Constitución Nacional”.

En el marco de esa crítica, la Corte también apuntó que se supone que las comisiones parlamentarias estudian “minuciosa y detenidamente” los alcances de esas normativas que se dictan.
La discusión giró en torno a un conflicto entre la AFIP y la empresa Tecna Estudios y Proyectos de Ingeniería SA. El fisco había ordenado una ejecución fiscal contra la firma reclamando el pago de $8.598.128,26, más intereses y costas por diferencias en el impuesto a las ganancias durante los períodos 2009 y 2010.
La empresa se opuso y dijo que el reclamo sobre ella estaba prescripto en 2009 y no correspondía para el 2010. También consideró que no podía alcanzarla una extensión del plazo de prescripción que, con carácter general, había dictado en el artículo 17 de la ley 26860, la norma sancionada en mayo de 2013 que estableció un régimen de exteriorización voluntaria de moneda extranjera (al cual la firma no había adherido) sin que se penalizara el cobro de suma alguna a los interesados que no habían tributado.
El Juzgado Federal de Ejecuciones Fiscales N° 6 hizo lugar a la prescripción planteada por el contribuyente, declaró la inconstitucionalidad del artículo 17, rechazó la ejecución fiscal respecto del impuesto a las ganancias solo para el período fiscal 2009 y mandó avanzar con el reclamo del año siguiente.
Tanto la AFIP como la empresa apelaron y el caso llegó a la Corte Suprema. Tras oír a la Procuración General, el máximo tribunal abrió el recurso que impulsó la AFIP y analizó a quiénes debía alcanzar la disposición debatida en la ley del blanqueo.
En ese sentido, la causa analizó no solo la redacción del artículo 19 de esa ley, que dice “Suspéndase con carácter general por el término de un (1) año el curso de la prescripción de la acción para determinar o exigir el pago de los tributos cuya aplicación, percepción y fiscalización esté a cargo de la Administración Federal de Ingresos Públicos y para aplicar multas con relación a los mismos, así como la caducidad de la instancia en los juicios de ejecución fiscal o de recursos judiciales”.
También abordó la discusión parlamentaria de esa ley, en donde el miembro informante ante la Cámara de Diputados, el exdiputado oficialista del Frente para la Victoria, Roberto Feletti, había dicho que el alcance de la suspensión de la prescripción era exclusivamente para los contribuyentes que adhirieran al blanqueo, ante un reclamo concreto de aclaración del entonces diputado del PRO Federico Pinedo, acompañado por otros legisladores.
Para Rosenkrantz y Lorenzetti, no se puede aplicar en este caso la interpretación de la expresión de “carácter general” que se aplicó en otros casos para una causa de blanqueo y resaltaron que este tipo de regímenes “constituyen institutos de excepción dentro del ordenamiento tributario al otorgar beneficios a quienes incumplieron con las obligaciones tributarias a su cargo consagrando un trato no igualitario respecto de los contribuyentes cumplidores”.
A su turno, Rosatti afirmó que “la adhesión a un régimen de blanqueo supone, por sí mismo, una posición de ventaja y excepción a la luz del principio de igualdad ante las cargas públicas que consagra el artículo 16 de la Constitución Nacional” y que, “por tal motivo, el legislador al implementar regímenes de esta naturaleza debe contemplar razonablemente las distintas situaciones jurídicas sobre las que se proyecta la ley de modo de no proceder de forma inequitativa y arbitraria”.
Rosatti afirmó que “las palabras de la ley aislada y asistemáticamente consideradas podrían conducir a resultados diversos de no atenderse al debate legislativo y a la propia naturaleza y finalidad excepcional del blanqueo”.
Según explicó, la norma cuestionada “expresa una decisión de establecer delimitaciones precisas entre lo que se puede hacer, lo que se está obligado a hacer y lo que no se debe hacer para garantizar la convivencia”. Y destacó que “la precisión y actuación real de las reglas preestablecidas genera un clima de seguridad en el cual los particulares conocen de antemano a qué reglas se sujetará la actuación de los gobernantes, de manera que la conducta de estos sea previsible y, en caso contrario, que haya quien, con potestad suficiente, pueda corregir el error y responsabilizar eficazmente al transgresor”.
Sin necesidad de discutir la inconstitucionalidad pretendida, la Corte confirmó de esta manera la sentencia apelada y rechazó el reclamo del fisco sobre la empresa.