
China puede darle a la Argentina una buena y una mala noticia al mismo tiempo. La potencia que amenaza con complicar el futuro de la industria automotriz local puede convertirse en un factor decisivo para desarrollar una de las grandes apuestas exportadoras argentinas: el cobre.
No hay contradicción. Hay una economía -la china- que busca recuperar el crecimiento, tiene un mercado interno que ya no absorbe todo lo que producen sus fábricas y despliega una estrategia exportadora que se siente cada vez con más fuerza en el resto del mundo. En el medio, Pekín anunció recursos por u$s 82.000 millones para sostener la actividad. Los mercados reaccionaron en varias direcciones. Por ejemplo, el cobre inició la semana superando los u$s 14.600 por tonelada.
Para la Argentina, la noticia tiene varias lecturas. La primera es minera. La segunda, industrial. Y las dos tienen un punto de contacto: la dificultad de China para resolver sus propios desequilibrios termina generando oportunidades y problemas en el resto del mundo.
El cobre, la apuesta argentina
El Gobierno chino asignó 550.000 millones de yuanes, equivalentes a unos u$s 82.000 millones, de cuotas de endeudamiento público que no habían sido utilizadas. Los fondos servirán para financiar a los gobiernos locales, cubrir parte de sus gastos operativos y sostener inversiones en infraestructura.
El objetivo es evitar que la debilidad del consumo y la crisis inmobiliaria terminen comprometiendo la meta oficial de crecimiento, fijada entre el 4,5% y el 5% anual.
La pregunta es si el estímulo alcanzará para reanimar la demanda. Y, sobre todo, qué parte de esa demanda se transformará en compras de materias primas. China es uno de los grandes consumidores mundiales de minerales y cualquier recuperación sostenida de la inversión puede tener efectos sobre los precios internacionales.

El cobre ya recogió parte de esas expectativas. Su cotización superó los u$s 14.600 por tonelada en la Bolsa de Metales de Londres, impulsada por las perspectivas de estímulo chino y por los riesgos de interrupciones de la oferta minera en Chile. No todo se explica por Pekín, pero las expectativas sobre la economía china volvieron a ocupar el centro de la escena.
Para la Argentina, la cotización importa porque los grandes proyectos cupríferos necesitan inversiones de miles de millones de dólares y dependen de que los números cierren durante muchos años. Un precio elevado mejora los ingresos potenciales y la rentabilidad esperada.
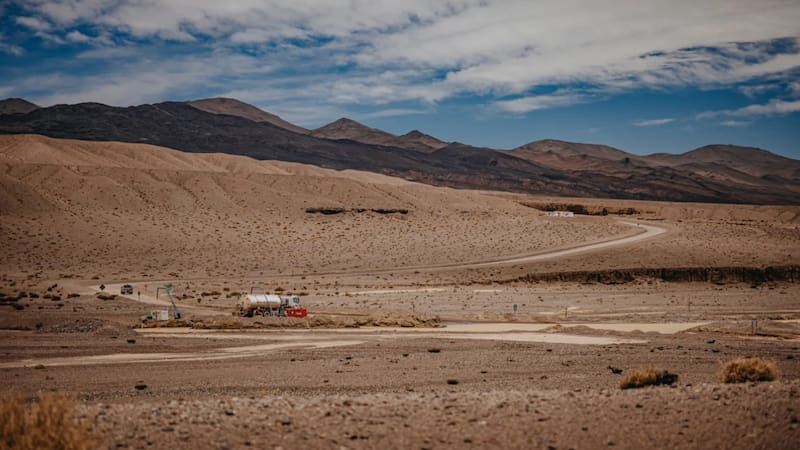
El país tiene proyectos capaces de modificar su perfil exportador. Vicuña, el complejo que integra los yacimientos Josemaría y Filo del Sol en San Juan, con participación de BHP y Lundin Mining, es uno de los más ambiciosos. La inversión consignada para el proyecto asciende a u$s 9737 millones, mientras que los planes de desarrollo integral contemplan etapas de una magnitud todavía mayor. Es una apuesta que requiere mucho más que recursos geológicos: hacen falta caminos, energía, agua, plantas de procesamiento y condiciones que permitan sostener inversiones de largo plazo.
Si los precios acompañan y los proyectos avanzan, el cobre puede convertirse en una fuente relevante de dólares
Ahí aparece la oportunidad. Si los precios acompañan y los proyectos avanzan, el cobre puede convertirse en una fuente relevante de dólares para una economía que necesita ampliar su capacidad exportadora. El RIGI busca contribuir a ese objetivo mediante incentivos para inversiones de gran escala.
La otra cara de China
La noticia minera tiene un reverso que se observa en las terminales automotrices. Mientras el Gobierno chino intenta sostener la actividad, su mercado de vehículos muestra señales de debilidad. En septiembre, las ventas de automóviles de pasajeros en el mercado interno de China cayeron un 28,1% interanual, hasta 1,63 millones de unidades. Las exportaciones de automóviles del gigante asiático, en cambio, crecieron un 73,2% y alcanzaron las 923.000 unidades, según los datos difundidos por Reuters.
La Argentina ya siente ese movimiento. La apertura comercial amplió la oferta de vehículos importados y facilitó el ingreso de modelos electrificados de origen chino. Para los consumidores, significa más alternativas. Para las terminales que producen en el país, significa una competencia adicional en un mercado que no crece indefinidamente.
Stellantis puso números a esa preocupación. Según declaraciones de la compañía, Peugeot pasó de una participación cercana al 9% del mercado argentino el año pasado a alrededor del 5%. La empresa vinculó esa caída con los ajustes que debió realizar en la planta de El Palomar y apuntó al impacto de la apertura comercial y del avance de los vehículos chinos.
La ofensiva china no explica por sí sola los problemas de las terminales argentinas. Stellantis también señaló la mayor competitividad de los modelos fabricados en Brasil, que comenzaron a ingresar al mercado argentino en condiciones más favorables que los producidos localmente.
Pero sería difícil ignorar el efecto que puede tener una oferta importada cada vez más competitiva sobre una industria que arrastra sus propias desventajas de costos y escala.

Fuente: Freepik.es
Dos noticias, un mismo desafío
La carambola china deja una paradoja para la Argentina. La debilidad del mercado interno chino puede empujar a sus fabricantes de autos a exportar más y complicar a las terminales locales. Al mismo tiempo, las expectativas de recuperación económica pueden mejorar los precios de los minerales y reforzar la ecuación de proyectos cupríferos que el país necesita poner en marcha.
Una cosa no compensa automáticamente la otra. Los empleos industriales que se pierdan no se trasladan de manera directa a la minería, ni los dólares futuros del cobre resuelven los problemas actuales de una fábrica de autos. Son actividades distintas, con necesidades, plazos y efectos diferentes sobre el empleo y la economía.
La cuestión es si la Argentina podrá aprovechar la oportunidad minera sin debilitar innecesariamente su capacidad industrial. Y si conseguirá que las inversiones en recursos naturales se traduzcan en exportaciones, proveedores locales y actividad, en lugar de quedar solamente en anuncios y proyecciones.
China está moviendo sus fichas para resolver sus propios problemas. En ese movimiento, algunos sectores argentinos pueden encontrar una oportunidad y otros, una amenaza. La diferencia no dependerá solamente de lo que haga Pekín. También dependerá de la capacidad argentina para transformar sus ventajas potenciales en inversiones y producción, y para competir en una economía mundial en la que el margen para quedarse quieto es cada vez menor.