El sector del real estate en la Argentina afronta transformaciones estructurales. Tras más de dos años marcados por la apreciación del tipo de cambio y el reacomodamiento macroeconómico, la actividad enfrenta una ecuación compleja: costos de construcción en dólares en máximos históricos con precios de venta que no acompañan a igual ritmo. En este escenario, la liquidez del mercado, el acceso a líneas de crédito, la eficiencia operativa y el surgimiento de nuevas herramientas financieras definen la agenda de negocios sectorial.
Los costos de obra en moneda dura continúan representando la principal preocupación para los referentes y players de esta industria. “Desde que cambió el Gobierno, los costos en dólares se duplicaron pero, lamentablemente, los precios de venta no subieron, sobre todo motorizados por los inmuebles usados que prácticamente no aumentaron. Esto hace que los precios estén muy por abajo del costo de reposición, lo que atenta contra la rentabilidad de nuestra actividad”, analiza Damián Tabakman, presidente de CEDU+AEV, entidad que agrupa a los desarrolladores inmobiliarios.
En este contexto de márgenes comprimidos, el dirigente empresarial señala que la rentabilidad se defiende mejor en los productos high-end. Según explica, es posible trasladar los mayores costos de construcción al cliente final de ese segmento. Además, los nuevos emprendimientos premium pueden competir mejor con las propiedades usadas dado que ofrecen amenities y servicios más exclusivos y aggiornados.
En esa línea, un relevamiento realizado por la plataforma inmobiliaria Zonaprop confirma que el costo en dólares alcanzó techos históricos. Según sus datos, en agosto de 2026 el costo de construcción en moneda extranjera subió 0,8%, y acumuló un alza del 13,8% en los primeros ocho meses del año y del 131% desde octubre de 2023, cuando se llevó a cabo la elección presidencial. De este modo, construir representa 3,4 veces el costo del piso mínimo de octubre de 2020 y se ubica 45% por encima del promedio registrado entre 2012 y 2025.
También se subraya la distancia respecto a valores históricos de compraventa de departamentos: el metro cuadrado en CABA cotizó en torno a u$s 2.476 en agosto, subió 0,2% pero quedó 11,5% por debajo del máximo histórico de marzo de 2019 (u$s 2.800); los precios llevan acumulado un incremento de tan solo 1,1 por ciento.
Termómetro inmobiliario
La demanda contenida que está en búsqueda activa muestra señales de reactivación (sobre todo de propiedades usadas), aunque la conversión definitiva aún expone una brecha. “En el Área Metropolitana de Buenos Aires (AMBA), las consultas de propiedades en venta pasaron de representar el 29% en 2024 al 45% en 2026. Las transacciones de compraventa se sostienen principalmente por el ahorro propio de la demanda y los créditos hipotecarios todavía son un gran desafío”, declara Leandro Molina, director comercial regional de Grupo QuintoAndar para Hispanoamérica, desarrolladores de Zonaprop.
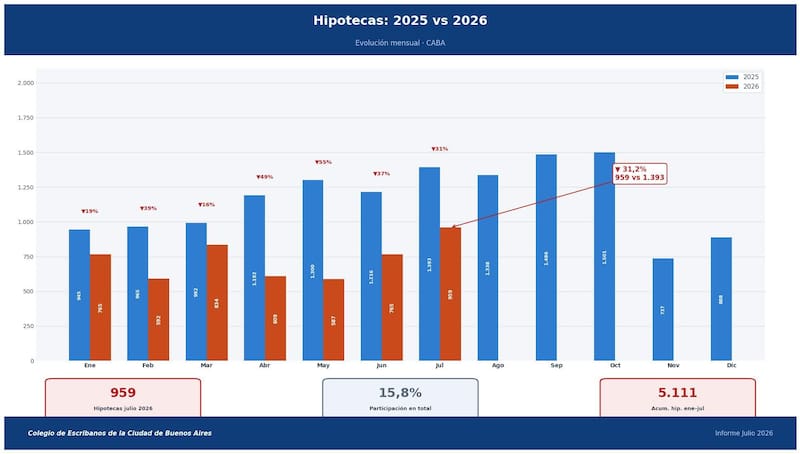
Las escrituras reflejaron los efectos de la merma hipotecaria y el enfriamiento de la toma de decisiones de 2026. El total de actos de compraventa de inmuebles registrados en julio en la Ciudad de Buenos Aires mostró una baja interanual del 9%, al contabilizar 6.051 registros (6.651 en 2025). De estos, hubo 959 escrituras formalizadas con hipoteca (15,8% del total), un descenso del 31,2% respecto al mismo mes del año pasado.
En tanto, al analizar los primeros siete meses de 2026 se observa que se acumularon 35.528 operaciones de compraventa, lo que marcó una leve baja (-1,8%) comparado con el mismo período de 2025. La presidenta del Colegio de Escribanos de la Ciudad de Buenos Aires (CECBA), Magdalena Tato, considera que el mercado avanza a dos velocidades: “La actividad general prácticamente empata con la del año pasado, pero las hipotecas acumulan una caída del 36por ciento”.
Francisco Altgelt, presidente de Altgelt Negocios Inmobiliarios, remarca la selectividad que presenta al mercado: “Los compradores dilatan mucho la toma de decisiones. Estamos ante una demanda que analiza y compara mucho”. En base a su experiencia, “es momento de comprar porque –en ciertos productos– hay valores atractivos. Existen oportunidades para hacer buenas operaciones. El valor de pozo compite con el usado y el producto a estrenar puede estar hasta 20% por encima”. Según señala, el segmento que más se mueve es el de tickets medios e inferiores (u$s 100.000 a u$s 300.000), que son departamentos de 2 y 3 ambientes.
Novedades financieras
La oferta de crédito bancario tradicional en la Argentina está acotada por la naturaleza de los depósitos del sistema, que son a corto plazo. Pero la reciente colocación de $ 200.000 millones provenientes del Fondo de Garantía de Sustentabilidad (FGS, administrado por ANSES) para que los bancos puedan ampliar la oferta de créditos UVA a tasas reducidas (7,5% como máximo), sumado a las alternativas del mercado de capitales que se presentaron en 2026, buscan inyectar liquidez al sector para reactivar operaciones.
Aunque la iniciativa del Gobierno es una señal positiva para el sector inmobiliario, hay coincidencias en que el volumen implicado no será relevante a largo plazo para atender la necesidad estructural de vivienda que existe en la Argentina. Además, esta medida no contempla créditos para adquirir unidades de proyectos en pozo, por lo que la actividad de la construcción no se verá beneficiada.
“La primera subasta del Fondo de Garantía de Sustentabilidad fue un éxito. Los bancos bajaron las tasas y reactivaron las líneas hipotecarias. Pero, los créditos a desarrolladores vienen más lentos, es un producto más complejo porque son montos grandes así que los bancos están evaluando proyectos pero no avanzan tan rápido. Préstamos para comprar en pozo casi no hay, salvo casos aislados de algunos bancos con ciertos desarrolladores. Ojalá se vaya generalizando”, sostiene Tabakman.
Ante esta problemática, destaca que “muchos desarrolladores están dando financiamiento post posesión, lo que facilita las operaciones. Además, esto permite vender un poco más caro y acomodar mejor los precios”.
La tracción del crédito con la incorporación del FGS también genera expectativas en Marta Liotto, presidenta del Colegio Inmobiliario de la Ciudad de Buenos Aires: “Vemos con una mirada positiva esta nueva etapa del crédito hipotecario. La incorporación de mayor fondeo, la participación de más entidades financieras y la reducción de las tasas comienzan a generar un escenario diferente. Por ejemplo, Banco Ciudad salió a ofrecer créditos con tasas del 6,5%+UVA”.
A su vez, analiza el impacto y la oportunidad que significa esta iniciativa: “Creemos que este proceso puede generar, en una primera etapa, un crecimiento de las consultas y de las posibilidades de compra”. No obstante, también advierte sobre algunos obstáculos pendientes: “Las tasas de interés aún no resultan lo suficientemente competitivas para un amplio sector de la población y falta celeridad en los procesos de evaluación. A ello se suma que las entidades financian hasta el 80% del valor, por lo que el comprador debe disponer del 20% restante”.
Por su parte, el economista Federico González Rouco, coordinador macroeconómico en Empiria Consultores y director ejecutivo del Observatorio Federal de Acceso a la Vivienda, advierte sobre la contracción que sufrió el crédito bancario en 2026. “En el primer semestre del año se otorgaron 9.000 créditos menos que en el anterior, cayó de 20.000 a 11.000. Es una baja muy fuerte”, detalla.
Sobre la utilización de los fondos de ANSES, González Rouco añade: “La oportunidad de que el FGS sea el sostén del fondeo es importantísima y resulta una muy buena noticia. Es un primer paso en varias cosas que el Gobierno puede hacer para mover un poco más el crédito. Fue una salida rápida e inteligente que puede tener impacto, aunque no creo que este sea descollante. Movilizará el tema y generará una convergencia de tasas más o menos en torno al 7,5% y, en un mercado que venía medio flaco, esto puede mejorar un poco”.
Grandes proyecto urbanos
Frente a la encrucijada de costos altos e incapacidad de trasladarlos al precio final en igual proporción, la eficiencia en los métodos constructivos, la introducción de sistemas industrializados, el seguimiento detallado de procesos y costos, así como propuestas de financiación a mediano plazo, son estrategias que los desarrolladores consolidan para mantenerse activos y preservar márgenes.
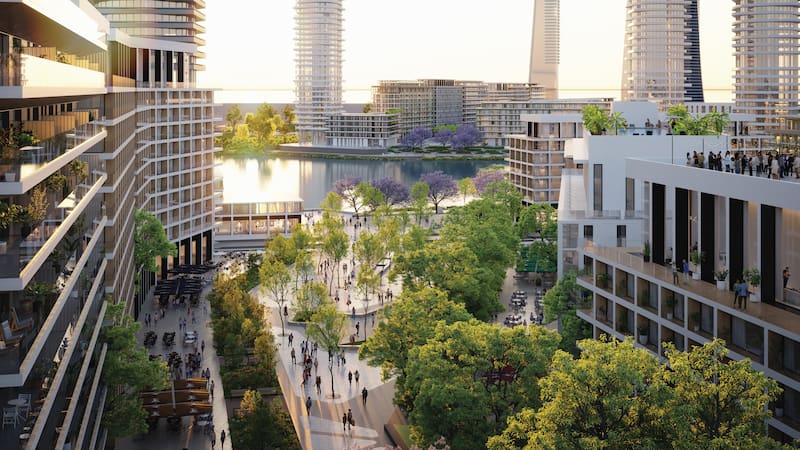
El proyecto de mayor envergadura urbana en CABA avanza en Costanera Sur de la mano de IRSA, la desarrolladora de Eduardo Elsztain. Su megadesarrollo –Ramblas del Plata– contempla una superficie construible total de 895.000 m², con proyección a edificar 10.000 viviendas. El desarrollo incluye un parque de 32 hectáreas y un área comercial de dos kilómetros de extensión que albergará más de 200 locales. En la primera etapa, actualmente en curso, firmaron acuerdos de venta de 20 lotes durante 2026, por un valor superior a u$s 160 millones. Estas operaciones representan cerca de 170.000 m² construibles.
Con esta iniciativa, “Buenos Aires tiene una oportunidad extraordinaria para ampliar su relación con el río y sumar nuevos espacios de calidad para la vida urbana”, comenta Jorge Cruces, CIO de Grupo IRSA. En cuanto a los próximos hitos de este desarrollo, desde la compañía informan que tienen prevista “la firma de nuevos lotes en los próximos meses, el inicio de obras de los primeros desarrolladores, la continuidad de los trabajos del parque y el comienzo de la construcción de un complejo deportivo”. Asimismo, invertirán más de u$s 40 millones destinados a obras de infraestructura y áreas parquizadas.
Sin dudas, Consultatio, la desarrolladora fundada por Eduardo Costantini, continúa marcando el rumbo del real estate. Para preservar los márgenes del negocio en el marco del aumento del costo de construcción en dólares registrado desde 2023, priorizan “tierra adquirida oportunamente, escala, disciplina de costos y el desarrollo de un producto diferenciado”, según las palabras de Gonzalo De la Serna, su CEO.
En 2025 la compañía finalizó las obras de su edificio Huergo 475, en la zona del Bajo porteño, y del proyecto residencial de alta gama, Oceana Nordelta. De sus próximos lanzamientos, De la Serna detalla: “Consultatio mantiene una estrategia de inversión activa que se refleja en las adquisiciones de tierra realizadas durante el último año. En Parque Cerviño –4,2 hectáreas en la intersección de Cerviño y Bullrich– trabajamos en el diseño de un desarrollo de usos mixtos, articulado por un sistema de parques y un programa de arte, con el objetivo de presentarlo al mercado a la brevedad”.
El pipeline se completa con un proyecto residencial a construir en Soldado de la Independencia 615, Palermo, y con uno corporativo de gran escala “para responder a la falta de oferta de oficinas de primera categoría” en la zona de Catalinas. Además, avanzan en Uruguay con una nueva urbanización abierta a desarrollar en Carrasco, Montevideo, que se encuentra etapa de permisos; y lanzaron La Dolfina Punta del Este, de 145 hectáreas, que llevarán a cabo en alianza con el polista Adolfo Cambiaso.
Otra de las zonas porteñas en proceso de transformación urbana comprende el barrio de Núñez, en el Corredor Norte, donde el foco se mantiene en proyectos de alta gama resilientes a los costos de insumos. En particular sobre el eje de Av. Del Libertador y el área del Parque de la Innovación.
Allí Landmark Developments construye Udaondo, su megaproyecto premium de 160.000 m². Serán tres torres que comprenderán 350 unidades residenciales, hotel lifestyle de 125 habitaciones, un basamento de amenities y 900 cocheras. La primera etapa supera los 45.000 m² y estiman finalizarla durante 2027. Está vendido el 34% a valores promedio superiores a u$s 8.000/m². La entrega total del proyecto está prevista para fines de 2030.
Alejandro Furst, el CEO, aporta su mirada sobre el perfil de este segmento del mercado: “La idea de lujo cambió, ya no se trata solamente de metros cuadrados o de materiales caros. El nuevo lujo es el tiempo: buena conectividad, servicios, bienestar, tecnología, sustentabilidad y una administración que le simplifique la vida al usuario”.
Nuevos modelos de negocios
Issel Kiperszmid, CEO y fundador de Dypsa Group, describe la transformación actual que atraviesa el sector: “El mercado vive un cambio conceptual y estructural de fondo. Se redujo el mercado de inversores y está apareciendo el real de los consumidores. Hay diferentes necesidades y cambia el paradigma. Los desarrolladores estamos buscando nuestras propias herramientas para acercarnos a los usuarios finales y otorgamos facilidades de pago”.
Este año la firma lanzó, como “caso testigo”, una propuesta de venta de lote de 800-1.000 m2 con casas incluidas de alrededor de 200 m2, que construyen en un plazo de seis meses mediante sistemas industrializados. Las instalan dentro del barrio privado Aluen, en Ezeiza. Además, a los compradores les ofrecen pagar 25% adelantado, 25% a la posesión y el saldo financiarlo a 15 años.
El acortamiento de los márgenes de rentabilidad en el real estate y la falta de financiamiento para desarrolladores y pequeños inversores, impulsó la búsqueda de esquemas de capitalización alternativos en el mercado de valores. Este año Grupo Briones y Grupo IEB se aliaron para lanzar el primer REIT del mercado local y crearon un Fondo Común de Inversión Cerrado para invertir en inmuebles comerciales destinados a renta. Este instrumento permite participar con tickets mínimos.
Iván Briones, director ejecutivo del Grupo que lleva su apellido, destaca el carácter democratizador y el alcance de este vehículo: «El REIT permite invertir desde $ 1.000 en un mercado con liquidez que cotiza en la Bolsa”. En junio concretaron la primera ronda y juntaron u$s 45 millones, revolucionaron el mercado. El fondo ya adquirió tres propiedades para renta desde entonces.
Otra herramienta que se introdujo es el Fondo Común de Inversión Allaria-Lendar, que apuntó a recaudar fondos para destinar a la estructuración de créditos hipotecarios privados, como alternativa a los bancarios. Se presentó en junio y lograron recaudar u$s 7,2 millones en tres días. El monto mínimo de acceso era de u$s 500 y ofrece un rendimiento neto esperado del 9,5% anual en dólares. Las condiciones de las hipotecas asociadas contemplan un plazo de cinco años y un financiamiento de hasta el 35% del valor del inmueble. Para 2026 estiman alcanzar un total de 1.000 créditos otorgados (u$s 30 millones colocados), expresa Gonzalo Estivariz, cofundador y chairman de Lendar.
Con un modelo de negocio diferente, Spazios ofrece financiar a 30 años la compra de la primera vivienda en sus proyectos en pozo. Juan Manuel Tapiola, CEO de la compañía, comenta: «Está volviendo a aparecer el comprador final, la familia que quiere dejar de alquilar. Pero muchos de ellos no califican para un crédito bancario por sus ingresos, antigüedad laboral o informalidad. Ahí aparecen los planes de financiación directa de los propios desarrolladores». La empresa ya desarrolló 38 proyectos (160.000 m²) y tiene otros 11 en construcción, nueve por iniciar y cinco en etapa lanzamiento.
En tanto, Daniel Szylder, director y fundador de Brickell Developers, firma que ejecuta dos proyectos en la zona de Tigre (Brickell Joven y Remeros Brickell), aporta su visión sobre cómo debe crecer esta ciudad: “No pensamos en desarrollar edificios aislados, sino en crear un verdadero nodo urbano donde las personas puedan vivir en comunidad, con todo lo que necesitan a pocos minutos y sin perder el vínculo con la naturaleza y el río”. Su modelo de financiación está basado en capital propio y alianzas con proveedores, lo que les permite ofrecer planes de pago hasta de 60 meses. La empresa lleva desarrollados nueve proyectos, más de 27.000 m² construidos, 25.000 m2 proyectados, 40.000 m² en obra y 800 unidades vendidas.
También en el desarrollo suburbano el vuelco hacia el comprador final exige rediseñar propuestas. “El mercado está en un momento de transición. Los desarrolladores estamos trabajando para el consumidor final, pero sin crédito el comprador está frío. Por eso ofrecemos financiación propia a cinco años en dólares”, remarca Gonzalo Sánchez Zinny, gerente General de Ayres Desarrollos.
La empresa trabaja en varios emprendimientos en Zona Norte de GBA, desde productos de housing, que son parte del ambicioso desarrollo Distrito Benavídez, hasta un proyecto de loteo de 170 hectáreas pero de baja densidad. Para el segundo semestre de 2026 proyectan lanzamientos como Ayres Soho en Pilará y Raíces de Campana, otro housing.
Desde Eidico, José Iribarren, su director Comercial, confirma que también “lanzarán próximamente nuevos proyectos de viviendas tipo townhouses o lotes con casa, tanto en Tigre como en Pilar”. La empresa implementa un “modelo de financiación colectiva” para facilitar el acceso a terrenos o viviendas sin crédito hipotecario. Si bien Patricio Lanusse, socio y director de Relaciones Institucionales del Grupo, se lamenta de que los procesos de subdivisión de los desarrollos en la provincia de Buenos Aires “llevan muchísimos años”, celebra estar escriturando ocho barrios en los últimos dos años, que comprenden alrededor de 6.000 lotes. “¡Es un montón! Son desarrollos ubicados en Berazategui, Esteban Echeverría, Pilar, Escobar y Tigre”, detalla. A su vez, reconoció que aún hay otros 20 proyectos que siguen en trámite.
Rentabilidad y eficiencia
Con el avance del comprador final, en los proyectos comenzó a cobrar más relevancia el diseño y la propuesta espacial, aunque tener los costos bajo control continúa resultando clave. «El mercado está en una etapa de mayor madurez, la demanda es más racional y selectiva. Con el costo de construcción alto, la rentabilidad está muy ajustada y se requiere revisar cada rubro pero sin bajar calidad. Esperamos que el mercado siga validando los precios de pozo ya que el stock a costo anterior se agota», sintetiza Natalia Tuset Roiz, gerente comercial de ATV Arquitectos. Entre 2027 y 2028, esta compañía entregará SENS Luxury Homes y LIV Plaza e inició otros dos proyectos, todos en Palermo.
En esa línea, Diego Rybka, socio y director comercial de Grupo Uno en Uno, señala que la concepción arquitectónica desde la génesis del proyecto es determinante para el margen final del negocio: «La rentabilidad hoy es mucho más ajustada que años atrás, pero creemos que la mayor eficiencia no está en construir más barato, sino en diseñar mejores productos desde el inicio». Su emprendimiento principal es Furo Buenavista, en San Fernando. Son cuatro torres, 400 unidades y u$s 80 millones de inversión.
Martín Piantoni, CEO de Alton, que actualmente ejecuta edificios en Pilar, Devoto y Monte Castro, destaca que la necesidad de financiación no es solo para el consumidor final sino también para los desarrolladores: “Se debe poner en práctica el modelo de hipotecas divisibles que, lamentablemente, debido al aumento de inflación y de tasas del año pasado, no entró en vigencia. Por otro lado, es muy bueno que las Alycs estén viendo al mercado inmobiliario como una alternativa de inversión dentro de sus carteras, creando fondos específicos”.
El consenso de los líderes de la industria anticipa que el sector atravesará una fase de reacomodamiento progresivo. Prevén una tendencia a la estabilización del costo de construcción en dólares que, acompañada por procesos de industrialización y mayor eficiencia financiera, podría fijar un nuevo piso para los valores del mercado.
A medida que el costo de reposición se consolide, la primera recomposición de precios se reflejará en el stock de unidades usadas. Ello reduciría la brecha con los emprendimientos en pozo y, posiblemente, reactivará la demanda del inversor tradicional y del consumidor final.
Con la consolidación de nuevas líneas hipotecarias y el desarrollo de instrumentos privados, la integración entre la economía real y el mercado de capitales será determinante para sostener el crecimiento sustentable y a largo plazo del real estate argentino.
De la Serna suma su visión: “Si el proceso de desinflación se consolida y el riesgo país continúa comprimiéndose, el sector tiene por delante un ciclo de crecimiento prolongado. Esperamos una estabilización gradual del costo de construcción en dólares y una recomposición progresiva de los precios. El principal impulsor será el crédito: a medida que se amplíe, el usuario final ganará accesibilidad y participación frente al inversor, diversificando la base de compradores. Pero, es central generar instrumentos que permitan canalizar ahorro de largo plazo hacia el sector”.
Por su parte, Kiperszmid añade que ve un gran potencial global de desarrollo inmobiliario para toda la República Argentina: “Soy optimista. Será un país mucho más federal y más equilibrado en cuanto a creación de valor, dado que una parte sustancial de los ingresos provendrá del interior profundo del país y de las provincias que movilizarán las industrias de exportación, como Salta, Jujuy y Catamarca, con la industria del litio; San Juan, Mendoza y La Rioja, con la minería; Neuquén, Río Negro y parte de la Patagonia, con la industria energética; y, probablemente, todo lo relacionado con la industria del conocimiento se dará en los núcleos urbanos tradicionales, en especial en la Ciudad de Buenos Aires. Las condiciones están dadas y el mercado inmobiliario recogerá todo esto, hay un potencial enorme”.